为什么 3 倍比特币 ETF 在盈亏平衡时也可能亏钱
要点速览
- •每日 3 倍比特币 ETF 在每个交易日结束时重置杠杆敞口,目标是比特币单日回报的三倍,而非较长持有期的回报。
- •波动率损耗的产生是因为每日收益与亏损在不断变化的净资产值上进行复利计算,因此即使比特币价格最终回到起点,基金也可能录得亏损。
- •在一个两日示例中,一只先上涨 30% 再下跌 27.27% 的 3 倍基金最终下跌超过 5%,尽管比特币回到了起始价格。
- •SEC 批准美国首批 3 倍比特币 ETF 扩大了散户准入,美国监管机构多次警告,持有此类基金超过一天可能产生与宣传倍数大相径庭的回报。
- •除波动率损耗外,费用、每日借款成本和跟踪误差也可能扩大基金实际回报与比特币表现三倍之间的差距。
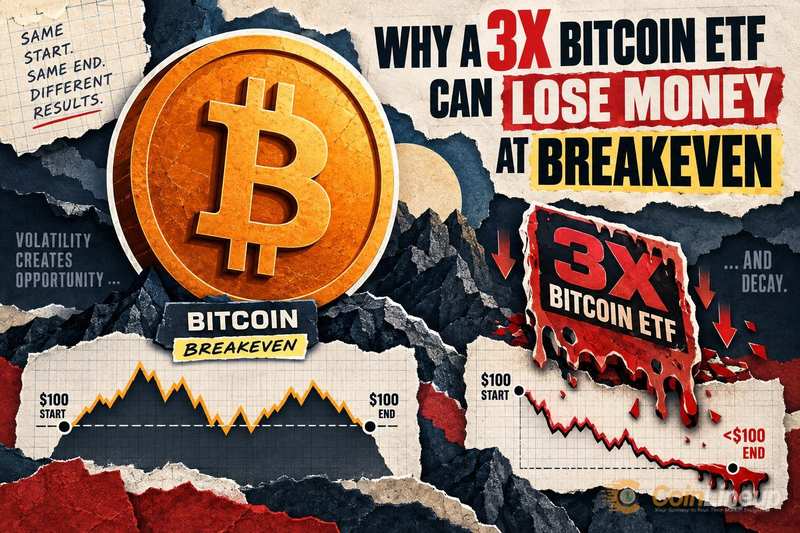
每日 3 倍比特币 ETF 常被宣传为一笔简单直接的赌注:如果比特币单日上涨 10%,基金就获得 30% 的收益。然而,由于这类产品在每个交易日重置杠杆,基金可能在多日区间内亏钱,即使比特币的价格最终恰好回到了起点。造成这一结果的力量——波动率损耗——是加密投资中最少被理解的风险之一。
核心机制:
- 每日 3 倍比特币 ETF 在每个交易日结束时重置其杠杆敞口,而不是按数周或数月计算。
- 当比特币在没有持续趋势的情况下上下波动时,每日复利会产生一种称为波动率损耗的拖累,即使比特币价格不变,基金价值也会缩水。
- 这类产品是短期交易工具,不是较长持有期内直接比特币敞口的替代品。
盈亏平衡悖论:比特币持平,3 倍 ETF 却下跌
许多投资者假设 3 倍杠杆基金在其持有的任何时间段内都能提供比特币回报的三倍。这一假设是错误的。每日 3 倍 ETF 的目标是比特币单日回报的三倍,然后在次日早晨基于新的起始价值重置其敞口。
这个每日重置是关键细节。在单日内,计算结果与宣传一致。但在多日的价格波动中,收益与亏损的顺序至关重要,而比特币从起点到终点的价格对比几乎无法说明杠杆基金在此期间的表现。
SEC 批准美国首批 3 倍比特币 ETF 使这些产品面向了更广泛的散户群体。由于 ETF 可以像任何上市股票一样在普通券商账户中交易,这些新基金可以像指数基金一样轻松买入——这正是其招募说明书中的细则容易被忽视的原因。更广泛的可得性使理解其机制比以往任何时候都更加重要,因为定义「3 倍」实际含义的是基金的招募说明书,而不是代码名称。每日重置杠杆基金在美国股票市场已有长期记录,美国监管机构多次警告,持有此类基金超过一天可能产生与基金名称中的倍数大相径庭的回报。
波动率损耗如何将一条起伏的路径变成亏损
一个使用整数的三日两日示例可以说明这一效应。假设比特币从 100 美元起步。第一天,比特币上涨 10%,达到 110 美元,3 倍 ETF 上涨 30%,因此 100 美元的投资增长至130 美元。
第二天,比特币下跌 9.09%,几乎恰好回到 100 美元(110 × 0.9091 = 100.00 美元)。然而,该 ETF 并不是从 100 美元下跌 30%,而是从 130 美元的新基数下跌 27.27%——即损失 35.45 美元,使投资者只剩 94.55 美元,尽管比特币回到了起点,投资者仍亏损超过 5%。
这就是波动率损耗,有时称为复利拖累或 beta 滑点。每一天,基金都在不断变化的净资产值(NAV)上对收益和亏损进行复利计算。大幅上涨的一天之后紧随大幅下跌的一天并不会相互抵消,因为百分比应用在不同的美元基数上。每日波动越大,比特币回报与杠杆基金回报之间的差距就越大。正如一项对杠杆 ETF 行为的分析所示,在较长时期内对比特币方向判断正确并不能提供针对这种路径依赖性拖累的保护。
路径依赖是描述这一效应的专业术语:决定基金结果的是每日波动的顺序和幅度,而不仅仅是起点和终点价格。比特币是世界上波动最剧烈的主要资产之一。在两个方向上都剧烈波动却没有净进展的时期十分常见,而这些恰恰是对每日杠杆基金惩罚最重的情形。
费用、融资成本和跟踪差异进一步扩大了差距。3 倍 ETF 必须借款以维持其杠杆,而借款会产生每日成本,像波动率拖累一样对投资者进行复利侵蚀。名义上的「3 倍」倍数并未计入这些成本。
比特币的历史包括多次急剧快速下跌的事件,例如比特币跌破 81,000 美元、加密货币清算超过 10 亿美元的时期。这样剧烈的双向波动市场,对于持有数天或数周的每日杠杆基金而言是最糟糕的环境。
持有 3 倍比特币 ETF 前应检查什么
在买入或继续持有每日 3 倍比特币 ETF 之前,投资者可以按照以下清单进行检查。这些不是对比特币方向的预测,而是产品的结构性特征,无论比特币涨跌都会影响回报。
- 确认每日重置: 阅读基金的招募说明书或简报,确认杠杆是每日重置,而非按月或按固定期限。目前美国大多数杠杆加密 ETF 均为每日重置。
- 持有期限: 这类产品专为较短持有窗口设计,通常为单日。在波动且无趋势的市场中持有越久,波动率损耗累积越多。
- 已实现波动率: 比特币的每日价格波动直接决定复利拖累的大小;波动越高,损耗越大。检查近期的每日波动幅度,而不仅仅是 30 天趋势。
- 费用与融资成本: 费用率只是成本的一部分。每日掉期或期货融资会增加基金持续支付的借款成本。请查看 SEC 针对杠杆 ETF 的监管框架中的总成本披露。
- 流动性与跟踪误差: 标的期货或掉期市场流动性不足,可能导致基金实际每日回报偏离预期的 3 倍倍数。可将基金的每日回报与过去一个月比特币每日波动的三倍进行比较。
最清晰的实用规则是:评估完整的回报路径,而不仅仅是比特币的终点。一只在同一周内以相同价格开始和结束的基金,可能经历了一段痛苦的原地往返,让杠杆投资者付出了真金白银。希望在没有这种拖累的情况下获得长期比特币敞口的投资者,应直接持有比特币或现货 ETF——通过同一段波动行情将两者并排持有,是观察路径依赖型基金行为差异的最直接方式。随着更多杠杆加密产品进入市场,每一个新代码都值得以招募说明书为优先进行同样的审查。
作为背景,比特币在某计量期间录得 84.2% 的年度涨幅,从起点到终点看似亮眼,但其间路径包含多次急剧反转。沿着同一路径行驶的杠杆基金,其回报将远低于朴素的 3 倍倍数,在某些子区间甚至可能跑输简单的无杠杆头寸。决定结果的是产品机制,而不是方向。
免责声明:本文仅供参考,不构成财务或投资建议。加密货币和数字资产市场存在重大风险。在做出决策之前,请务必自行研究。

