法国与意大利10年期减3个月期限利差上升;英国利差至9月持续走高
要点速览
- •Econbrowser于11月14日发布的文章利用OECD数据绘制了加拿大、法国、德国、意大利和英国的10年期减3个月政府债券期限利差。
- •法国和意大利的期限利差在10月上升,而英国的利差至9月持续走高。
- •根据Chinn和Ferrara(2026)的研究,期限利差在历史上对加拿大和德国的衰退预测效果优于文中考察的其他国家。
- •文章指出,5年期信用违约互换定价显示法国和意大利存在不容忽视的主权违约风险,因此在解读两国长期收益率时有必要参照CDS报价进行交叉验证。
- •OECD按标准化方式编制成员国长期利率统计数据,使各国收益率曲线得以在同一标准下进行跨国比较。
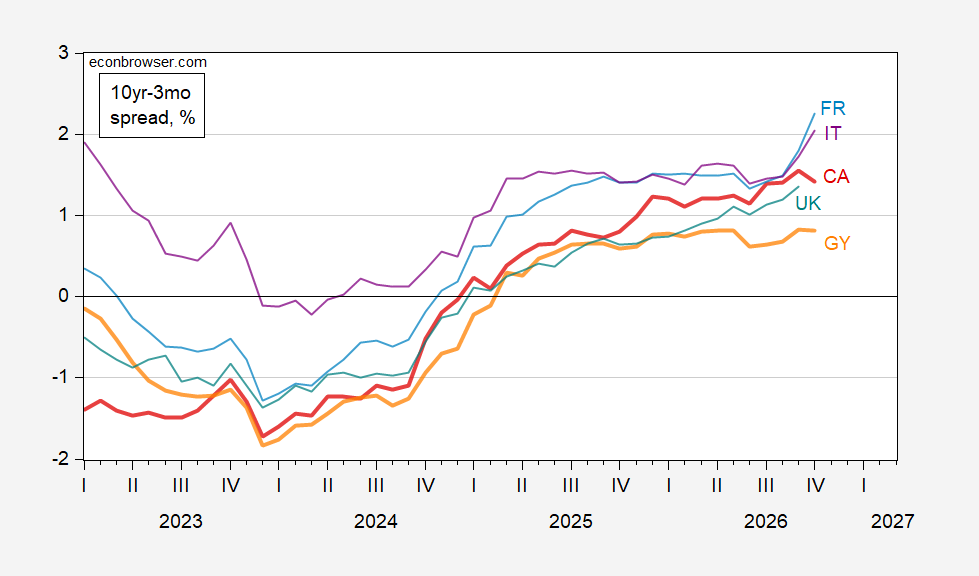
经济博客 Econbrowser 于11月14日发布的一篇文章考察了五个发达经济体的10年期减3个月政府债券期限利差,指出法国和意大利的利差在10月上升,而英国的利差至9月持续走高。
文章的图1绘制了加拿大(红色)、法国(浅蓝色)、德国(橙色)、意大利(紫色)和英国(蓝绿色)的10年期减3个月政府债券期限利差,均以百分比表示。数据来自经济合作与发展组织(OECD),这家总部位于巴黎的政府间组织按标准化方式编制成员国的长期利率统计数据,使各国的收益率曲线得以在同一标准下进行跨国比较。
期限利差——即长期与短期政府融资成本之间的差距——是经济周期分析中最受关注的指标之一,因为收益率曲线倒挂(即短期收益率高于长期收益率)在历史上曾多次先于多个发达经济体的衰退出现。在这一框架下,数值上升意味着两个期限之间的差距在扩大;而倒挂则是指这一差值本身转为负值。不过文章也指出,该指标在各国的表现并不一致:从历史上看,这一期限利差对加拿大和德国的衰退预测效果更好,相关讨论见Chinn和Ferrara(2026)的研究,可 在此 查阅。
文章还提出了一个方法论上的注意事项。在经济周期分析中,通常假设违约风险恒定或接近于零;但对法国和意大利而言,这一点似乎难以成立,5年期信用违约互换(CDS)的数据便是佐证。当主权违约风险不容忽视时,长期收益率可能在反映宏观经济状况(即利差本应捕捉的因素)之外,还反映市场感知的信用风险——这正是文章以CDS定价作为这两个市场相关交叉验证指标的原因。CDS定价反映了市场对主权借款人违约风险的评估,五年期限是常用的标准基准。CDS数据的来源为 Investing.com。
对于关注该指标的读者而言,文章所引用的参考数据集——OECD长期利率序列以及所引述的CDS报价——是随着后续观测数据延伸10月和9月读数时值得跟踪的对象。原文可在Econbrowser查阅:Some 10yr-3mo Spreads in October。

