美债收益率逼近24年高点 Pimco警告6%并非不可能
要点速览
- •10年期美国国债收益率在5.29%附近交易,为2002年4月以来最高水平,Pimco的Dan Ivascyn表示,6%的收益率(2000年以来未曾出现)是可能的。
- •Ivascyn指出油价上涨、持续通胀以及美国债务增加是推动因素,并警告杠杆对冲基金平掉亏损头寸可能加速抛售。
- •Russell Investments将2月底以来超过70%的收益率涨幅归因于实际利率上升和实际期限溢价扩大。
- •房地美报告称,30年期固定房贷利率于10月8日攀升至7.40%,高于一周前的7.28%和2025年的6.30%。
- •10月8日220亿美元的30年期国债拍卖以5.618%的收益率中标,认购倍数为2.54,但强劲需求并不能阻止高企的借贷成本对股市、公司信贷和加密货币构成压力。
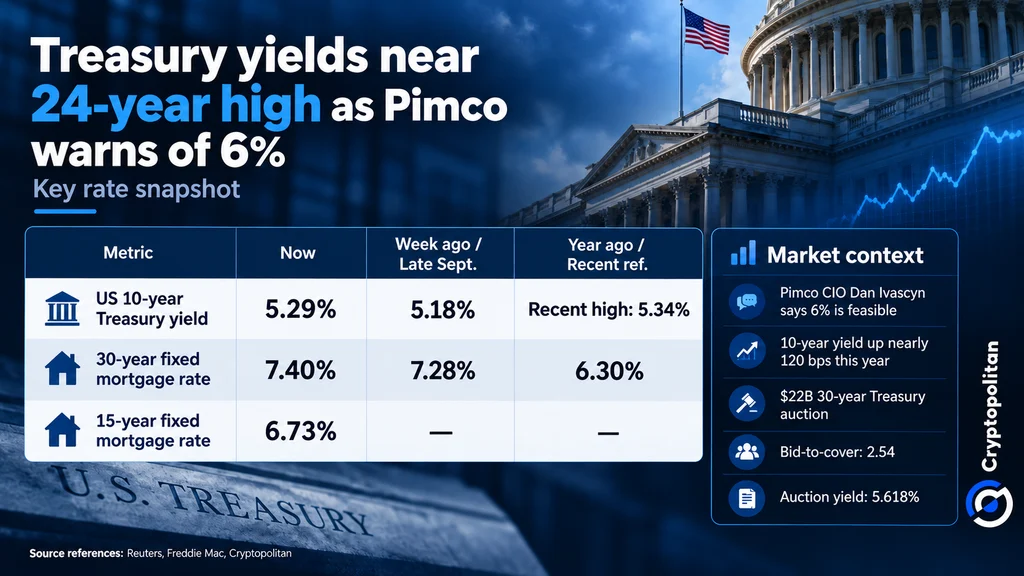
据美联储数据,美国10年期国债收益率周五在5.29%附近徘徊,略低于近期5.34%的峰值。该基准收益率上一次交易于这一水平是在2002年4月,当时其于4月2日达到5.36%。
债券管理公司Pimco的首席投资官Dan Ivascyn表示,收益率达到6%是可能的——正如路透社指出的,这是该基准自2000年以来未曾触及的水平——这一前景加剧了市场对全球股市和公司信贷借贷成本高企的担忧。
为什么Pimco称6%是“可行的”
Ivascyn称收益率再度大幅跳升是“可行的”,同时警告杠杆对冲基金在平掉亏损头寸时可能加速抛售。据路透社报道,他的论点主要集中在油价上涨、持续通胀以及美国面临的债务增加上。
10年期收益率今年已攀升约120个基点(1.2个百分点),其中7月至9月录得本世纪最大的季度涨幅。Ivascyn警告,若收益率升破5.5%,可能引发“风险市场的一些明显疲软,包括信贷和股票”。鉴于投资者倾向于转向收益率更高的美国国债,加密货币也可能面临困境。
超过70%的涨幅来自实际利率
收益率上升并非仅由美联储造成:与美联储直接设定的短期利率不同,10年期收益率由市场交易定价。据Russell Investments,2月底以来的涨幅中超过70%归因于实际利率上升——即经通胀调整后的收益率——以及实际期限溢价的扩大,后者是投资者持有较长期债券所要求的额外补偿。
在9月发布的一份评估中,国际清算银行报告称,尽管收益率不断上升,投资者仍在继续买入风险较高的资产,包括新兴市场投资。不过,国际货币基金组织警告,市场情绪的突然变化可能导致资本从脆弱经济体外流。
市场机制正发出警告信号
数种市场机制可能令债券抛售进一步恶化。路透社的分析显示,购买了AI公司所售长期债券的投资者目前正在卖出美国国债期货,以对冲利率攀升的风险。高盛预测,超大规模云服务商明年将举债4200亿美元,这可能进一步加大压力。
投资者对持有长期政府债券也日益警惕。10年期与30年期国债收益率之差已扩大至约37个基点,表明投资者认为需要就此类长期投资的风险获得更多补偿。
房贷市场可能令局面雪上加霜。利率上升意味着房主再融资的意愿降低,从而延长抵押贷款支持证券的存续时间。投资者的应对是卖出美国国债期货以对冲风险,这加大了债券价格的压力——而由于收益率与价格反向变动,又进一步推高收益率。
这种焦虑情绪也反映在期权市场。防范利率上升200个基点风险的成本已升至2023年3月以来的最高水平。在多种力量同时给市场施压的情况下,即便微小的市场波动也可能引发连锁反应。
7.40%的房贷利率已让家庭感受到压力
更高的房贷利率正使美国人购房难上加难。房地美报告称,30年期固定房贷利率于10月8日攀升至7.40%,高于一周前的7.28%,而2025年该利率6.30%。与此同时,15年期利率升至6.73%。
这一涨幅印证了Cryptopolitan在9月报道的趋势,当时美国国债收益率上升推高了房贷利率。
强劲需求能解决与不能解决的问题
尽管收益率高企,10月8日的220亿美元30年期国债拍卖仍吸引了投资者参与,正如路透社报道。此次拍卖的中标收益率为5.618%,认购倍数为2.54——即每1美元拍卖债券约有2.54美元的认购订单,这是衡量拍卖需求的标准指标。
即便如此,市场对债券的充足兴趣并不意味着借贷会变得便宜,因为买家正在寻求更高回报。如果收益率持续徘徊在6%附近,承受压力的将不仅是美国国债(尽管其需求强劲),还包括股票、公司信贷和加密货币。

