Зафиксируют ли протоколы FOMC очередное повышение после стремительного роста PMI и капзатрат на ИИ на 41-й неделе?
Ключевые выводы
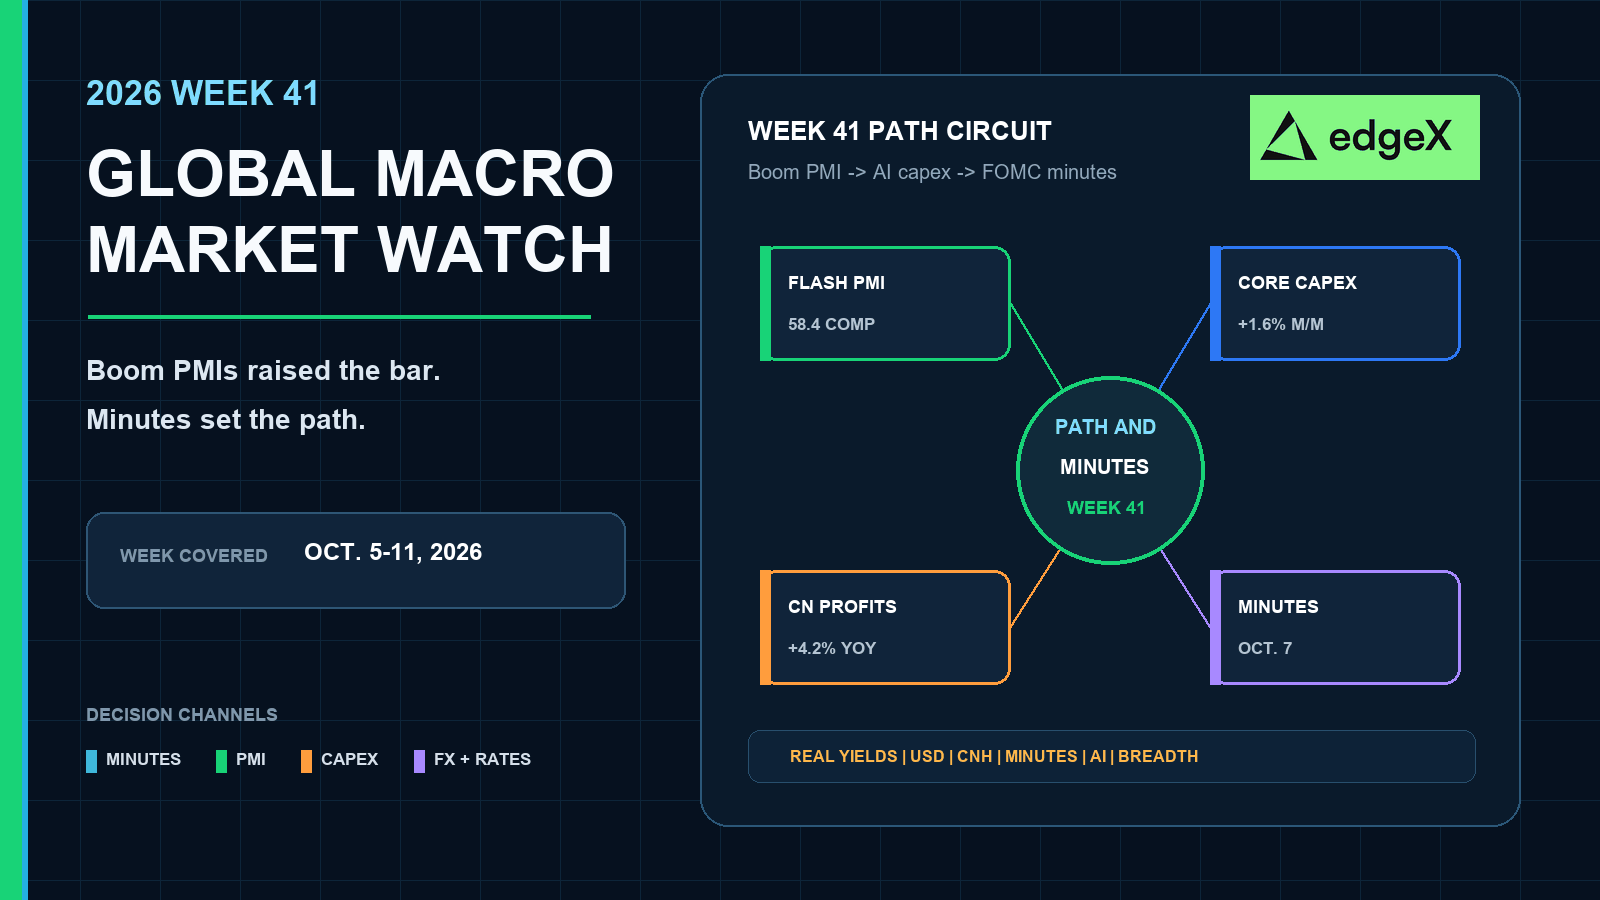
- •Предварительные оценки S&P Global от 23 сентября показали сводный PMI США на уровне 58.4 — максимуме с июля 2021 года, — а промышленный PMI на уровне 57.0; цены на ресурсы составили 66.4 после того, как ФРС уже повысила ставки до 3.75%–4.00%.
- •Общие заказы на товары длительного пользования остались без изменений на уровне около 338.6 млрд долларов, однако заказы на базовые капитальные товары без учета самолетов выросли на 1.6% в месячном и на 10.6% в годовом выражении, чему способствовали компьютеры и коммуникационное оборудование.
- •Итоговый индекс потребительских настроений Мичиганского университета за сентябрь снизился с 51.7 до 48.1, тогда как годовые инфляционные ожидания выросли с 4.0% до 4.6%; домохозяйства оказались более обеспокоенными, чем компании.
- •Дефицит текущего счета США во втором квартале увеличился на 33.4 млрд долларов, или 15.7%, до 246.0 млрд долларов, а рост промышленной прибыли Китая в августе замедлился до 4.2% в годовом выражении с 11.2% в июле.
- •На 41-й неделе также запланированы публикации по розничной торговле и импортным ценам еврозоны 5 октября, индекса активности потребления BOJ и регионального экономического отчета Японии 7–8 октября, а также отчета Китая о ценах на средства производства 9 октября — перед кластером решений G3 28–30 октября.
Краткий ответ
41-я неделя — это неделя глобальной траектории политики, а не только американских событий. На 39-й неделе предварительные PMI США достигли многолетних максимумов, сводный индекс еврозоны укрепился примерно до 53.1, ценовое давление со стороны бизнеса усилилось, а восстановление капитальных товаров вновь оказалось сосредоточено вокруг ИИ. Если протоколы от 7 октября расценят это сочетание бума и узких мест как аргумент в пользу продолжения ужесточения, реальные доходности, доллар и ожидания повышения ставки в конце октября останутся устойчивыми, а EUR, JPY и CNH будут отрабатывать вторичные эффекты. Если же в протоколах будет сделан акцент на двусторонних рисках после неизменных общих заказов на товары длительного пользования, расширения дефицита текущего счета и замедления промышленной прибыли Китая, рынкам будет легче переварить ситуацию, если еще не опубликованные данные 40-й недели по PCE, занятости и PMI Китая не окажутся перегретыми. Оценивайте публикации по розничным продажам и импортным ценам в Европе 5 октября и отчеты о спросе в Японии 7–8 октября вместе с протоколами США, а не после них.
Почему 41-я неделя станет проверкой протоколов и траектории политики
На 38-й неделе произошло первое повышение ставки ФРС более чем за три года. Затем 39-я неделя жестко ответила на вопрос о том, как экономика переваривает ужесточение. Частная деловая активность ускорилась. Цепочки поставок стали более напряженными. Заказы на оборудование, связанное с ИИ, оставались устойчивыми, даже когда потребители становились более обеспокоенными. 40-я неделя должна была стать первой полноценной проверкой инфляции и рынка труда, но на момент отсечения 28 сентября эти данные еще не были опубликованы. 41-я неделя не ждет следующего решения по ставке. Она задает более простой вопрос: после свидетельств стремительного роста PMI зафиксируют ли сентябрьские протоколы траекторию еще одного повышения?
Торгуйте этапами по отдельности. Решение по ставке может изменить оценку доходностей на коротком конце кривой за один день. Для устойчивой позиции денежно-кредитной политики нужны протоколы. Считали ли чиновники спрос и давление в производственной цепочке односторонними факторами? Или они по-прежнему учитывали напряженность с маржой в Китае, риски для промышленности и внешние балансы? 41-я неделя создана именно для проверки второго варианта.
Бум 39-й недели вновь повысил планку
Пакет предварительных PMI от 23 сентября, о котором сообщалось в обзоре Reuters через KELO, вышел после того, как ФРС уже подняла диапазон ставки по федеральным фондам до 3.75%–4.00%. Сводный индекс на уровне 58.4, промышленный индекс 57.0 и цены на ресурсы 66.4 оставили рынкам три актуальных сигнала: спрос по-прежнему имел значение, производственные мощности были ограничены, а риск деловой инфляции вернулся. На 41-й неделе предстоит решить, расценят ли протоколы это сочетание как зеленый свет для еще одного повышения в конце октября.
Глобальный макроэкономический календарь 41-й недели
| Дата | Регион | Запланированное событие | Почему это важно для рынков |
|---|---|---|---|
| 5 октября | Еврозона | Промышленные импортные цены и розничная торговля, август 2026 года | Проверка того, поддерживают ли спрос на товары и в магазинах Европы восстановление PMI 39-й недели. |
| 5–11 октября | Соединенные Штаты | Еженедельные заявки и вторичные высокочастотные показатели | Продолжают проверять состояние рынка труда и спроса между публикациями данных по занятости и CPI. |
| 7 октября | Соединенные Штаты | Протоколы FOMC заседания 15–16 сентября | Первая полная письменная запись первого повышения ставки более чем за три года после стремительного роста PMI и капзатрат на ИИ. |
| 7 октября | Япония | Индекс активности потребления BOJ | Цвет спроса в Японии в тот же день, когда протоколы США скорректируют траекторию повышений. |
| 8 октября | Япония | Региональный экономический отчет BOJ | Проверка того, поддерживает ли региональная картина спроса в Японии динамику иены после повышения ставки. |
| 9 октября | Китай | Отчет NBS о ценах на средства производства за конец сентября | Ранняя проверка цен в производственной цепочке Китая после публикации данных о промышленной прибыли 28 сентября. |
| 14 октября | Соединенные Штаты / Китай | CPI США; CPI и PPI Китая, сентябрь 2026 года | Ближайшая инфляционная проверка 42-й недели после того, как протоколы зададут спор о траектории. |
| 15 октября | Соединенные Штаты | Розничные продажи и PPI, сентябрь 2026 года | Проверка того, поддерживают ли потребительский спрос и цены в производственной цепочке бум 39-й недели. |
| 28–30 октября | Соединенные Штаты / Еврозона / Япония | Решение FOMC; заседание ЕЦБ по денежно-кредитной политике; заседание BOJ по денежно-кредитной политике | Следующий актуальный кластер политики G3 после периода публикации протоколов. |
Протоколы FOMC меняют функцию реакции после повышения ставки
Календарь FOMC Федеральной резервной системы, календарь публикаций экономических данных США за октябрь 2026 года и инструменты расписания публикации протоколов указывают, что протоколы заседания 15–16 сентября выйдут 7 октября в 14:00 по восточному времени. Это самый чистый политический катализатор 41-й недели после скачка спроса на 39-й неделе и до кластера решений G3 в конце октября. Неделя не ограничивается США: Eurostat опубликует данные по розничной торговле и импортным ценам еврозоны 5 октября, в расписании BOJ указаны индекс активности потребления Японии 7 октября и региональный экономический отчет 8 октября, а календарь NBS Китая назначает отчет о ценах на средства производства за конец сентября на 9 октября.
Протоколы важны потому, что после повышения данные уже изменились. Чиновники ужесточили политику до того, как 39-я неделя принесла более сильные предварительные PMI, растущее давление деловых цен и новый скачок заказов на базовые капитальные товары. Ястребиный тон, опирающийся на напряженность мощностей и повышенный риск спроса, поддерживает более высокие реальные доходности и укрепление доллара. Более сбалансированный тон, в котором по-прежнему отмечаются двусторонние риски для промышленности, внешних балансов и поглощения китайского спроса, оставит решение 28 октября более зависимым от данных.
Протоколы будут оцениваться на фоне незавершенного подтверждения данных 40-й недели
К моменту публикации протоколов рынки уже должны получить незавершенное подтверждение данных 40-й недели: JOLTS, августовский PCE в графике публикаций BEA, третью оценку ВВП за второй квартал, официальный PMI Китая и данные по занятости за сентябрь в календаре BLS. На момент отсечения 28 сентября это еще не были завершенные факты обзора 40-й недели, но они все равно определят, как трейдеры оценят протоколы. Более высокий PCE или перегревающийся рынок труда облегчат оценку ястребиных протоколов; более слабый рынок труда или прохладный базовый PCE повысят планку. Сопоставляйте протоколы с доходностями на коротком конце кривой и долларом, а не с одним открытием фондового рынка.
Стремительный рост PMI и капзатраты на ИИ поддерживают спрос
Завершенные данные опросов и заказов 39-й недели объясняют, почему 41-я неделя — это не просто техническое событие вокруг протоколов США. Предварительный пакет S&P Global по США показал ускорение частного сектора после повышения ставки, а не его охлаждение. Новые заказы на уровне 58.2 и цены на ресурсы 66.4 превратили дискуссию после повышения в проблему сочетания спроса и узких мест. Сводный PMI еврозоны также укрепился примерно до 53.1, поэтому восстановление развитых экономик оказалось шире, чем в одной стране, даже если США по-прежнему лидировали.
Отчет Census по товарам длительного пользования, освещенный в обзоре Reuters по капитальным товарам через KELO, затем разделил картину в промышленности. Общие заказы на товары длительного пользования остались неизменными на уровне около 338.6 млрд долларов после пересмотренного роста на 0.9% в июле. Заказы на базовые капитальные товары без учета самолетов подскочили на 1.6% в месячном выражении и на 10.6% в годовом, причем компьютеры и коммуникационное оборудование по-прежнему демонстрировали силу. Это бум ИИ и оборудования на фоне более плоской динамики общих заказов на товары. Это не широкомасштабный коллапс промышленности. Публикации по розничной торговле и импортным ценам еврозоны 5 октября проверят, по-прежнему ли европейский спрос поддерживает более широкое восстановление PMI, тогда как протоколы FOMC зададут траекторию доллара.
Настроения ухудшились, а инфляционные ожидания выросли
Итоговый индекс потребительских настроений Мичиганского университета за сентябрь снизился до 48.1 с 51.7. Инфляционные ожидания на год выросли до 4.6% с 4.0%. Домохозяйства выглядели более обеспокоенными, даже когда компании сообщали о стремительном росте заказов. Такое расхождение может поддерживать инвестиции, связанные с ИИ, и одновременно переоценивать политику в сторону ужесточения, если протоколы окажутся ястребиными, тогда как незавершенные данные по рынку труда 40-й недели сохраняют риск замедления роста.
Внешние балансы и маржа Китая по-прежнему противостоят простой истории бума
Отчет BEA о международных операциях показал, что дефицит текущего счета США во втором квартале увеличился на 33.4 млрд долларов, или 15.7%, до 246.0 млрд долларов. Сам по себе это не катализатор 41-й недели. Однако показатель по-прежнему важен для дискуссий о долларе и двойном дефиците, когда протоколы вновь откроют вопрос о траектории повышений.
Китай — другая незавершенная половина глобальной истории бума. В начале 40-й недели пакет NBS по промышленной прибыли, опубликованный в соответствии с календарем публикаций NBS на 2026 год, показал рост прибыли в августе лишь на 4.2% год к году после 11.2% в июле. Рост за январь–август замедлился до 15.7% с 17.6%. Прибыль технологического производства оставалась чрезвычайно высокой. Категории, связанные с потребителем, отставали. Рассматривайте эту публикацию как раннюю сопутствующую базу, а не как завершенный обзор 40-й недели. Официальный PMI 30 сентября на момент отсечения еще не был опубликован. Позднее сравните его с тем же разрывом между промышленностью и домохозяйствами.
Передача импульса по-прежнему проходит через EUR, JPY, CNH, металлы и циклические акции ИИ
Зафиксированное протоколами повышение при слабой марже Китая сохраняет для CNH, меди и акций, связанных с Азией, более выборочный характер, чем чистая история бума в США. Индекс активности потребления Японии и региональный экономический отчет, выходящие на той же неделе, важны для JPY перед заседанием BOJ 29–30 октября. Публикации по розничной торговле и импортным ценам Европы 5 октября важны для EUR и для оценки того, стоял ли за восстановлением PMI еврозоны 39-й недели реальный спрос на товары. 41-й неделе не нужно, чтобы какой-либо один регион доминировал на каждом рынке. Но Европа, Япония и Китай должны оставаться актуальными фильтрами риска вокруг публикации американского решения 7 октября.
Обзор 39-й недели: активность стремительно росла, узкие места усиливались, а капзатраты оставались ориентированными на ИИ
39-я неделя, 21–27 сентября, была последним завершенным недельным периодом, доступным на момент производственного отсечения 28 сентября. Основной вывод был прост: восстановление после повышения ставки не охладило спрос. Активность частного сектора ускорилась. Ценовое давление по данным опросов вновь усилилось. Заказы на оборудование, связанное с ИИ, оставались устойчивыми, даже когда потребители становились более пессимистичными.
Центральным событием недели стало 23 сентября. Предварительный сводный PMI США от S&P Global вырос до 58.4 с 56.0 — это максимум с июля 2021 года. Промышленный индекс поднялся до 57.0 с 53.9. Новые заказы выросли до 58.2. Задержки поставщиков стали самыми распространенными с июля 2022 года. Оплаченные цены на ресурсы подскочили до 66.4 — максимума с октября 2022 года. S&P Global частично связала напряженность мощностей и задержки поставок с конфликтом на Ближнем Востоке и показала восстановление ценового давления через канал деловых опросов. Сводный PMI еврозоны также укрепился примерно до 53.1, поэтому расширение развитых экономик стало более широким, хотя США по-прежнему лидировали.
24–25 сентября дополнили картину внешних счетов и промышленности. BEA сообщило о дефиците текущего счета во втором квартале в размере 246.0 млрд долларов после расширения на 33.4 млрд долларов. Заказы Census на товары длительного пользования не изменились, но заказы на базовые капитальные товары без самолетов подскочили на 1.6% в месячном выражении и на 10.6% в годовом. Компьютерное и коммуникационное оборудование по-прежнему поддерживало историю инвестиций в ИИ. Настроения Мичиганского университета снизились до 48.1, а годовые инфляционные ожидания выросли до 4.6%, поэтому домохозяйства оказались более обеспокоенными, чем компании. Рыночная оценка примерно 68.6% вероятности очередного скорого повышения оставалась частью политической картины той же недели.
На момент отсечения 28 сентября завершенная картина 39-й недели и данные о прибыли Китая, опубликованные в начале 40-й недели, оставляли четыре актуальных сигнала: частный спрос в США стремительно рос, узкие места и давление деловых цен вернулись, капзатраты на ИИ по-прежнему поддерживали инвестиции в оборудование, а напряженность с маржой в Китае и более широкий внешний дефицит США не позволяли глобальному сочетанию показателей выглядеть однозначно позитивным. Стремительные PMI и устойчивые заказы на базовые капитальные товары повышают планку для любого ралли облегчения после публикации протоколов, которому нужна простая история паузы. Неизменные общие заказы на товары длительного пользования, более слабые настроения и замедление китайской прибыли оставляют открытым канал двусторонних рисков, если еще не опубликованные данные 40-й недели по PCE или занятости разочаруют.
Карта решений для разных классов активов
| Сочетание 41-й недели | Криптовалюты | Акции | Сырьевые товары | Валюты и ставки |
|---|---|---|---|---|
| Ястребиные протоколы после стремительного роста PMI и устойчивых базовых PCE/данных по занятости | Более высокие реальные доходности и ужесточение ликвидности давят на заемные криптопозиции. | Акции с длинной дюрацией и высоким коэффициентом бета отстают; лидеры ИИ все еще могут идти своим путем. | Золото сталкивается с препятствием в виде доходностей; промышленные металлы принимают на себя процентный риск. | Реальные доходности и USD растут; ожидания повышения ставки на коротком конце к 28 октября укрепляются. |
| Сбалансированные протоколы при более прохладных незавершенных данных 40-й недели по инфляции и рынку труда | Снижение шума вокруг траектории может поддержать BTC и ETH, если спотовый спрос подтвердит движение. | Ширина рынка может улучшиться, если циклические акции присоединятся к движению помимо мегакэпов ИИ. | Промышленные металлы выигрывают от переваривания данных; золото зависит от реальных доходностей. | USD избирательно слабеет; волатильность на коротком конце снижается. |
| Протоколы остаются ястребиными, пока маржа/PMI Китая ухудшаются | Отток от риска в Азии может ударить по криптовалютам с высокой бетой, даже если американский ИИ остается устойчивым. | Международные компании и промышленные экспортеры, чувствительные к Китаю, отстают. | Медь и связанные с ней металлы слабеют из-за риска снижения поглощения; динамика энергоносителей остается двусторонней. | CNH слабеет; сырьевые валюты расходятся; спрос на USD как на валюту-убежище может сохраняться. |
| Слабый рынок труда после стремительного роста PMI, при двусторонних протоколах | Облегчение по траектории ставок помогает, только если не доминирует сокращение заемных позиций. | Пересмотры прибыли и риск для маржи становятся центральными; защитные акции могут опередить циклические. | Золото может опередить промышленные сырьевые товары. | Кривые доходности могут изменить форму; неопределенность траектории политики остается повышенной для USD и JPY. |
Что подтвердит сигнал 41-й недели?
Базовый сценарий — шум вокруг траектории, а не чистый односторонний тренд. Подтверждение 41-й недели должно проявиться в совместном движении протоколов 7 октября, розничных продаж и импортных цен еврозоны, отчетов о спросе в Японии, доходностей на коротком конце, доллара, EUR, JPY, еще не опубликованных данных 40-й недели по PCE и занятости, CNH и промышленных металлов. Движение рынка после публикации протоколов, ограниченное только американскими активами, менее устойчиво, чем синхронизированная глобальная корректировка, сохраняющаяся после политических публикаций начала октября.
Китаю нужен отдельный список проверок. Оценивайте публикацию о прибыли 28 сентября и отчет о ценах на средства производства 9 октября вместе с еще не опубликованным официальным PMI 30 сентября и прежним разрывом между промышленностью и домохозяйствами, а не изолированно. Стабильные или более сильные сигналы из Китая поддержат сдерживание рисков при ястребиной траектории США. Очередное ухудшение маржи или PMI сохранит избирательный подход к Азии, даже если капзатраты на ИИ останутся сильными. Для устойчивого результата с повышением аппетита к риску нужны не перегревающиеся инфляция и рынок труда США, протоколы, не вынуждающие рынки немедленно паниковать из-за второго повышения, стабильный спрос в Европе, упорядоченный спрос в Японии перед заседанием BOJ в конце октября и сигналы из Китая, которые не позволят дисбалансу предложения и спроса доминировать над глобальными циклическими активами. 39-я неделя уже установила эту планку.
Торгуйте с преимуществом
На быстро меняющихся рынках исполнение сделки не менее важно, чем направление движения. Поэтому все больше трейдеров обращаются к децентрализованным площадкам, таким как edgeX, для торговли бессрочными контрактами и на спотовом рынке.
В отличие от традиционных централизованных платформ, edgeX построена вокруг самостоятельного хранения активов: вы сохраняете контроль над своими средствами и сами авторизуете их перемещение. Для активных трейдеров это дает существенное преимущество — доступ к рынку без передачи активов под хранение бирже.
edgeX также сочетает основные преимущества DeFi с торговым опытом, рассчитанным на серьезное исполнение сделок. Платформа делает акцент на глубокой ликвидности, высокоскоростном сопоставлении ордеров и низком проскальзывании, помогая трейдерам сохранять оперативность в волатильных условиях. Благодаря поддержке высокого кредитного плеча опытные участники рынка получают больше гибкости в выражении макроэкономических взглядов и управлении риском.
Помимо исполнения сделок, децентрализованная торговая инфраструктура может давать структурные преимущества: большую прозрачность, проверку операций в блокчейне и меньшую зависимость от централизованных посредников. Для трейдеров, которые хотят высокой эффективности, не отказываясь от контроля, такая модель становится все более привлекательной.
edgeX создана для этого баланса: она объединяет профессиональный торговый опыт с основными принципами децентрализованных рынков.
Трейдеры, которые хотят изучить более эффективный с точки зрения капитала способ торговли с самостоятельным хранением активов, могут подробнее ознакомиться с edgeX.
Часто задаваемые вопросы
Какое событие станет главным в глобальной макроэкономике на 41-й неделе?
Катализатором с наибольшим влиянием станет публикация 7 октября протоколов FOMC по итогам заседания 15–16 сентября. Однако рынки будут читать эти протоколы в контексте глобальной недели: восстановления PMI США и еврозоны на 39-й неделе, силы капитальных товаров, связанных с ИИ, еще не опубликованных данных 40-й недели по PCE, JOLTS, занятости и подтверждения PMI Китая, а также отчетов о спросе в Японии и проверки цен в производственной цепочке Китая 9 октября.
Почему следует анализировать 39-ю неделю, а не 40-ю?
Производственный цикл завершился 28 сентября, тогда как 40-я неделя еще продолжалась. JOLTS, августовский PCE, третья оценка ВВП за второй квартал, официальный PMI Китая и данные по занятости за сентябрь еще не были завершенными недельными результатами. 39-я неделя, 21–27 сентября, была последним завершенным недельным периодом и обозначена соответствующим образом.
Почему стремительный рост PMI важен после первого повышения ставки?
Предварительный сводный PMI США от S&P Global вырос до 58.4, а промышленный PMI — до 57.0 после того, как ФРС уже ужесточила политику до 3.75%–4.00%. Новые заказы и цены на ресурсы также подскочили, превратив дискуссию после повышения из простой истории охлаждения в проблему сочетания спроса и узких мест.
Как протоколы 7 октября могут изменить траекторию до 28 октября?
Ястребиные протоколы, в которых подчеркиваются напряженность мощностей и повышенный инфляционный риск, могут сохранить высокие реальные доходности и ожидания повышения ставки до следующего заседания FOMC. Более сбалансированные протоколы сделают решение 28 октября более зависимым от незавершенного кластера данных 40-й недели по инфляции и рынку труда.
Что 39-я неделя изменила в прогнозе на 41-ю неделю?
39-я неделя принесла предварительные PMI США на многолетних максимумах, более сильное давление деловых цен, неизменные общие заказы на товары длительного пользования при скачке заказов на базовые капитальные товары на 1.6%, ухудшение потребительских настроений и расширение дефицита текущего счета во втором квартале. Это сочетание повысило планку для простой оценки паузы и сделало подтверждение 41-й недели зависимым от протоколов и незавершенной траектории данных 40-й недели.
Как выглядит конструктивный сценарий 41-й недели?
Конструктивное сочетание — это протоколы, не вынуждающие рынки немедленно паниковать из-за второго повышения, незавершенные данные 40-й недели по инфляции и рынку труда, которые остаются устойчивыми без перегрева, стабильный спрос в Европе, упорядоченный спрос в Японии и сигналы из Китая, не позволяющие разрыву между промышленностью и домохозяйствами доминировать. Подтверждение должно проявиться в сдержанной волатильности на коротком конце, избирательной динамике доллара/EUR/JPY/CNH и более стабильных промышленных сырьевых товарах на фоне движения акций, возглавляемого ИИ.

