Почему инвесторам не стоит спешить с покупкой следующего громкого IPO
Ключевые выводы
- •IPO в США с 1980 года в среднем давали доходность в первый день примерно 18%–19%, но основная выгода доставалась инвесторам, получившим акции по цене размещения.
- •Покупатели после начала торгов могут получить значительно меньшую доходность, чем показывает заголовочный рост, поскольку аллокации в сильных сделках ограничены, а слабые сделки доступны легче.
- •Недавно вышедшие на биржу компании в первые годы после листинга часто отстают от сопоставимых фирм, особенно если это небольшие убыточные эмитенты.
- •Окончание lock-up может быть удобным моментом для переоценки новых бумаг, поскольку дополнительное предложение акций может давить на цену, если спрос не растет.
- •Статья отмечает, что частный рынок не обязательно лучше публичного, поскольку доходность венчурных инвестиций сильно смещена в сторону самых ранних и рискованных раундов финансирования.
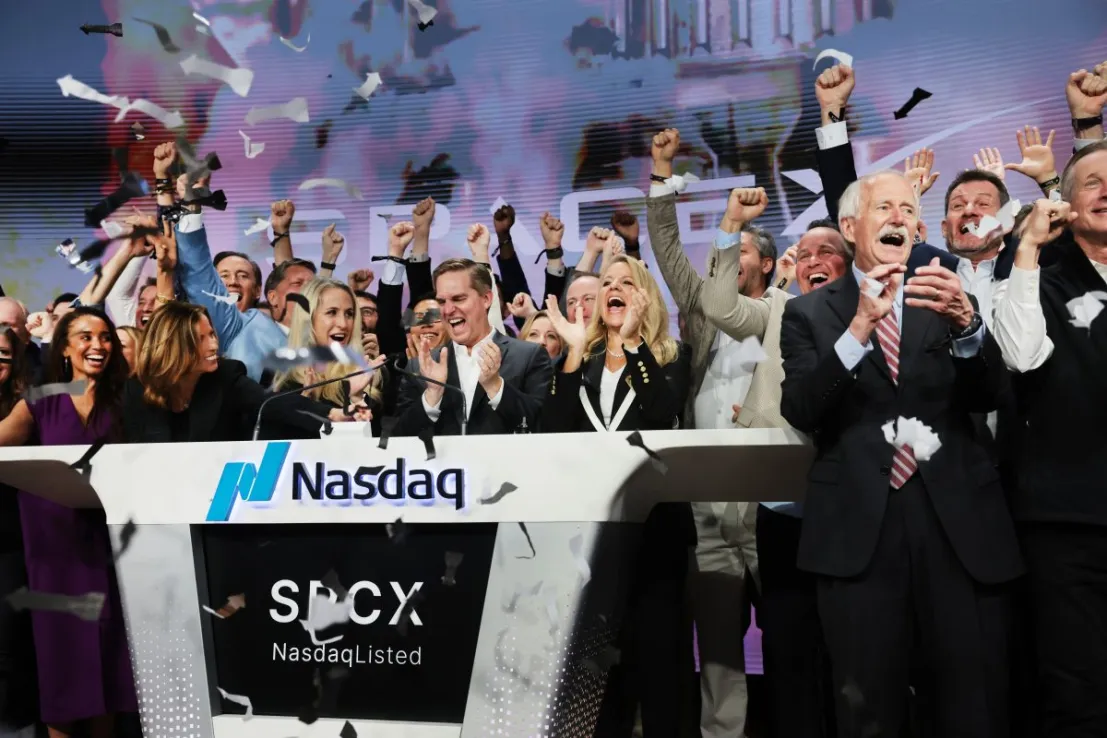
IPO приводят инвесторов в сильное возбуждение, однако данные свидетельствуют, что к ним следует относиться с большей осторожностью, пишет Yves Bonzon
Существует очень мало финансовых событий, которые вызывают столько же ажиотажа, как первичные публичные размещения акций (IPO). И все же история показывает, что к ним нужно подходить осторожно. Если отойти на шаг назад и посмотреть на то, что десятилетия эмпирических исследований говорят об инвестировании в IPO, картина оказывается удивительно устойчивой и отрезвляющей.
Первый широко известный стилизованный факт — это недооценка IPO при размещении. В среднем IPO в США с 1980 года приносили в первый день доходность примерно 18%–19%, согласно последним данным, собранным Jay Ritter из University of Florida. Но эти «деньги, оставленные на столе», в основном достаются тем, кто получает аллокацию по цене размещения — обычно институциональным инвесторам, связанным с андеррайтинговым синдикатом, — а не тем, кто покупает после начала торгов.
Получение аллокации также не гарантирует успеха инвестиций. В громких сделках аллокации сильно ограничены, тогда как слабые сделки обычно доступны без труда — классический эффект winner’s curse. В результате инвестиционная стратегия, без разбора подписывающаяся на IPO, неизбежно заработает значительно меньше, чем заголовочные всплески доходности в первый день, о которых сообщают исследования IPO. Для инвесторов, наблюдающих за рынком со стороны, это различие важно, поскольку наиболее заметная доходность не обязательно доступна среднему покупателю.
Терпение — добродетель
Недавно вышедшим на биржу компаниям также бывает сложно сохранить первоначальный импульс. Ritter установил, что IPO значительно уступали сопоставимым компаниям в первые несколько лет после листинга, хотя значительная часть этого отставания приходится на небольшие убыточные компании. Похоже, что этот паттерн тесно связан с выбором момента выхода на рынок. Компании умеют размещать акции тогда, когда энтузиазм инвесторов и оценки близки к пику. Это согласуется с одним из наших давних инвестиционных убеждений: уровни оценки имеют значение лишь в редкие моменты, когда они достигают экстремумов, меняя реакционную функцию корпоративных эмитентов.
В целом эмпирические данные указывают на то, что терпеливым инвесторам обычно предлагают более привлекательные точки входа в кварталах после листинга, а не в эйфорические первые дни. Разумеется, это не означает, что инвесторам следует полностью избегать IPO. Каждая великая публичная компания когда-то была IPO, и некоторые из завтрашних крупнейших победителей, безусловно, выходят на рынок уже сегодня. Урок здесь — терпение и дисциплина. Окончание lock-up может стать полезным моментом для переоценки настроений в отношении недавно вышедших на биржу компаний. По мере снятия ограничений на продажу инсайдерами и появления большего числа акций в обращении рынку приходится поглощать дополнительное предложение акций. При отсутствии сопоставимого роста спроса это инкрементальное предложение может оказывать дополнительное механическое давление на цены акций вниз.
Частный vs публичный рынок
Если средний инвестор на публичном рынке структурно опаздывает к вечеринке, почему бы просто не присоединиться к ней раньше и не участвовать, пока компании еще остаются частными? Хотя история показывает, что каждое поколение основателей и венчурных капиталистов учится дольше оставаться частными и извлекать больше из кривой создания стоимости до IPO, это автоматически не делает инвестиции в частные рынки более привлекательными. Более того, доходность венчурного капитала чрезвычайно смещена в сторону самых ранних раундов финансирования. Самая крутая часть кривой создания стоимости достается инвесторам, готовым нести наибольший риск смертности бизнеса, на стадии, где доступ ограничен, а выявить будущих исключительных победителей с какой-либо значимой степенью уверенности крайне сложно.
Для большинства инвесторов ключ заключается не в выборе между частными и публичными рынками. Следует сохранять дисциплину на обоих. Частные рынки могут предлагать привлекательные возможности, особенно через опытных управляющих, имеющих доступ к перспективным компаниям на более ранних стадиях развития. Но ярлык pre-IPO сам по себе не означает более высокую доходность; доступ, выбор управляющего и оценка имеют не меньшее значение, чем на публичных рынках.
В конечном счете инвесторы не могут позволить себе пропустить крупных победителей на публичном рынке. Цель состоит в том, чтобы участвовать в долгосрочном росте исключительных бизнесов, а не получить к ним доступ на как можно более ранней стадии. Нет необходимости любой ценой добиваться аллокации pre-IPO или IPO. Вместо этого инвесторы могут позволить себе терпение и наращивать позиции после того, как первоначальная волатильность IPO утихнет, когда значительная часть долгосрочного эффекта сложного роста компании еще не реализована.
Yves Bonzon — group chief investment officer в Julius Baer

