Что могут получить держатели стейблкоинов при банкротстве эмитента
Ключевые выводы
- •Резервное обеспечение поддерживает стоимость токена, но само по себе не подтверждает право держателя на конкретные денежные средства, казначейские векселя или другие резервные активы.
- •Для прямого погашения обычно требуются соответствие требованиям эмитента, верификация аккаунта, проверки соответствия и соблюдение применимых условий.
- •Клиенты, хранящие токены на биржах, при приостановке вывода средств или банкротстве платформы могут сначала иметь договорное требование к бирже.
- •Стейблкоин может торговаться ниже базовой стоимости, даже если соответствующие требованиям пользователи сохраняют доступ к погашению у эмитента; отвязка курса может предшествовать формальному банкротству.
- •MiCA требует выпуска соответствующих токенов электронных денег по номиналу и предоставляет держателям требования к эмитентам, детали которых должны быть раскрыты в соответствующем техническом документе.
Резервное обеспечение обычно не дает держателю стейблкоина права собственности на конкретный резервный актив, а соответствующие права отличаются от защиты банковских вкладов. Возможность вернуть средства зависит от того, где хранятся токены, доступно ли прямое погашение у эмитента и как рассматриваются резервы, если компания не может выполнить свои обязательства.
Ключевые моменты
- Резервное обеспечение не равнозначно прямому владению резервными активами.
- Для прямого погашения держателю часто необходимо соответствовать требованиям эмитента.
- Пользователи бирж могут иметь требования к бирже, а не напрямую к эмитенту.
- Отвяз курса может произойти до формального банкротства эмитента.
- Регламент ЕС о рынках криптоактивов предоставляет определенным держателям конкретные требования к эмитентам.
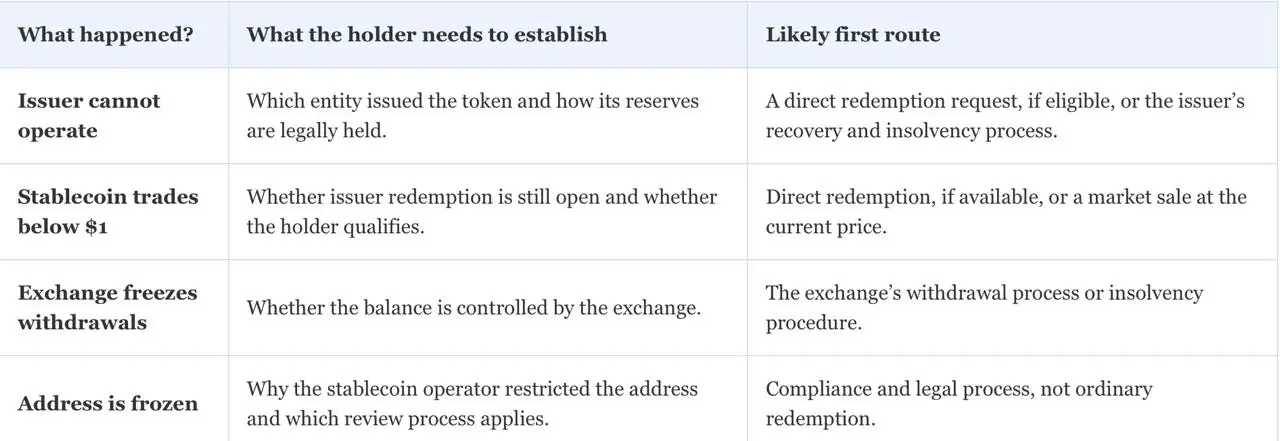
Сначала определите, что именно вышло из строя
Фраза «стейблкоин потерпел неудачу» может описывать несколько разных событий. Эмитирующая компания может стать неплатежеспособной. Банк или кастодиан, хранящий часть резервов, может оказаться под давлением. Биржа, на которой клиент хранит токен, может приостановить вывод средств. Кроме того, токен может торговаться ниже базовой валюты, даже если погашение у эмитента остается доступным для соответствующих требованиям клиентов.
Путь к возврату средств зависит от того, какая часть структуры дала сбой: эмитент, биржа, кастодиан резервов или рыночная цена.
Что дает держателям резервное обеспечение — и чего оно не дает
Когда компания заявляет, что ее стейблкоин обеспечен в соотношении один к одному, она описывает экономическую связь: предполагается, что резервные активы поддерживают токены в обращении. Это не обязательно означает, что каждый держатель владеет определенной долей каждого резервного актива или может выбрать, какой актив получить при погашении.
Если эмитент терпит неудачу, соответствующие юридические документы определяют, может ли держатель потребовать погашения, воспользоваться предусмотренной законом защитой или присоединиться к другим кредиторам в процедуре несостоятельности. Эти документы также определяют, отделены ли резервные активы от другого имущества компании и могут ли на них претендовать другие кредиторы.
Качество резервов и юридическое право собственности — это разные вопросы. Денежные средства, казначейские векселя и активы фондов денежного рынка могут обладать высокой ликвидностью, однако одной ликвидности недостаточно, чтобы определить, кто получит выплаты первым при банкротстве компании. В рамках стейблкоинов Банк международных расчетов указывает, что резервные активы должны быстро реализовываться и храниться в структурах, защищенных от банкротства. Эта рекомендация служит ориентиром для оценки конструкции стейблкоина, но не подтверждает, что каждый существующий эмитент использует такую же структуру. (Источник: структура стейбкоинов BIS)
Права на погашение зависят от способа хранения токена
Подтвержденный прямой клиент, владелец токенов на самостоятельном хранении и клиент биржи могут владеть одним и тем же токеном, но иметь разные практические способы получить доллары или евро.
Прямое погашение обычно предполагает возврат токенов эмитенту и получение базовой валюты по номиналу с учетом условий эмитента. Например, условия Circle для USDC связывают прямое погашение один к одному с зарегистрированным аккаунтом Circle Mint и другими условиями, включая отсутствие действий регулятора, суда или правоохранительных органов, ограничивающих погашение.
Владелец токенов на самостоятельном хранении без аккаунта у эмитента все же может продать токен на ликвидной площадке, пройти регистрацию у эмитента, если такая возможность доступна, или воспользоваться услугами соответствующего провайдера. Такой посредник может взимать комиссии, устанавливать ограничения или приостанавливать конвертацию в периоды рыночного стресса. Само владение токеном не обеспечивает автоматически такой же операционный доступ, как статус подтвержденного клиента эмитента.
Для пользователя, хранящего стейблкоины на бирже, первой проблемой может быть вовсе не эмитент. Биржа контролирует кошелек и может выступать договорным контрагентом клиента. Если биржа приостанавливает вывод средств или становится неплатежеспособной, клиенту, возможно, придется воспользоваться процедурой предъявления требований к бирже, прежде чем получить контроль над токенами или попытаться провести прямое погашение.
Подтвержденный клиент эмитента: может подать запрос на прямое погашение при условии соблюдения текущих требований к допуску, условий и проверок соответствия.
Владелец токенов на самостоятельном хранении: контролирует токены, но может нуждаться в предусмотренном правилами способе конвертации их в фиатную валюту.
Клиент биржи: может иметь требование к бирже, прежде чем получить контроль над базовыми токенами.
Что может означать отвяз курса — и чего она не означает
Отвяз курса — это событие на рынке. Если долларовый стейблкоин торгуется по $0.97, рынок оценивает немедленный доступ к токену ниже одного доллара. Скидка может отражать опасения по поводу резервов, медленное или недоступное погашение для некоторых пользователей, низкую ликвидность на бирже или массовые продажи.
Во время отвязки курса практические вопросы заключаются в том, могут ли соответствующие требованиям клиенты по-прежнему погашать токены по номиналу и обрабатывает ли эмитент такие запросы. В раскрытии рисков USDC Circle признает, что USDC может торговаться выше или ниже одного доллара на сторонних платформах. Одна лишь более низкая цена на бирже не доказывает отсутствие резервных активов.
Токен может оставаться близким к $1, поскольку трейдеры ожидают сохранения возможности прямого погашения. Если эта уверенность ослабевает, биржевые цены могут упасть еще до начала формальной процедуры банкротства. Продажа во время отвязки означает принятие доступной на рынке цены. Погашение по номиналу означает использование маршрута через эмитента, который может включать требования к аккаунту, минимальные суммы, доступ к банковской системе, проверки соответствия и время обработки.
USDC и USDT: сравнивайте путь держателя, а не маркетинговые заявления
Это сравнение не определяет, какое решение принял бы суд в случае банкротства. Оно показывает, какие вопросы держателю следует изучить, прежде чем считать, что два долларовых стейблкоина предоставляют одинаковые права на погашение.
В своем документе от June 30, 2026 Circle заявила, что примерно 84% резервов USDC хранились в Circle Reserve Fund. Эта цифра относится к определенной дате, а состав резервов может измениться. Она дает представление о распределении резервов на тот момент, но не заменяет условия, применимые к конкретному держателю. (Источник: документ Circle)
Tether заявляет, что ее токены можно погасить в базовой фиатной валюте в соответствии с ее опубликованными условиями и часто задаваемыми вопросами. Однако ее соответствующий информационный документ ограничивает услуги эмитента клиентами, завершившими KYC. Для пользователей бирж доступ к торговле USDT сам по себе не подтверждает наличие прямого доступа к погашению у Tether.
MiCA дает держателям в ЕС более четкую отправную точку
Для токенов электронных денег, выпущенных в соответствии с Регламентом ЕС о рынках криптоактивов, держатели имеют требование к эмитенту. Регламент MiCA требует выпуска по номинальной стоимости после получения средств. В техническом документе эмитента должны быть описаны право на погашение и условия его реализации.
В техническом документе Circle о MiCA и USDC говорится, что средства, полученные Circle SAS для выпуска, защищены от требований других кредиторов в рамках исполнительного или банкротного производства. В документе также описан план восстановления и погашения. Эти положения относятся непосредственно к структуре Circle SAS и не должны автоматически применяться к USDC, выпущенному другой организацией или хранящемуся на основании иного соглашения.
Аналогичное разделение описано в Южной Корее, где отдельные эмитенты карт, рассматривающие выпуск стейблкоинов, должны были бы поддерживать собственные резервные пулы и системы погашения, согласно обзору проектов. Держателю необходимо установить организацию, стоящую за балансом токенов, а не полагаться только на название более широкого бренда.
Регуляторный статус биржи — это отдельный вопрос. Платформа, работающая по правилам ЕС, не превращает каждый размещенный на ней стейблкоин в токен, выпущенный в ЕС. Различие стало более заметным после того, как крайний срок лицензирования по MiCA побудил биржи уточнить особенности своей работы в Европе.
Проблемы резервного банка отличаются от банкротства эмитента
Стейблкоин может столкнуться с задержками погашения, даже если его эмитент остается платежеспособным. Проблемы в резервном банке или у кастодиана могут замедлить переводы, проверки или доступ к средствам, пока эмитент использует другие источники ликвидности. Важные вопросы заключаются в том, где хранятся резервные активы, отделены ли они юридически и может ли эмитент быстро получить доступ к альтернативной ликвидности.
Европейские правила в отношении резервов и ликвидности сделали связь между эмитентами стейблкоинов и банками более заметной. Для держателей риск стейблкоина связан не только с компанией, чье имя указано на токене, но и с организациями, которые хранят и обслуживают расчеты по резервным активам.
Что сохранить до возникновения проблем
Процедуру возврата средств проще пройти, если держатель может подтвердить, чем он владел, где хранились активы и как они были приобретены. Переводы в блокчейне могут показывать движение токенов, но не всегда устанавливают полную юридическую связь с эмитентом или биржей.
Если стейблкоин никогда не выводился на личный кошелек, особенно важными могут оказаться выписки по аккаунту на бирже. Обозреватель блокчейна может показывать баланс в кошельке биржи, но не подтверждать, что биржа была должна эти активы конкретному клиенту.
Держателям также следует проверить, активен ли используемый ими аккаунт у эмитента и пройдена ли его верификация. Прохождение проверок личности и банковских реквизитов уже после начала отвязки курса может оставить держателя зависимым от ликвидности биржи.
Что могут получить держатели при банкротстве эмитента
Держатель стейблкоина не получает автоматически именную долю денежных средств, казначейских векселей или других резервных активов эмитента. Вместо этого он может получить требование, определяемое условиями эмитента и законодательством, регулирующим данный токен.
Наиболее благоприятный исход — продолжение погашения по номиналу или требование к юридически защищенным резервным активам. Менее благоприятный вариант — задержанный и потенциально частичный возврат средств наряду с требованиями других кредиторов эмитента. Клиенту, хранившему токены на бирже, может сначала потребоваться вернуть средства через биржу, а не предъявлять требование напрямую эмитенту стейблкоина.
Резервное обеспечение может поддерживать стоимость стейблкоина, но само по себе не определяет, кто получит выплаты при банкротстве эмитента. Практический ответ зависит от организации-эмитента, права держателя на погашение, места хранения токенов и того, отделены ли резервы юридически от других активов эмитента.
Эта статья предназначена исключительно для информационных целей и не является юридической, финансовой или инвестиционной консультацией. Условия использования стейблкоинов, структура резервов и регулирование могут измениться. Ознакомьтесь с актуальными юридическими документами эмитента и обратитесь за квалифицированной консультацией по конкретному требованию или ситуации с несостоятельностью.
Источник: Coindoo

