Обзор сырьевых рынков за 37-ю неделю: нефть преодолела $100, золото уступило давлению ставок, а зерновые ослабли к пятнице
Ключевые выводы
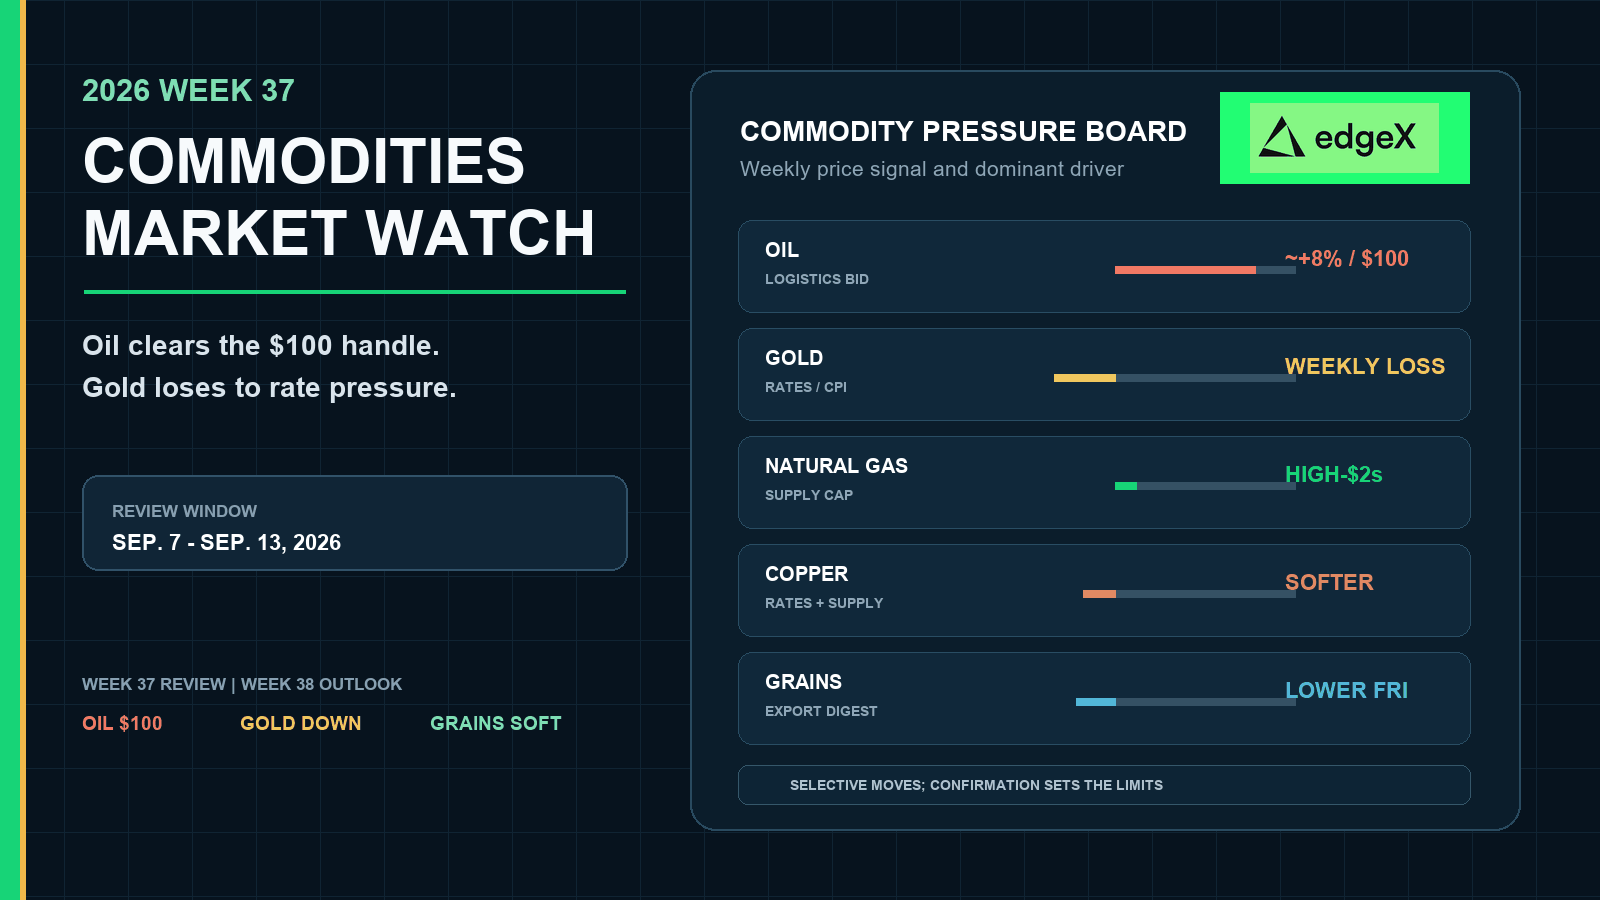
- •WTI закрылась в пятницу на $100.05, а Brent — около $104.61; оба эталона прибавили примерно 8% за неделю на фоне рисков для объектов, танкеров и судоходства на Ближнем Востоке.
- •Золото снизилось более чем на 2% за неделю; декабрьские фьючерсы закрылись на $4,391.30, поскольку сильные данные CPI и PPI повысили вероятность повышения ставки FOMC примерно до 90% и подняли доходность 10-летних облигаций к 4.975%.
- •Коммерческие запасы нефти в США за неделю по 4 сентября сократились на 391 000 баррелей — меньше ожидавшихся аналитиками примерно 1.4 млн баррелей, тогда как загрузка НПЗ оставалась около 97.8%.
- •Медь снизилась с уровней 36-й недели около $6.55–$6.60 к примерно $6.28 за фунт: рост ожиданий по ставкам и неоднородные данные о спросе в Китае перевесили сохраняющуюся структурную историю ограниченного предложения.
- •Кукуруза, соя и пшеница закрылись в пятницу ниже; соя лидировала в снижении, потеряв 35 3/4 цента до $12.96 1/2, что показало зависимость сельхозрынка от погоды и экспорта, а не от динамики нефти.
Краткий ответ
37-я неделя не сократила, а усилила расхождение на сырьевых рынках. Нефть преодолела психологическую отметку $100 на фоне сохраняющихся логистических рисков на Ближнем Востоке и напряженности на рынке нефтепродуктов, а затем отступила к пятнице, не отказавшись от недельного роста. Золото двигалось в противоположном направлении: устойчивые данные по CPI и PPI, рост доходности облигаций и повышение вероятности повышения ставок оказались сильнее сохраняющегося спроса на защитные активы, даже несмотря на высокие цены на нефть. Природный газ оставался ограниченным предложением в районе высоких $2. Медь немного снизилась с максимумов 36-й недели, хотя структурные риски предложения сохранялись на заднем плане. Зерновые завершили неделю слабее, особенно соя, показав, что сельскохозяйственные рынки по-прежнему следуют собственным погодным и экспортным календарям. Поэтому 38-я неделя начинается с энергетики как самого заметного источника инфляционного давления, металлов с повышенной чувствительностью к решению FOMC 15–16 сентября и зерновых, которым требуется новое фундаментальное подтверждение.
На 37-й неделе нефть вновь стала якорем инфляции
После того как 36-я неделя восстановила геополитическую премию в цене нефти и нанесла ущерб золоту из-за данных по занятости, 37-я неделя проверяла, продолжит ли энергетический риск расти перед неделей заседания центрального банка или скорректируется под давлением запасов. Нефть росла до середины недели, преодолела $100 по WTI и все же завершила неделю значительно выше, несмотря на откат в пятницу. Недельное снижение золота показало противоположное ограничение: металлы, способные выигрывать от геополитической напряженности, быстро разворачиваются, когда инфляционные данные повышают ожидания по реальным ставкам. Медь и зерновые вновь отказались повторять недельную динамику нефти.
Нефть превратила геополитику в трехзначные котировки
По итогам пятничных торгов октябрьская нефть закрылась на уровне $100.05, снизившись за день на $2.43, а Brent — около $104.61, потеряв примерно $3.02, согласно Brownfield Ag News и обзору рынка Investrade за 11 сентября. После многомесячных максимумов в середине недели оба эталона все же прибавили около 8% за неделю; Brent ненадолго приблизилась к диапазону $107–$108 на фоне сообщений о хуситах, саудовских объектах и танкерах. Эта последовательность продолжила восстановление 36-й недели с середины диапазона $90, а не свидетельствовала о новом буме спроса. Сокращенная из-за праздника неделя оставила меньше торговых сессий для возврата к средним значениям и больше возможностей для доминирования логистических новостей.
Внутри сырьевого комплекса политика и физический рынок по-прежнему расходились
Недельное снижение золота было вызвано CPI, PPI, доходностью облигаций и ожиданиями FOMC, а не специфическим дефицитом металла. Природный газ удерживался в районе высоких $2 на фоне погоды и спроса на LNG, но не повторил прорыв нефти. Медь снизилась с повышенных уровней 36-й недели, тогда как сравнение с прошлым годом оставалось сильным. Зерновые завершили неделю ниже к пятнице. Энергетика вновь оказалась в центре инфляционной дискуссии, тогда как металлам и сельхозтоварам требовались собственные подтверждения перед 38-й неделей.
Панель сырьевых рынков за 37-ю неделю
| Рынок | Факты по итогам 37-й недели | Что означает результат |
|---|---|---|
| Нефть Brent | Около +8% за неделю; пятничное закрытие около $104.61 после достижения в середине недели диапазона $107–$108 | Логистическая премия распространилась на трехзначную территорию, затем в пятницу последовал откат |
| Нефть WTI | Около +8% за неделю; пятничное закрытие $100.05 | Американская нефть присоединилась к глобальному спросу на риск, преодолев отметку $100 |
| Запасы нефти в США | Нефть −391 тыс. баррелей за неделю по 4 сентября; загрузка мощностей около 97.8% | Физический баланс оставался устойчивым, но снижение оказалось меньше ожидаемого |
| Золото | Динамика с недельным снижением; декабрьские фьючерсы в пятницу $4,391.30 | Вероятность повышения ставок и доходность вновь определяли динамику драгоценного металла |
| Природный газ в США | Диапазон высоких $2/mmBtu на переходе от 37-й к 38-й неделе | Поддержка со стороны погоды и LNG оставалась ограниченной внутренним предложением |
| Медь | Снижение с ~$6.55–$6.60 к верхней части диапазона $6.20 | Повышенные уровни годичной давности столкнулись с краткосрочным давлением ставок и спроса |
| Кукуруза, соя, пшеница | Пятничные закрытия ниже уровня 36-й недели; соя −35 3/4 цента за день | Сельхозрынок продолжил охлаждаться, не превращаясь в торговлю нефтью |
Нефть и нефтепродукты усилили инфляционный канал
Недельный рост нефти оказался достаточно большим, чтобы изменить расчеты для потребителей и денежно-кредитной политики, однако запасы по-прежнему не позволяли трактовать движение как чистую панику. В публикации WSJ от 10 сентября сообщалось, что коммерческие запасы нефти в США за неделю по 4 сентября снизились на 391 000 баррелей — меньше ожидавшегося аналитиками сокращения примерно на 1.4 млн баррелей. Сводки EIA указывали на переработку около 17.6 млн баррелей в день при загрузке мощностей примерно 97.8%. Обзоры рынка нефтепродуктов на переходе от 37-й к 38-й неделе также указывали на почти рекордное давление на розничные цены дизельного топлива и повышенные средние цены на бензин в стране, пока логистические риски на Ближнем Востоке сохранялись.
Недельный рост нефти был историей риска и баланса, а не бумом спроса
36-я неделя показала, что нерешенная геополитика может быстро вновь поднять цену нефти после частичного исчезновения премии. 37-я неделя показала, что тот же фактор способен вывести цены в трехзначную зону, когда сообщения об объектах, танкерах и судоходстве накладываются на сохраняющуюся высокую загрузку нефтепереработки. В материалах основное внимание уделялось логистическим рискам, напряженности на рынке нефтепродуктов и передаче инфляции, а не синхронному мировому буму спроса. Откат на $2–$3 в пятницу показал, что трейдеры были готовы сократить позиции перед выходными, но не доказал исчезновения логистической премии.
Если движение через Ормуз и Красное море останется ограниченным, альтернативные маршруты Саудовской Аравии будут по-прежнему затруднены или запасы нефтепродуктов не восстановятся в следующих отчетах EIA, нефть может удержаться у максимумов или повторно их протестировать. Если дипломатическая ситуация улучшится и запасы нефтепродуктов восстановятся, недельный рост может быстро развернуться даже после достижения уровня $100.
Нефтепродукты оставались более тесно связаны с потребительской инфляцией
Дизельное топливо и бензин ближе связаны с грузовыми перевозками, распределением продовольствия и расходами домохозяйств на топливо, чем хранящаяся в резервуарах сырая нефть. Давление на дизель в районе рекордных значений и рост цен на заправках удерживают энергетику в траектории CPI, которая уже повысила вероятность повышения ставок в сентябре. Тот же энергетический шок, который поддерживает нефть, может ужесточать финансовые условия через повышение ожидаемых ставок, что объясняет, почему золото автоматически не выросло вместе с нефтью. 37-я неделя оставила нефть самым заметным сырьевым фактором инфляции перед решением ФРС.
Золото уступило неделю доходности и ожиданиям повышения ставок
Золото завершило 37-ю неделю под воздействием шока ставок и инфляции, а не в режиме роста защитного актива. Brownfield указал цену декабрьского золота на уровне $4,391.30, что на $16.00 ниже пятничного значения. Investrade оценивал спотовую цену примерно в $4,408.90 к спокойному закрытию пятницы и по-прежнему относил золото и серебро к аутсайдерам недели. В утреннем обзоре Barron’s от 11 сентября говорилось, что золото направлялось к недельному снижению более чем на 2% под давлением растущей нефти, повышенной доходности облигаций и увеличивающихся ожиданий повышения ставок после публикации инфляционных данных.
CPI и PPI вновь определяли динамику золота
Общий CPI за август вырос на 0.4% в месячном выражении и на 3.4% в годовом, тогда как базовый CPI увеличился на 0.3% за месяц и на 2.4% за год. Годовой показатель цен производителей оказался более горячим — около 5.4%. Цены денежного рынка сместились к вероятности повышения ставки FOMC в сентябре примерно на 90%, доходность 10-летних облигаций в пятницу завершила день около 4.975%, а беспроцентный металл потерял относительную привлекательность. Сохраняющийся геополитический спрос на хеджирование не гарантирует поддержку золоту, пока канал ставок остается неблагоприятным. Нефть может преодолеть $100 из-за логистических рисков в ту же неделю, когда золото падает на инфляционных данных, поэтому золото сейчас больше торгует траекторию политики, чем динамику нефти.
Природный газ оставался ограниченным предложением, пока нефть совершала прорыв
Природный газ в США вновь отказался вести себя как простой спутник нефти. Данные Trading Economics на переходе от 37-й к 38-й неделе оставляли Henry Hub в районе высоких $2/mmBtu, около $2.88 в ранних котировках 38-й недели, без подтвержденного показателя изменения за всю неделю в использованных для обзора открытых источниках. Этот диапазон достаточно высок, чтобы показать важность погоды и спроса на LNG, но достаточно низок, чтобы подтвердить: производство и запасы по-прежнему ограничивают верхнюю границу.
Погода и LNG помогали, но производство сохраняло диапазон
Более жаркие прогнозы и экспортный спрос на газ могут стабилизировать ближайшие контракты, однако почти рекордное производство в нижних 48 штатах и комфортные запасы по-прежнему требуют снижения добычи, бычьих данных по хранилищам или более глубокого международного шока для устойчивого прорыва. Напряженность в логистике Персидского залива может поддерживать глобальный энергетический риск, не заставляя Henry Hub повторять путь нефти к $100. 37-я неделя оставила газ региональным физическим рынком с более крепкой поддержкой, но без панической гонки за дефицитом.
Медь снизилась с повышенных уровней, не утратив историю предложения
Медь завершила 37-ю неделю слабее, чем 36-ю, но при более длительном сравнении оставалась исторически дорогой. На 36-й неделе цена удерживалась около $6.55–$6.60 за фунт. По данным Trading Economics о меди в середине сентября, фьючерсы после многодневного снижения находились около $6.28 за фунт; движение за последний месяц было отрицательным, хотя годовое сравнение оставалось значительно положительным. Опубликованный 11 сентября комментарий Forbes о предложении сохранял в поле зрения долгосрочные темы дефицита и перебоев на рудниках, даже когда краткосрочные тарифные и позиционные сделки ослабли.
Давление ставок столкнулось с сохраняющимся физическим риском
Краткосрочная слабость не отменяет структурных ограничений предложения, узких мест в перевозках или тезиса о дефиците на горизонте нескольких лет. Она показывает, что промышленные металлы могут терять позиции при росте вероятности повышения ставок и неоднородных данных об активности в Китае. Августовский CPI Китая на уровне 0.8% в годовом выражении и PPI на уровне 3.8% отражали главным образом влияние энергетики, а не свидетельствовали о полноценном восстановлении потребительского спроса, поэтому меди по-прежнему нужны физические премии и подтверждение со стороны промышленности. История предложения остается открытой, но краткосрочный канал ставок и спроса сработал первым.
Зерновые продолжили слабеть, не превратившись в торговлю нефтью
Сельскохозяйственный рынок вновь отказался повторять динамику энергетического комплекса. В итоговых котировках Brownfield Ag News за 11 сентября декабрьская кукуруза составила $5.30 1/4, снизившись за день на 3 1/2 цента; ноябрьская соя — $12.96 1/2, потеряв 35 3/4 цента; декабрьская чикагская пшеница — $7.25 1/4, снизившись на 16 центов. По сравнению с пятничными уровнями 36-й недели — около $5.36 3/4 для кукурузы, $13.09 3/4 для сои и $7.34 для пшеницы — все три культуры завершили неделю ниже. Обзоры рынка от 11 сентября также описывали снижение кукурузы, сои и озимой пшеницы к выходным.
Календари урожая, экспорта и спроса по-прежнему определяют рынок
Погода в конце лета все еще может изменить оценки урожайности кукурузы и сои, тогда как пшеница остается чувствительной к мировым новостям о предложении и экспортной конкуренции. Более высокие энергетические затраты способны повысить долгосрочный нижний предел через дизель, удобрения и фрахт, но ближайшая динамика по-прежнему зависит от баланса производства и экспорта. Падение сои в пятницу 37-й недели показало, что трейдеры не хотели удерживать риск по масличным перед выходными, даже когда нефть находилась выше $100. Это избирательная переоценка сельхозрынка, а не обвал продовольственных цен и не торговля зерном под влиянием нефти на 38-й неделе.
Карта межрыночного влияния
| Сигнал сырьевого рынка | Экономическая передача | Что подтвердит сигнал |
|---|---|---|
| Недельный рост нефти примерно на 8% выше $100 | Более сильная энергетическая инфляция и канал фрахтовых расходов перед неделей FOMC | Логистический маршрут через Ормуз и Красное море и следующий отчет по запасам нефтепродуктов |
| Меньшее, чем ожидалось, снижение запасов нефти при высокой загрузке | Поддерживающий баланс переработки без панического дефицита | Сохраняющаяся напряженность на рынке нефтепродуктов, а не их восстановление в следующем отчете EIA |
| Недельное снижение золота на фоне вероятности повышения ставок | Более сильное давление реальной доходности и менее автоматическая поддержка защитного актива | Более мягкие сигналы FOMC, слабый доллар или новый спрос на хеджирование |
| Газ в районе высоких $2 | Поддержка спроса ограничена производством и запасами | Бычьи данные по запасам или снижение добычи в нижних 48 штатах |
| Ослабление меди с повышенных уровней | Давление ставок на промышленный металл при сохраняющемся риске предложения | Премии в Китае, спрос со стороны промышленности и подтверждение запасами |
| Снижение зерновых в пятницу | Переоценка погодной и экспортной премии | Ухудшение состояния посевов или усиление экспортных продаж |
Что изменила 37-я неделя
37-я неделя заменила восстановленную на 36-й неделе премию в нефти более жестким инфляционным якорем. Энергетический риск преодолел отметку $100 на фоне логистических проблем и напряженности в нефтепродуктах, а затем отступил к пятнице, не стерев недельный рост. Золото вновь показало, что устойчивые инфляционные данные и ожидания повышения ставок могут перевесить сохраняющийся спрос на хеджирование в ту же неделю, когда растет нефть. Природный газ оставался ограниченным предложением. Медь немного снизилась с повышенных уровней, тогда как структурная история предложения оставалась открытой. Зерновые продолжили слабеть к пятнице, во главе с соей. На 38-й неделе по-прежнему требуется подтверждение по каждому рынку, а не единая сделка по всему комплексу.
Прогноз на 38-ю неделю: неделя FOMC проверит избирательное подтверждение
38-я неделя охватывает период с 14 по 20 сентября. Базовый сценарий — избирательное подтверждение под влиянием FOMC, а не единый рост сырьевых активов. Нефть начинает неделю выше $100 при сохраняющейся поддержке со стороны логистики и нефтепродуктов, однако пятничный откат показал, что рынок может сократить чрезмерный риск перед политическим событием. Золото начинает неделю после второго подряд завершения под давлением ставок и нуждается в снижении реальной доходности или менее жесткой риторике ФРС. Медь входит в неделю на повышенных, но снижающихся уровнях и должна подтвердить спрос со стороны Китая. Зерновые начинают неделю после слабости в пятницу и нуждаются в новых данных по урожаю или экспорту.
Нефть и газ будут зависеть от логистики, нефтепродуктов и запасов
Первые тесты для энергетики остаются физическими. Следует следить за сообщениями об Ормузе, Красном море и восточно-западном саудовском нефтепроводе, чтобы понять, сохранится ли геополитическая премия выше $100, а следующий еженедельный отчет EIA о состоянии нефтяного рынка покажет, сохраняется ли напряженность в бензине и дистиллятах после меньшего, чем ожидалось, снижения запасов нефти за 4 сентября. Если запасы нефтепродуктов продолжат сокращаться при сохраняющихся логистических ограничениях, нефть может повторно протестировать максимумы середины недели; если запасы восстановятся, а дипломатическая ситуация улучшится, недельный рост может быстро развернуться даже после достижения трехзначной отметки. Розничная динамика дизеля и бензина остается каналом передачи потребительской инфляции, связывающим нефть с ФРС.
Для американского газа решающими остаются следующий отчет по запасам, динамика производства и поставки газа на LNG-терминалы. Погода и экспортный спрос могут поддержать диапазон высоких $2, однако почти рекордное производство и комфортные запасы по-прежнему ограничивают уверенность, если только данные по запасам не станут явно бычьими или производство не снизится.
Золоту необходимо, чтобы канал ставок перестал работать против него
Динамика золота на 38-й неделе будет в меньшей степени зависеть от уровня нефти и в большей — от решения FOMC 15–16 сентября, доходности и доллара. Уже учтенное в ценах повышение ставки все еще может навредить золоту, если заявление или пресс-конференция подтолкнут реальную доходность вверх; более мягкая траектория, слабый доллар или возобновление спроса на защитные активы помогли бы компенсировать недельные потери. Сохраняющийся геополитический риск не гарантирует поддержку золоту, пока канал ставок остается неблагоприятным. Заседания BOE и BOJ могут добавить волатильности валютным парам, но ФРС остается главным фактором реальной доходности для золота.
Меди и зерновым необходимо превратить открытые риски в новые подтверждения
Медь уже несет повышенное сравнение с прошлым годом и открытую историю риска предложения. Подтверждение на 38-й неделе требует физических премий в Китае, более широких промышленных данных и отсутствия быстрого пополнения запасов, которое показало бы, что дефицит был лишь результатом позиционирования. Без этого давление ставок, вызванное FOMC, может доминировать, даже если ограничения на рудниках и в логистике остаются реальными.
Зерновым необходимы новые погодные и экспортные подтверждения после более слабых пятничных закрытий. Дальнейшее ухудшение состояния посевов или усиление экспортных продаж восстановили бы премию; комфортные оценки производства и ослабление зарубежного спроса — нет. Более высокие энергетические затраты могут поддержать долгосрочный нижний предел через дизель и фрахт, но сами по себе недостаточны после падения сои 11 сентября.
Одно сообщение о судоходстве может переоценить нефть быстрее, чем недельные данные по запасам, а один абзац FOMC — переоценить золото быстрее, чем потоки, специфичные для сырьевого рынка. Нефть заслуживает предпочтения только пока логистика и запасы нефтепродуктов остаются напряженными, золото — только если доходность будет благоприятной после решения ФРС, медь — если спрос в Китае присоединится к сигналу предложения, а зерновые — если погода или экспорт ужесточат баланс.
Торгуйте бессрочными контрактами на сырьевые активы ончейн с edgeX
Сырьевые рынки движутся быстро. Ваша торговая инфраструктура тоже должна работать быстро.
edgeX — децентрализованная биржа на блокчейне EDGE, проводящая расчеты в Ethereum через Arbitrum и позволяющая трейдерам получать доступ к бессрочным контрактам на токенизированные сырьевые RWA с исполнением институционального уровня и полной самостоятельной опекой. Без KYC. Без централизованного хранителя. Только полный контроль над вашими активами, приватными ключами и позициями.
Почему трейдеры выбирают edgeX для торговли сырьевыми активами:
- Сверхглубокая ликвидность: $10 млн глубины в пределах спреда в один базисный пункт и проскальзывание менее 0.1 базисного пункта для сделок свыше $100,000 даже в периоды максимальной волатильности.
- Высокопроизводительный движок: До 200,000 ордеров в секунду и задержка сопоставления менее 10 миллисекунд.
- Полная самостоятельная опека: Для вывода средств требуется только авторизация вашего кошелька; одобрение платформы не нужно.
- KYC не требуется: Начните торговать сырьевыми активами, токенизированными акциями и криптовалютными бессрочными контрактами без проверки личности.
- 100% вознаграждение за торговые комиссии: Программа edgeX Trade to Own возвращает пользователям 100% торговых комиссий в токенах $EDGE.
- Расчеты с обеспечением USDC: USDC разработан Circle таким образом, чтобы его можно было обменивать на доллары США в соотношении 1:1, предоставляя трейдерам привычную расчетную базу.
Торгуете ли вы золотом, нефтью или другими сырьевыми RWA, edgeX предоставляет глубину ликвидности централизованной биржи и безопасность расчетов ончейн.
Платформа доступна на компьютерах и в виде нативного мобильного приложения для iOS и Android, поэтому вы можете управлять позициями и реагировать на движения сырьевых рынков из любой точки.
Готовы торговать бессрочными контрактами на сырьевые активы без ограничений централизованной биржи? Начните торговать на edgeX без KYC и компромиссов.
Часто задаваемые вопросы
Какие даты охватывала 37-я неделя 2026 года?
Обзор охватывает период с 7 по 13 сентября 2026 года. Основное закрытие фьючерсного рынка пришлось на пятницу, 11 сентября, после сокращенного из-за праздника начала недели в США.
Почему нефть преодолела $100 на 37-й неделе?
Нефть продолжила геополитический и логистический рост 36-й недели, поскольку риски для объектов, танкеров и судоходства на Ближнем Востоке сохранялись. Пятничные закрытия составили $100.05 для WTI и около $104.61 для Brent, а недельный рост достиг примерно 8% после многомесячных максимумов в середине недели. Движение было продолжением истории о рисках и балансе, а не доказательством устойчивого мирового бума спроса.
Что запасы говорили о нефтяном балансе?
За неделю по 4 сентября коммерческие запасы нефти в США снизились на 391 000 баррелей — меньше ожидавшегося аналитиками сокращения примерно на 1.4 млн баррелей. Загрузка нефтеперерабатывающих мощностей оставалась высокой, около 97.8%, поддерживая устойчивость физического рынка даже без снижения панического масштаба.
Почему золото потеряло неделю, когда нефть росла?
Золото завершило неделю под давлением ставок после того, как устойчивые данные CPI и PPI повысили вероятность повышения ставки FOMC в сентябре примерно до 90% и подтолкнули доходность вверх. Декабрьские фьючерсы на золото закрылись в пятницу на $4,391.30, а недельные обзоры указывали на возможное снижение металла более чем на 2%. Геополитический энергетический риск автоматически не поддержал беспроцентный металл, пока канал ставок оставался неблагоприятным.
Каковы перспективы сырьевых рынков на 38-ю неделю?
Базовый сценарий — избирательное подтверждение под влиянием FOMC. Нефти нужны подтверждение логистических рисков и запасов нефтепродуктов выше $100, золоту — ослабление давления доходности после решения ФРС 15–16 сентября, меди — спрос в Китае для подтверждения сохраняющихся повышенных цен на фоне рисков предложения, а зерновым — новые данные по погоде или экспорту. Единый рост всех сырьевых активов не является базовым сценарием.

