Итоги недели: акции растут на фоне снижения ставок на повышение ставки ФРС, облигации продолжают распродажу
Ключевые выводы
- •Экономика США добавила лишь 29 000 рабочих мест в сентябре — значительно ниже прогноза экономистов в 89 000, при этом уровень безработицы вырос до 4,2%, а рост занятости за июль и август был пересмотрен в сторону понижения в сумме на 60 000 рабочих мест.
- •Рыночная вероятность повышения ставки ФРС в конце октября снизилась примерно до 23% после слабого отчёта по занятости, хотя некоторые официальные лица, включая президента ФРБ Далласа Лори Логан, по-прежнему видят необходимость дальнейшего ужесточения.
- •Доходность 10-летних казначейских облигаций достигла максимального уровня с 2002 года вопреки снижению ожиданий повышения ставки — на фоне роста государственного долга, масштабных корпоративных заимствований для ИИ-инфраструктуры и инфляционных опасений.
- •Акции Nike упали на 3,6% после квартальной выручки ниже ожиданий и слабого прогноза, тогда как Tesla выросла на 4,7% на фоне поставок 486 532 автомобилей в третьем квартале, превысивших оценки примерно в 462 000.
- •Нефть подешевела за неделю — Brent на 4,4%, нефть США на 3,2% — после того, как страны G7 согласились высвободить до 100 млн баррелей из стратегических резервов для стабилизации цен на энергоносители.
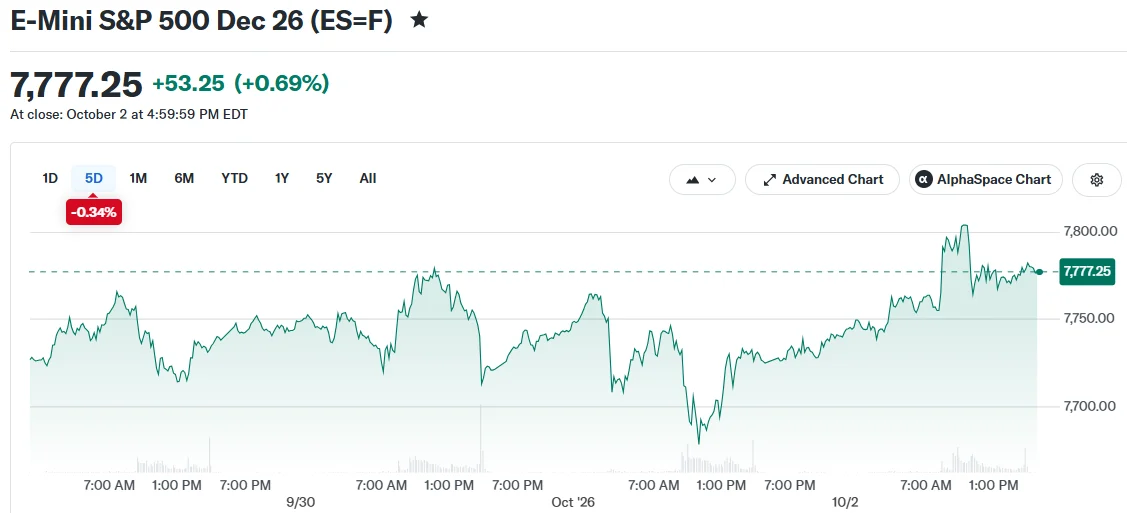
Уолл-стрит закрылась ростом в пятницу, завершив смешанную неделю для акций: слабый сентябрьский отчёт по занятости резко снизил вероятность повышения ставки Федеральной резервной системы в этом месяце. S&P 500 прибавил 0,8% за день, а индекс Nasdaq Composite подскочил на 1,2% и обновил новый внутридневной рекорд. Промышленный индекс Dow Jones вырос на 0,5%. Однако по итогам всей недели только Nasdaq оказался в положительной зоне. Пятничный отскок произошёл на фоне продолжающейся распродажи государственных облигаций США.
Что показал сентябрьский отчёт по занятости
Рост последовал за сентябрьским отчётом по занятости, который оказался значительно ниже ожиданий. По данным Бюро статистики труда США, число рабочих мест вне сельского хозяйства выросло в прошлом месяце всего на 29 000 — значительно ниже прогноза экономистов в 89 000 и самый медленный месяц найма за этот год. Отчёт, опубликованный в пятницу, 2 октября, стал третьим самым слабым отчётом по занятости в 2026 году. Данные указали на явное замедление рынка труда США. Данные о занятости имеют особое значение для рынков, поскольку Федеральная резервная система учитывает состояние рынка труда при установлении процентных ставок.
Аккаунт рыночных комментариев The Kobeissi Letter отметил этот недостаток в публикации на X:
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Источник: The Kobeissi Letter on X
Слабость вышла за пределы одного месяца. Рост занятости за июль и август был пересмотрен в сторону понижения в сумме на 60 000 рабочих мест, при этом только августовский показатель был снижен на 29 000. Пересмотры подчёркивают, что картина найма летом была значительно слабее, чем сообщалось изначально. Уровень безработицы вырос 4,2% с 4,1% в августе, оказавшись выше ожидавшегося экономистами уровня 4,1%.
Рост зарплат также замедлился. Средняя почасовая оплата выросла всего на 0,1% за месяц и на 3% за год — самый слабый годовой темп с мая 2021 года. Политики внимательно следят за ростом зарплат из-за его роли в инфляционной картине.
Инвесторы восприняли отчёт как признак того, что у Федеральной резервной системы есть возможность оставить процентные ставки без изменений на встрече в конце этого месяца. Согласно инструменту CME FedWatch, отслеживающему рыночные ожидания по политике ФРС, вероятность повышения ставки в октябре снизилась примерно до 23%. Тем не менее некоторые официальные лица ФРС заявили, что для снижения инфляции могут потребоваться дополнительные повышения ставок. Президент Федерального резервного банка Далласа Лори Логан сказала, что ставки, возможно, придётся поднять как минимум на полпункта.
Доходности облигаций продолжают расти
Даже по мере снижения вероятности повышения ставки рынок облигаций говорил об обратном. Доходности долгосрочных казначейских облигаций продолжали расти в течение недели: эталонная доходность 10-летних облигаций достигла максимального уровня с 2002 года, а доходность 30-летних — уровня, невиданного с мая 2002 года, — многолетних максимумов для длинного конца кривой. Доходность 10-летних облигаций служит ориентиром для всей экономики, определяя ценообразование и корпоративные заимствования, поэтому устойчивый рост может повышать издержки далеко за пределами финансовых рынков.
Аналитики назвали ряд факторов, стоящих за этим движением. Среди них — рост государственного долга, масштабные заимствования компаний для финансирования проектов ИИ-инфраструктуры и сохраняющиеся опасения по поводу инфляции.
Цены на нефть двигались в противоположном направлении. Brent подешевела за неделю на 4,4%, а нефть США упала на 3,2%. Снижение произошло после того, как страны G7, группа семи развитых экономик, согласились высвободить до 100 млн баррелей из стратегических резервов. Цель — помочь стабилизировать мировые цены на энергоносители и успокоить энергетические рынки. Затраты на энергию напрямую влияют на инфляционные показатели, за которыми следит ФРС, связывая высвобождение резервов с дебатами о политике.
Движения компаний: Nike и Tesla
Акции Nike упали на 3,6% после того, как компания сообщила о квартальной выручке ниже ожиданий и дала слабый прогноз на предстоящий год. Компания заявила о планах дальнейших сокращений штата и реорганизации своего глобального бизнеса. Nike испытывает трудности из-за конкуренции и слабых продаж в Китае.
Tesla двигалась в противоположном направлении, прибавив 4,7%. Производитель электромобилей поставил 486 532 автомобиля в третьем квартале, что выше оценок аналитиков примерно в 462 000. Квартальные показатели поставок входят в число наиболее внимательно отслеживаемых индикаторов спроса на автомобили Tesla.
Взгляд вперёд
Инвесторы следят за следующей порцией данных по инфляции. Отчёты по индексу потребительских цен и индексу цен производителей выйдут 14 и 15 октября. Следующее решение Федеральной резервной системы запланировано на 28 октября, то есть два инфляционныхёта выйдут непосредственно перед этой встречей.

