Переход Бутерина к нарративу ETH как средства сохранения стоимости осложняет аргументацию Ethereum перед Уолл-стрит
Ключевые выводы
- •Бутерин утверждал, что ETH следует оценивать как средство сохранения стоимости, а не как токен со сжиганием комиссий, представляя это как соответствующее децентрализации и устойчивости к цензуре и захвату.
- •Руководители казначейских компаний приветствовали сдвиг: Том Ли из Bitmine назвал его сейсмическим подтверждением примерно 6 млн ETH владений своей фирмы, а сооснователь Bankless Дэвид Хоффман, продавший все свои ETH в мае 2026 года, отметил, что тайминг показался ему проявлением слабости.
- •Рыночные показатели ухудшились на фоне смены нарратива: ETH торгуется примерно на 58% ниже пика августа 2025 года около 4 946 долларов, за год снизился на 41%, а совокупные потоки в ETH-ETF упали на 23% по сравнению с 12% у биткоин-ETF.
- •Снижение акцента Бутерина на сжигании комиссий подрывает защиту экономики стейкинга со стороны Etherealize и подтверждает аргумент Джона Пфеффера 2017 года о том, что выпуск для стейкинга перемещает ценность от нестейкующих держателей к стейкерам, что на руку таким компаниям, как Bitmine, стейкающая около 84% своих ETH и ожидающая около 309 млн долларов годовой доходности.
- •Биткоин по-прежнему удерживает доминирующий нарратив средства сохранения стоимости среди криптоактивов, и с 2017 года — цен, приведённых в статье Пфеффера, — биткоин вырос примерно в 5,7 раза, тогда как эфир — менее чем в 3 раза.
Сооснователь Ethereum Виталик Бутерин заявил на этой неделе, что оценка $ETH как токена со сжиганием комиссий «никогда не была столь сильной, как казалось», и аргументировал, что актив вместо этого следует оценивать как средство сохранения стоимости (SoV).
По словам Бутерина, оптимизация Ethereum как средства сохранения стоимости «соответствует децентрализации и CROPS» — сокращению от устойчивости к цензуре и захвату, открытый код, приватность и безопасность.
Очередное обновление нарратива Ethereum
История о «$ETH как средстве сохранения стоимости» ходит уже много лет, но сделать её мейнстримной сейчас — значит продолжить путь провалившейся кампании «ультразвуковых денег» и прежних попыток представить актив как «цифровую нефть» наряду с «цифровым золотом» биткоина.
Казначейские компании приветствуют разворот
Реакции на этот сдвиг были неоднозначными даже среди сторонников Ethereum, однако руководители $ETH-казначейских компаний — фирм, держащих эфир на своих корпоративных балансах по образцу, популяризированному в криптоиндустрии биткоин-казначейскими компаниями, — встретили его с одобрением. Председатель Bitmine Том Ли, чья компания держит около 6 млн $ETH, назвал высказывания Бутерина о средстве сохранения стоимости «сейсмическим сдвигом», подтверждающим стратегию компании. Джозеф Любин, контролирующий Consensys и возглавляющий $ETH-казначейскую фирму Sharplink, утверждал, что, хотя «золото и $BTC — это сильные деньги и отличные средства сохранения стоимости, $ETH идёт дальше».
Etherealize — основанная после того, как Бутерин и Ethereum Foundation выделили сооснователю Вивеку Раману грант 2024 года для убеждения руководителей Уолл-стрит в достоинствах Ethereum, — опубликовала пост, описывающий $ETH как программируемое средство сохранения стоимости. Раман ретвитнул пост Бутерина, но в дискуссию не вступил.
Компания уже продвигала нарратив средства сохранения стоимости на Уолл-стрит. В январе 2025 года она позиционировала $ETH как «диверсифицирующее дополнение к биткоину» на том основании, что это «средство сохранения стоимости с денежным потоком», а также проводила сравнения между $ETH и нефтью. В апреле 2026 года Etherealize фактически утверждала, что $ETH могла бы заменить биткоин, захватив совокупную монетарную премию золота и $BTC.
Если акцент Бутерина на аспекте средства сохранения стоимости $ETH наберёт обороты, Уолл-стрит может столкнуться с необходимостью обновить своё представление об активе в соответствии с его объяснениями — а, если убедится, возможно, также пересмотреть свои позиции в $BTC.
Цифры движутся вниз
Эскалация нарратива совпала с более слабой рыночной динамикой. Пока каждая очередная презентация Etherealize содержала всё более амбициозные заявления о $ETH, цена кратковременно достигла рекорда около 4 946 долларов в августе 2025 года, но сейчас торгуется примерно на 58% ниже этого пика.
Если потоки в $ETH-биржевые фонды (ETF) рассматривать как меру интереса Уолл-стрит к эфиру как активу, то эти потоки — измеряемые в долларах США — снижаются с октября 2025 года, как и потоки в биткоин-ETF. Спотовые ETH-ETF в США начали торговаться в 2024 году, через несколько месяцев после первых спотовых биткоин-фондов США, и их ежедневные отчёты о чистых потоках с тех пор стали широко цитируемым индикатором институционального спроса. За тот же период совокупные потоки в $ETH-ETF упали на 23% по сравнению со снижением на 12% у $BTC-ETF.
Падение цен обоих активов также сказалось на потоках: на момент написания $BTC за прошлый год снизился на 30%, а $ETH — на 41%.
Бутерин отвергает прежние аргументы
Уолл-стрит может остаться в недоумении не только из-за очередного обновления нарратива, но и из-за логики, стоящей за ним. Etherealize и Бутерин, похоже, пришли к схожим выводам по несколько разным причинам.
Так, Etherealize утверждала, что сжигание комиссий направляет ценность от всей активности Ethereum в $ETH и что токен «потенциально дефляционный». Бутерин теперь принижает важность сжиганий. Сжигание является частью Ethereum с обновления августа 2021 года, которое направляет часть каждой транзакционной комиссии из обращения.
Логика Бутерина также подрывает ответ Etherealize на аргумент, выдвинутый биткоинером Джоном Пфеффером в 2017 году: выплата стейкерам нового выпуска перемещает ценность от держателей, не участвующих в стейкинге, к тем, кто участвует. Ранее в этом году Etherealize отвергла возражение, что доходность стейкинга — это просто инфляция, утверждая, что сжигание компенсирует выпуск и что значительная часть доходности поступает от транзакционных комиссий. Если сжигание останется небольшим, а комиссии окажутся ненадёжными — как теперь говорит Бутерин, — то большая часть доходности стейкинга поступает от нового выпуска, что подтверждает тезис Пфеффера. Это вредит держателям, не участвующим в стейкинге, но на руку казначейским компаниям вроде Bitmine, которая стейкает около 84% своих $ETH. По состоянию на понедельник компания заявила, что при текущих доходностях ожидает заработка $ETH на сумму около 309 млн долларов в год.
Более того, Etherealize критиковала биткоин, утверждая, что он «выбрал окаменение, потому что ценит краткосрочную стабильность выше долгосрочной жизнеспособности». Бутерин теперь призывает и в Ethereum к «по крайней мере частичному окаменению», как только его ядро будет завершено.
Что считать средством сохранения стоимости? Единого ответа нет
Одна из главных проблем для сторонников нарратива средства сохранения стоимости как в лагере биткоина, так и в лагере Ethereum заключается в том, что у «средства сохранения стоимости» нет общепризнанного определения, и многие активы, считавшиеся средствами сохранения стоимости, потерпели неудачу. Например, нет консенсуса о том, как долго актив должен удерживать свою стоимость или насколько далеко он может упасть и всё ещё считаться средством сохранения стоимости.
По словам Бутерина, «первым и важнейшим SoV-подобным показателем» является «выживание». Он перечисляет и другие показатели, но одно лишь выживание мало утешает тех, кто стремится защитить капитал: криптопространство полно альткоинов, обвалившихся более чем на 90% и продолжающих «выживать» годами.
История предлагает предостерегающие параллели. Вампум утратил ценность в XVII веке, когда люди нашли способ производить его дешевле. Серебро столкнулось со своими проблемами, когда его использование в чеканке монет было приостановлено, а США демонетизировали его в XIX веке. Сегодня и Etherealize, и некоторые биткоинеры используют серебро как аналогию при обсуждении конкурирующего актива, поскольку каждая сторона претендует на титул «цифрового золота».
Исторически, однако, эта аналогия может быть несовершенной: само золото переживало многолетние двузначные просадки. А поскольку «цифровое золото» сейчас в основном ассоциируется с биткоином, этот актив также известен своей резкой — хотя и снижающейся — волатильностью.
Столкновение двух почти идентичных историй
Если самые громкие представители Ethereum начнут продвигать нарратив «$ETH — это SoV», привлечение на свою сторону традиционных инвесторов Уолл-стрит может оказаться тяжёлой битвой.
Прежние попытки Ethereum отличиться от биткоина, похоже, не сработали, как ожидалось. Возможно, Ethereum сейчас входит в нарратив средства сохранения стоимости — пространство, в котором среди криптоактивов доминирует биткоин. Около половины аргументов, которые Бутерин приводит в пользу $ETH как средства сохранения стоимости (выживание, медленные изменения, низкая протокольная политика, простое самостоятельное хранение и запуск узла на скромном оборудовании), уже приписываются $BTC. И хотя оба лагеря — Ethereum и биткоина — постоянно корректировали свои аргументы для привлечения инвесторов, история SoV биткоина оставалась доминирующей.
Ещё одна попытка улучшить историю биткоина
Некоторые лидеры мнений Ethereum теперь утверждают, что этот блокчейн обладает всеми основными преимуществами биткоина и добавляет нечто сверх того. Например, одно из обновлений формулировки Бутерина описывало $ETH как «программируемое средство сохранения стоимости». Это перекликается с кампанией «ультразвуковых денег», которая аналогично заимствовала нарратив «здоровых денег» биткоина и пыталась доказать, что $ETH — даже лучшие деньги. Это не сработало.
Даже один из самых заметных инфлюенсеров Ethereum, сооснователь Bankless Дэвид Хоффман, в мае 2026 года продал все свои $ETH. Он написал, что тезис «$ETH — это деньги» скорее завершился, чем провалился, и что он по-прежнему оптимистично настроен в отношении сети, отметив при этом, что, по его мнению, «лишь незначительная часть этого успеха отразится в $ETH».
Реагируя на пост Бутерина, Хоффман сказал: «Тайминг всего этого создаёт ощущение, что это исходит от слабости, а не от силы». В той же ветке он добавил: «Моя мысль в том, что вселенная/[контекст]/среда, в которой мы живём, не подходит для того, чтобы $ETH как актив процветал».
Он также сделал более оптимистичную ремарку: «Лучший путь Ethereum [—] вперёд. Если ты идёшь сквозь ад — продолжай идти».
Проще, но в то же время сложнее
С одной стороны, предложение Бутерина оценивать $ETH как средство сохранения стоимости делает аргументацию проще и яснее. С другой стороны, контекст — сходство с биткоином и постоянные смены нарратива — может сделать её более сложной.
Пока что биткоин, судя по всему, всё ещё удерживает титул SoV среди криптоактивов для большинства инвесторов. Лишь меньшинство, вероятно, будет внимательно изучать каждую сеть — взвешивая, насколько они действительно децентрализованы, насколько готовы к постквантовой криптографии, у какой лучше модель безопасности, каковы их технические различия и возможности, проблемы внедрения и разработки в.pipeline обоих экосистем.
Как показывает история, универсального согласия ни по одному из этих пунктов нет. Это оставляет инвесторов с их убеждениями, а не с неопровержимыми аргументами в пользу того или иного актива. Для всех, кто следит за развитием событий, конкретные ориентиры публичны: ежедневные чистые потоки ETF, раскрытия о владениях и стейкинге казначейских компаний и любые изменения, которые Etherealize внесёт в свои материалы для Уолл-стрит.
3x SoV против 5.7x SoV
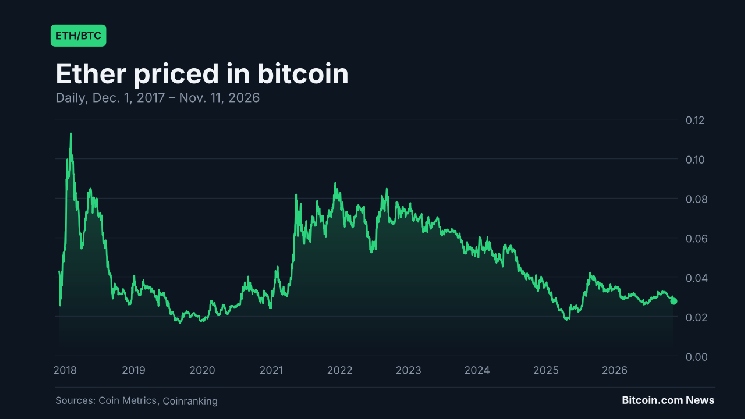
В своей статье за декабрь 2017 года «Взгляд (институционального) инвестора на криптоактивы» Джон Пфеффер утверждал, что существовала «возможность, что $ETH заменит биткоин и станет доминирующим ненидерландским монетарным средством сохранения стоимости просто на чистых достоинствах средства сохранения стоимости», но что «объективный наблюдатель дал бы биткоину значительно более высокие шансы, чем $ETH, стать таким средством сохранения стоимости».
Девять лет спустя $BTC сохранил и приумножил свою стоимость лучше, чем $ETH. Исходя из цен, приведённых Пфеффером в статье — около 13 000 долларов за биткоин и 700 долларов за эфир, — биткоин вырос примерно в 5,7 раза, тогда как эфир — менее чем в 3 раза.
В любом случае игра в сторителлинг продолжается.

