Крупнейшие банки Великобритании провели первые межбанковские переводы токенизированных депозитов
Ключевые выводы
- •В проекте Great British Tokenised Deposit участвуют семь британских банков при поддержке Quant, EY и Linklaters.
- •Программируемые депозиты могут удерживать и автоматически высвобождать средства при выполнении заданных условий, что потенциально снижает мошенничество в онлайн-торговле.
- •Токенизированные депозиты остаются обязательствами банков-эмитентов, тогда как стейблкоины — обязательства частных эмитентов, обеспеченные резервными активами.
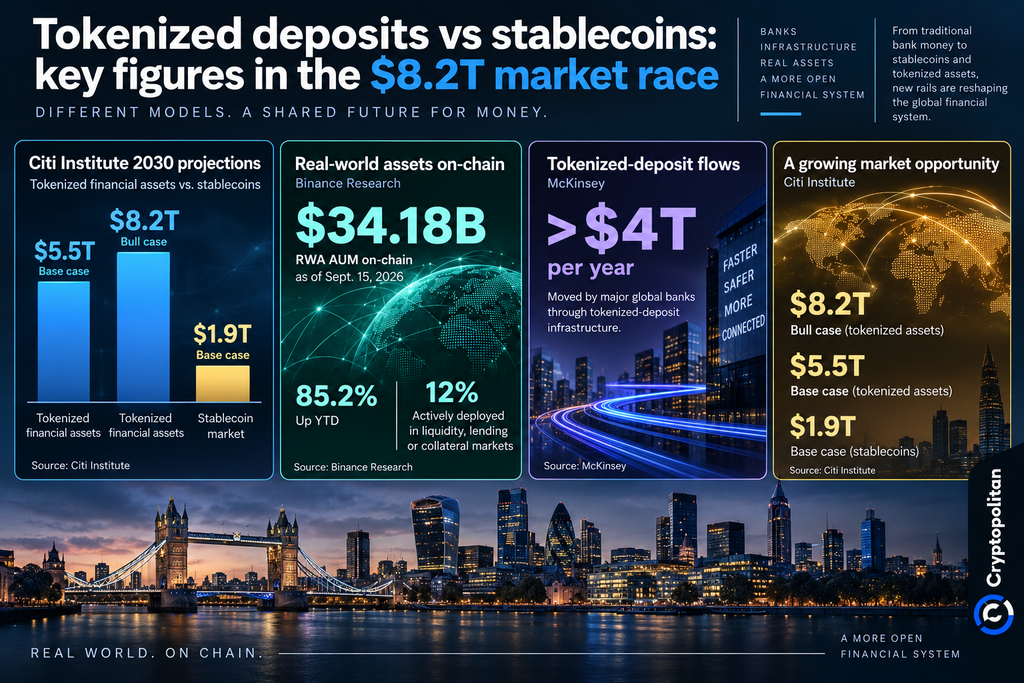
- •Citi Institute прогнозирует, что токенизированные финансовые активы могут достичь $5,5 трлн к 2030 году в базовом сценарии и $8,2 трлн в оптимистическом.
- •Следующее публичное обновление по проекту UK Finance представит на вебинаре 6 октября.
Крупнейшие банки Великобритании завершили первые межбанковские переводы токенизированных депозитов, выведя блокчейн-деньги коммерческих банков за рамки экспериментов и приблизив их к роли жизнеспособного метода расчетов по токенизированным активам. Это развитие позволяет токенизированным депозитам конкурировать со стейблкоинами или функционировать наряду с ними, согласно отчету Reuters, опубликованному 23 сентября.
Транзакции были проведены в рамках проекта Great British Tokenised Deposit, который реализует UK Finance — отраслевая ассоциация британского банковского сектора. Пилот охватывает рыночные платежи, переипотеку и расчеты по цифровым активам.
Две ипотечные сделки и рыночный платеж
Lloyds Banking Group, NatWest и Barclays провели две сделки по переипотеке, а три банка, включая HSBC, осуществили платеж от клиента к клиенту, имитирующий покупку на онлайн-маркетплейсе. В этом эксперименте программируемые депозиты удерживали деньги покупателя и высвобождали только после доставки товара. Хотя реальные товары не передавались, испытание показало, как токенизированные банковские деньги могут помочь снизить уровень мошенничества, позволяя платежам перемещаться между банками, а не оставаться заблокированными внутри отдельных, не связанных между собой банковских систем.
Именно программируемость — средства удерживаются и автоматически высвобождаются при выполнении заранее заданных условий — была выделена в тесте как путь к снижению мошенничества в онлайн-торговле.
В пилоте участвуют семь учреждений: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide и Santander при поддержке компании Quant, специализирующейся на технологиях распределенных реестров, группы профессиональных услуг EY и юридической фирмы Linklaters.
Джана Макинтош, управляющий директор UK Finance по платежам и инновациям, отметила, что проект уже вызывает интерес за пределами Великобритании.
«За последние 12 месяцев другие юрисдикции серьезно обсуждали с нами то, что мы сделали», — сообщила Макинтош изданию Reuters.
Почему банковские обязательства, а не стейблкоины
Различие между токенизированными депозитами и стейблкоинами не является чисто техническим; оно касается вопроса о том, чем на самом деле являются сами деньги. Согласно МВФ, токенизированные депозиты — это банковские обязательства, передаваемые через блокчейн или другую форму технологии распределенного реестра. Смена технологии влияет на то, как депозит перемещается, но не на то, чем он является. Иными словами, токенизированный депозит остается требованием к банку, который его выпустил, тогда как стейблкоин — это требование к его частному эмитенту и резервам, стоящим за ним.
Стейблкоины — это отдельные обязательства, выпускаемые частными компаниями и обеспеченные резервными активами. Reuters сообщает, что Банк Англии предпочел бы, чтобы банки выпускали токенизированные депозиты, а не полагались на частные стейблкоины. БМР — Банк международных расчетов со штаб-квартирой в Базеле — высказал схожий аргумент, утверждая, что токенизированные депозиты более органично вписываются в существующую двухуровневую денежную систему.
Governor Банка Англии Эндрю Бейли представил токенизацию как способ модернизации существующих форм денег, а не их полной замены.
«Сейчас мы работаем с банками над разработкой и внедрением так называемых токенизированных денег», — заявил Бейли в речи Банка Англии.
Это не означает, что стейблкоины утратили актуальность. Заместитель governor Сара Бриден сформулировала идею системы «мультивалютности», в которой традиционные депозиты, токенизированные депозиты и регулируемые системные стейблкоины могли бы сосуществовать и легко конвертироваться по номинальной стоимости.
Канада и США строят ту же инфраструктуру
Аналогичныйвиг набирает форму далеко за пределами Великобритании. В июне крупнейшие банки США поддержали блокчейн-сеть денежных расчетов под управлением The Clearing House, призванную соединить токенизированные деньги коммерческих банков с платежной инфраструктурой, уже используемой финансовой системой, включая систему мгновенных платежей RTP и межбанковскую клиринговую систему CHIPS.
«Эта инициатива объединяет инновации цифровых финансов с доверием, масштабом и определенностью расчетов устоявшейся банковской платежной инфраструктуры», — заявил Марк Монако из Bank of America.
Канада, похоже, движется в том же направлении. Ее «Большая шестерка» банков совместно работает над созданием инфраструктуры токенизированных депозитов в канадских долларах, а регуляторная картина вокруг этой инициативы прояснилась 10 сентября, когда Управление Superintendent финансовых учреждений (OSFI) объявило: «Базовая технология финансового продукта или услуги не определяет его юридическую природу».
Cryptopolitan также сообщал, что SWIFT привлек 17 банков на шести континентах для испытаний токенизированных трансграничных платежей.
Главный приз: вопрос расчетов на триллионы
Рынок, который эти банки хотят обслуживать в расчетах, может стать огромным. Citi Institute прогнозирует, что токенизированные финансовые активы достигнут $5,5 трлн к 2030 году в базовом сценарии и $8,2 трлн в оптимистическом, по сравнению с базовым сценарием в $1,9 трлн для стейблкоинов. Binance Research оценивает стоимость реальных активов под управлением в блокчейне в $34,18 млрд по состоянию на 15 сентября, что на 85,2% больше с начала года — при этом лишь около 12% отслеживаемого токенизированного капитала активно задействовано на рынках ликвидности, кредитования или обеспечения.
Банки, со своей стороны, уже обладают масштабом. McKinsey оценивает, что крупней мировые банки ежегодно перемещают более $4 трлн через инфраструктуру токенизированных депозитов. Британские участники также готовят три цифровые облигации к первому кварталу 2027 года, которые смогут торговаться и рассчитываться с использованием токенизированных депозитов.
Для криптоиндустрии вопрос уже не в том, будут ли банки использовать блокчейн. Вопрос в том, перехватят ли банковские деньги объемы расчетов, которые в противном случае достались бы стейблкоинам, — или же они станут надежной денежной ногой, которая поможет токенизированным ценным бумагам и реальным активам масштабироваться.
Следующая публичная веха проекта — 6 октября, когда UK Finance проведет вебинар, посвященный этой инициативе.

