Транспортные мощности в июле сокращаются быстрее, а ставки остаются высокими, показывает индекс менеджеров логистики
Ключевые выводы
- •Транспортная мощность по LMI в июле составила 28.4, что стало вторым по скорости темпом сокращения за 10-летнюю историю индекса на фоне ужесточения регулирования и структурного дефицита водителей.
- •Werner Enterprises сообщила о росте выручки на грузовик в неделю на 28% в годовом исчислении после реструктуризации автопарка односторонних перевозок, сократив его на 34% и улучшив скорректированный операционный коэффициент на 270 базисных пунктов.
- •Schneider National обеспечила двузначное повышение ставок при продлении контрактов и охарактеризовала рынок автоперевозок как находящийся на ранних стадиях восстановления ставок.
- •Уровень запасов розничных торговцев упал почти на 20 пунктов в зону сокращения до 46.3, что подтверждает гипотезу о том, что недавний всплеск импорта был вызван накоплением запасов перед новыми пошлинами, а не устойчивым спросом.
- •Менеджеры по логистике прогнозируют напряжённые условия в течение следующих 12 месяцев: будущая мощность — 40.4, утилизация — 71.8, тарифы — 89.2, с ожиданием роста затрат по запасам, складированию и транспортировке.
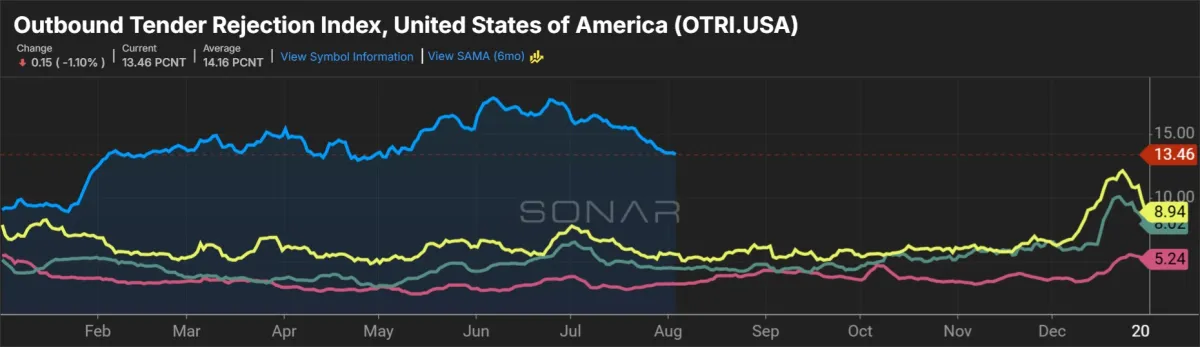
Условия на транспортном рынке в июле несколько смягчились по сравнению с сезонно сильным июнем, но остались крайне напряжёнными, согласно последнему Индексу менеджеров логистики (LMI) — ежемесячному опросу специалистов по цепочкам поставок, который широко используется как барометр состояния грузоперевозок и товарных запасов в реальном времени. Ключевые транспортные метрики в составе индекса показали неоднозначную динамику: мощности сокращались ускоренными темпами, а рост цен замедлился лишь незначительно.
LMI представляет собой диффузный индекс, в котором значения выше 50 указывают на расширение, а ниже 50 — на сокращение. Компонент транспортной мощности в июле составил 28.4, снизившись на 2.4 процентного пункта быстрее, чем в июне, что стало вторым по скорости темпом сокращения за всю десятилетнюю историю набора данных. Абсолютный минимум остаётся на уровне 23.8, зафиксированном в сентябре 2020 года.
Ужесточение контроля со стороны регулирующих органов, направленное на отстранение небезопасных водителей, заметно сократило предложение на рынке автоперевозок, усугубив структурный дефицит водителей, который отраслевые ассоциации отслеживают на протяжении многих лет. Кроме того, большинство публичных автоперевозчиков воздерживаются от расширения автопарка, концентрируясь на повышении утилизации имеющихся активов.
Инициативы по повышению эффективности использования активов были заметны в результатах второго квартала.
Компания Werner Enterprises (NASDAQ: WERN) из Омахи, штат Небраска, в феврале объявила о формальной реструктуризации своего автопарка для односторонних автоперевозок. Стратегия предусматривала отказ от неприбыльных клиентов и перепрофилирование или списание недозагруженных тягачей. В последнем квартале выручка на один грузовик в неделю (без учёта топливных надбавок) выросла на 28% в годовом исчислении за счёт увеличения пробега на грузовик на 16% и роста выручки на милю на 10%. Werner ожидает, что ставка за милю в третьем квартале вырастет на 10%–13% в годовом исчислении.
Автопарк компании для односторонних перевозок за квартал сократился на 34%, что способствовало улучшению скорректированного операционного коэффициента всего сегмента автоперевозок на 270 базисных пунктов — до 94.5%. Хотя это примерно на 10 пунктов хуже предыдущего пика, показатель является лучшим результатом подразделения по маржинальности с четвёртого квартала 2023 года.
Отчёт LMI, опубликованный во вторник, показал, что транспортная утилизация составила 65 — на 9.7 пункта ниже, чем в июне, но осталась высокой по историческим меркам. Рост транспортных тарифов достиг 86.9, замедлившись на 5.5 пункта, однако оставаясь на уровне, который в отчёте описывается как «очень устойчивый экспансионистский темп».
«Нехватка доступных мощностей автопарка привела к увеличению времени опережения при бронировании заявок», — говорится в отчёте со ссылкой на данные SONAR. «В конце июля бронирования в среднем осуществлялись за 3.74 дня до момента, когда заявку необходимо было перевозить, что на 11% больше, чем за аналогичный период прошлого года».
Werner отметила, что переговоры по односторонним контрактным торгам дают одни из самых существенных повышений ставок за последнее десятилетие.
Schneider National (NYSE: SNDR) из Грин-Бей, штат Висконсин, сообщила, что её автопарк для односторонних перевозок обеспечил двузначное повышение ставок при продлении контрактов в течение квартала. Компания заявила, что активность мини-торгов выросла, поскольку грузоотправители всё больше обеспокоены обеспечением мощностей в преддверии пикового сезона — периода с конца лета до декабрьских праздников, когда объёмы розничных отгрузок обычно резко возрастают. Schneider увеличила своё присутствие на спотовом рынке, отметив, что июнь сильно напоминал март 2021 года — предыдущий пик цикла. Спотовые ставки на срочные транзакционные перевозки исторически опережали динамику контрактных ставок в циклах грузоперевозок. Перевозчик полагает, что рынок автоперевозок находится «лишь на ранних стадиях восстановления ставок».
Расходы в цепочке поставок остаются на высоком уровне
Общий LMI составил 68.9, снизившись на 2.2 пункта с четырёхлетнего максимума, достигнутого в июне. Несмотря на умеренное снижение, индекс движется к самому высокому годовому показателю с момента бума на рынке грузоперевозок в 2021 году, когда вызванные пандемией сдвиги спроса и нарушения в цепочках поставок привели к рекордному росту транспортных расходов.
Уровень запасов снизился до 55, упав на 5.5 пункта за месяц. Нижестоящие компании, такие как розничные торговцы, показали снижение почти на 20 пунктов, перейдя в зону сокращения со значением 46.3. Вышестоящие респонденты — производители и оптовики — сообщили о незначительных изменениях, показав значение 59.
«Это, по-видимому, подтверждает выдвинутую в прошлом месяце гипотезу о том, что часть всплеска импорта была вызвана стремлением розничных торговцев ускорить ввоз некоторых товаров в преддверии новых потенциальных пошлин», — говорится в отчёте. «Пока неясно, повторится ли то, что мы наблюдали в прошлом году, когда основная часть этих запасов удерживалась на вышестоящем оптовом уровне и перемещалась ниже лишь непосредственно перед сезоном праздничных покупок».
Несмотря на замедление роста запасов, расходы на содержание запасов достигли 77, увеличиваясь «очень устойчивыми темпами» и прибавив 1.1 пункта по сравнению с июнем.
Складская мощность составила 46.3 — на 1.2 пункта ниже, что привело к росту складских цен на 1.7 пункта до 75.5. Это второй по величине показатель с июля 2022 года, который в отчёте охарактеризован как «пик постковидного хлыста запасов».
Данные показали значительно более напряжённый складской рынок для вышестоящих компаний: складские цены на оптовом уровне цепочки поставок были на 12 пунктов выше.
Совокупные логистические расходы — включая затраты на запасы, складирование и транспортировку — в июле снизились на 2.6 пункта до 239.5. Майское значение 250.9 стало самым высоким темпом расширения совокупных затрат с марта 2022 года.
Перспективный прогноз
Опрошенные менеджеры по логистике ожидают, что транспортный рынок останется крайне напряжённым в течение следующих 12 месяцев: прогнозируемые будущие значения составят 40.4 для мощности, 71.8 для утилизации и 89.2 для тарифов.
Прогноз на 12 месяцев определил уровень запасов на отметке 64.4, при этом расходы на запасы (77.6) и складские цены (76.3) не показывают ожидаемого снижения.
«По существу, респонденты ожидают, что в ближайшие 12 месяцев им придётся размещать растущие запасы в условиях ещё более ограниченных мощностей и при более высоких затратах», — отмечается в отчёте.
LMI является совместным исследовательским проектом Университета штата Аризона, Университета штата Колорадо, Флоридского атлантического университета, Университета Ратгерс и Университета Невады в Рино, реализуемым в партнёрстве с Советом профессионалов управления цепочками поставок.

