Токенизированные реальные активы в 2026 году: размер рынка, темпы роста и ведущие классы активов
Ключевые выводы
- •Оценки рынка токенизированных RWA в 2026 году варьируются примерно от 19 млрд до более чем 60 млрд долларов — главным образом потому, что трекеры расходятся во взглядах на включение стейблкоинов, пермиссионных цепочек и активов, заблокированных в смарт-контрактах.
- •Токенизированные казначейские облигации США — крупнейшая категория: около 15,4 млрд долларов, или примерно 40% рынка, во главе с BUIDL от BlackRock, USYC от Circle и BENJI от Franklin Templeton.
- •Частный кредит — вторая по величине категория и около 77% стоимости, выданной под токенизированные активы, тогда как токенизированная недвижимость занимает менее 1% отслеживаемого рынка.
- •Токенизированные акции и ETF — самый быстрорастущий сегмент по числу пользователей: активные держатели акций превысили один миллион, а капитализация токенизированных ETF за 2026 год выросла втрое — с 219 млн до 654 млн долларов.
- •Долгосрочные прогнозы резко расходятся: от базового сценария McKinsey примерно в 2 трлн долларов к 2030 году до оценки в 16,1 трлн долларов от BCG и ADDX.
Токенизированные реальные активы — на рыночном жаргоне RWA — это блокчейн-токены, представляющие право собственности на актив вне цепочки: государственную облигацию, кредит, долю в фонде, акцию или слиток золота. Сторонники указывают на более быстрый расчёт, меньшие минимальные суммы покупки и возможность использовать такие токены непосредственно в качестве обеспечения.
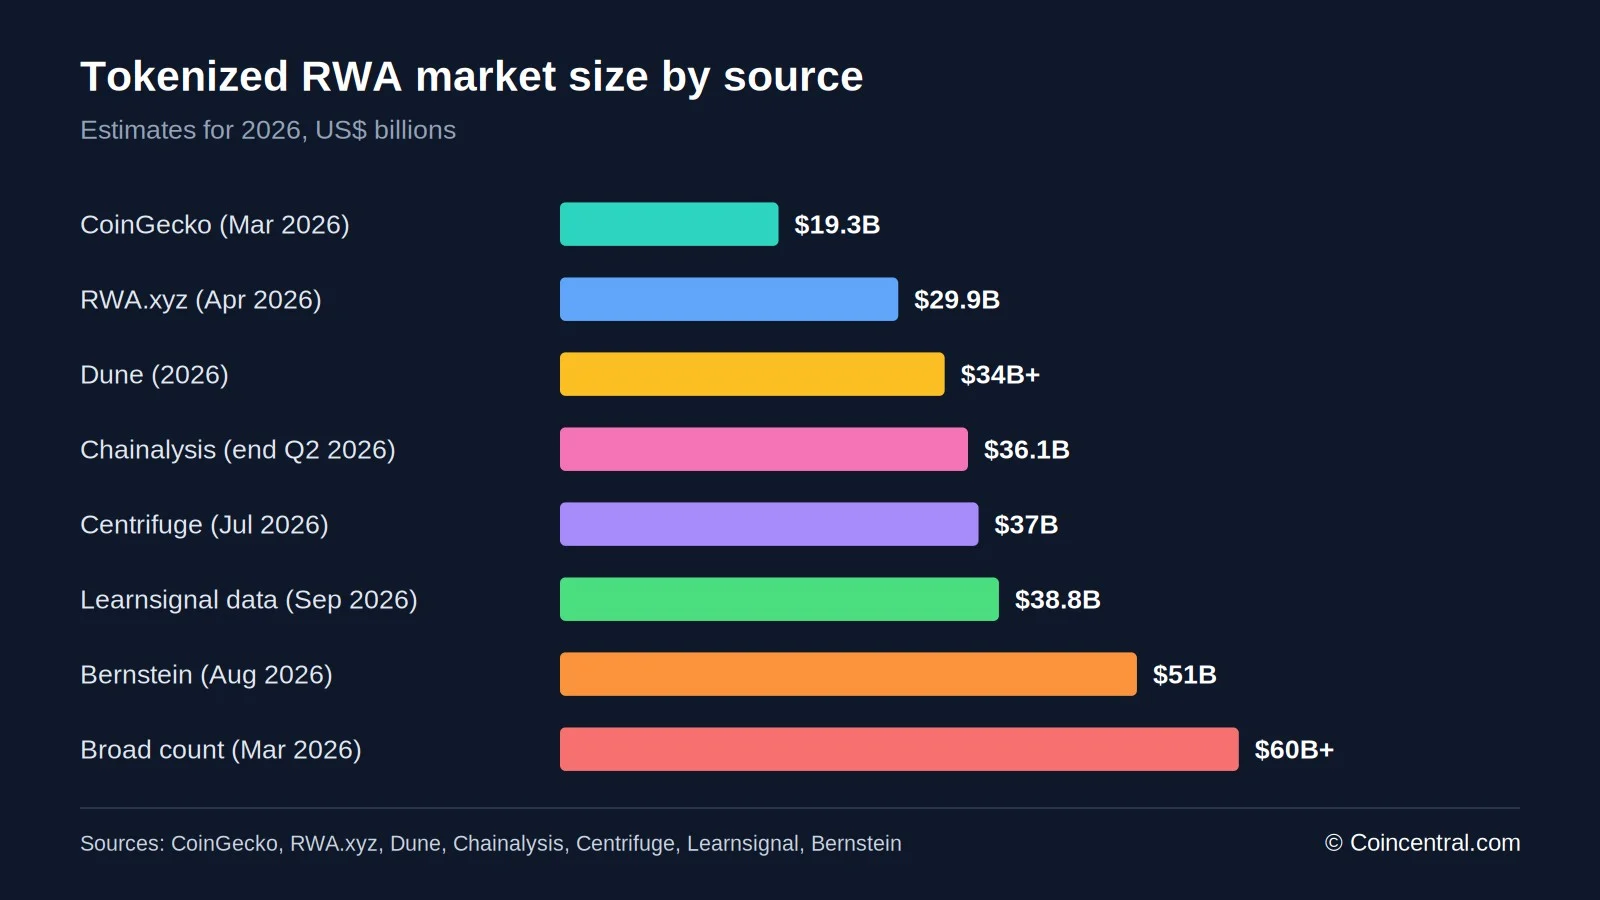
На протяжении 2026 года рынок быстро расширялся, однако его итоговый размер остаётся вопросом определений. В зависимости от выбранного трекера оценки составляют примерно от 19 млрд до более чем 60 млрд долларов, поскольку провайдеры очерчивают границы по-разному. Опираясь на несколько недавних отчётов, эта статья описывает текущее состояние рынка.
Стоимость сильно сконцентрирована. Доминируют токенизированные казначейские облигации, на втором месте частный кредит, а недвижимость остаётся маргинальной. В разделах ниже рассматриваются размер рынка, темпы роста, флагманские продукты, классы активов, держатели, ончейн-кредитование, токенизированные акции и долгосрочные прогнозы.
Каков размер рынка токенизированных RWA в 2026 году?
Единой общепринятой цифры не существует. Данные трекеров, на которые ссылается Learnsignal, по состоянию на середину сентября 2026 года показывают около 38,8 млрд долларов в токенах, распределённых в цепочке. Эти токены представляют базовые активы стоимостью около 365 млрд долларов — примерно 305 млрд долларов без учёта стейблкоинов.
Другие трекеры дают схожий диапазон для распределённых активов. Chainalysis оценила рынок в 36,07 млрд долларов на конец второго квартала 2026 года. Dune сообщила, что совокупная эмиссия за год превысила 34 млрд долларов, а Centrifuge зафиксировала рост примерно с 25 млрд до 37 млрд долларов за первые семь месяцев.
Крайние оценки расходятся сильнее. CoinGecko измерила рыночную капитализацию в 19,32 млрд долларов в марте 2026 года. Bernstein, на которого ссылается CoinDesk, оценил токенизированные активы в цепочке примерно в 51 млрд долларов, а самые широкие определения дают итог свыше 60 млрд долларов.
Расхождения объясняются методологией. Рыночная капитализация учитывает обращающуюся стоимость токенов. Заблокированная стоимость (TVL) может включать активы, хранящиеся в смарт-контрактах, в том числе обеспечение, не торгующееся свободно. Стейблкоины — ещё одна линия раздела: многие аналитики относят эти токены, привязанные к валютам, к отдельной категории, поэтому одни итоги включают их, а другие вычитают. Некоторые трекеры также учитывают активы на пермиссионных цепочках, тогда как другие считают только публично распределённые токены. Chainalysis отметила, что активность в приватных сетях, таких как Canton, вообще не попадает в ончейн-статистику держателей, поэтому полный рынок может быть больше чем показывает любой отдельный датасет.
Для масштаба: CoinDesk Data сообщила, что совокупная рыночная капитализация стейблкоинов достигла 317 млрд долларов в марте 2026 года. Распределённый рынок RWA в roughly 30–40 млрд долларов составляет лишь малую долю этой цифры.
Важны и даты. Приведённые выше цифры зафиксированы в разные месяцы, и рынок между ними двигался. Отчёт за март 2026 года будет выглядеть небольшим рядом с отчётом за сентябрь 2026 года, даже если оба используют один метод.
Насколько быстрым был рост токенизированных активов?
Рост за последний год велик по любым меркам. Данные RWA.xyz показывают увеличение рынка с 8,8 млрд долларов 16 апреля 2025 года до примерно 29,9 млрд долларов 16 апреля 2026 года — рост примерно на 240%. CoinGecko сообщила о росте на 256,7% — с 5,42 млрд долларов в январе 2025 года до 19,32 млрд долларов в марте 2026 года. Исследование Yellow.com указало годовой рост на 184% в своей середине 2026 года, а Chainalysis сообщила о росте на 135% за предыдущий период — до 36,07 млрд долларов по итогам второго квартала.
Самые высокие процентные приросты пришлись на малые стартовые базы. Chainalysis обнаружила рост корпоративного кредита на 3,156% и частного капитала на 1,340%, однако эти движения увеличили каждую категорию лишь с десятков миллионов долларов примерно до пары миллиардов. Dune сообщила о росте токенизированных акций более чем на 2,000%.
Казначейские облигации росли медленнее в процентном выражении, но добавили больше долларов. Chainalysis зафиксировала рост на 125% — с 6,86 млрд до 15,42 млрд долларов. Это больше, чем следующие три категории вместе взятые в абсолютном выражении.
Эффект базы влияет на восприятие этих цифр. Категория, выросшая с 50 млн до 1,5 млрд долларов, показывает огромный процентный прирост, добавляя при этом немного к общей сумме. Читателям стоит оценивать изменение в долларах наряду с процентами.
Краткосрочные данные показывают, что структура всё ещё меняется. Тридцатидневные показатели Learnsignal за сентябрь 2026 года дали рост токенизированных акций более чем на 17% — самую быструю категорию, тогда как токенизированные казначейские облигации за тот же период слегка снизились.
Токенизированные казначейские облигации США: крупнейшая категория
Государственный долг США — крупнейший класс токенизированных активов. Chainalysis насчитала 15,42 млрд долларов в цепочке за период до середины 2026 года, или 42,8% всей стоимости токенизированных RWA. Данные Learnsignal за сентябрь оценивают показатель около 15,7 млрд долларов, примерно 40% рынка.
Есть и более низкие оценки. MetaMask со ссылкой на RWA.xyz указала около 12,88 млрд долларов в начале апреля 2026 года по сравнению с примерно 5 млрд долларов в конце 2024 года. Astraea Law установила, что токенизированные казначейские фонды преодолели отметку около 15 млрд долларов к середине мая 2026 года.
Выделяются три продукта. Фонд BUIDL от BlackRock держит около 2,7 млрд долларов, а BeInCrypto оценил его рыночную капитализацию в 2,8 млрд долларов на 31 августа 2026 года. USYC от Circle держит около 2,6 млрд долларов, а фонд BENJI от Franklin Templeton также оценивается в 2,6 млрд долларов.
Эти продукты держат краткосрочные государственные ценные бумаги и выпускают токены, представляющие требование на пул. MetaMask указывает типичную доходность около 3–5% с частым ежедневным выкупом. Одни токены растут в цене по мере накопления процентов, другие сохраняют цену около 1 доллара и добавляют токены в кошелёк.
Learnsignal даёт полезное разъяснение того, что именно меняется. Юридические риски знакомы, поскольку токенизированный казначейский фонд по-прежнему держит казначейские векселя. Меняется уровень ведения учёта: переводы могут рассчитываться за минуты вместо дней, а токен может служить обеспечением без отдельной передачи в кастодиальное хранение.
Риски лежат в основном на уровне токенов. Базовый долг несёт минимальный кредитный риск, однако держатели сталкиваются с риском контрагента, смарт-кракта и задержек выкупа. Отдельно Franklin Templeton получил освобождение SEC по принципу no-action, позволяющее его взаимным фондам и ETF инвестировать в BENJI, с возможной реализацией уже в четвёртом квартале 2026 года.
Токенизированные активы по категориям
Каждая категория ведёт себя по-своему. MetaMask, используя данные RWA.xyz за начало апреля 2026 года, указывает казначейские облигации около 12,88 млрд долларов и сырьевые товары около 7,37 млрд долларов. Частный кредит в распределённой стоимости составлял около 5 млрд долларов, хотя более широкие оценки достигают 18–19 млрд долларов.
Сырьевые товары — это почти целиком золото. Tether Gold держит около 2,7 млрд долларов, Paxos Gold — около 2,4 млрд долларов, вместе примерно 74% категории. Эти токены не приносят доходности, поэтому результаты зависят от цены золота.
Недвижимость — самая маленькая из крупных категорий. Learnsignal оценивает её примерно в 226 млн долларов, менее 1% отслеживаемого рынка — показательно, учитывая, что недвижимость входит в число самых цитируемых сценариев использования в отраслевых комментариях. Прогнозы для сектора куда больше: Deloitte прогнозирует 4 трлн долларов токенизированной недвижимости к 2035 году — цифра, показывающая, насколько рано существует категория.
Более высокая доходность сопровождается более высоким риском. MetaMask отметила, что стресс на более широком рынке частного кредита в марте 2026 года продемонстрировал, как слабые кредиты могут влиять на токенизированные продукты. Периоды блокировки распространены, а торговля на вторичном рынке неликвидна — вместе это может оставить держателя неспособным быстро выйти из позиции.
Кто держит токенизированные активы
База держателей глобальна. Chainalysis установила, что держатели из США составляют 11,7% мировой базы держателей токенизированных RWA и 11,4% их стоимости. Токенизированные казначейские облигации нарушают эту закономерность. По стоимости Италия обеспечивает 29,9% геолокационных токенизированных казначейских holdings, Португалия — 18,8%, Сингапур — 18,2%, тогда как США занимают четвёртое место с 10,5%.
Количество держателей говорит об ином. Япония лидирует с 16,4% держателей, но лишь 0,4% стоимости. Chainalysis трактует это так: небольшая группа крупных иностранных держателей формирует стоимость, в то время как более широкая розничная база строит небольшие позиции.
Эмитенты — в основном крупные традиционные компании. Learnsignal называет BlackRock, Franklin Templeton, Apollo, Hamilton Lane и WisdomTree среди главных создателей — это управляющие активами, а не криптостартапы.
Ethereum остаётся доминирующей сетью. MetaMask сообщает, что она хостит более 56% всей токенизированной стоимости активов по состоянию на апрель 2026 года. Продукты также размещаются в Stellar, Solana, Polygon, Avalanche, Arbitrum, Base и BNB Chain.
Chainalysis добавляет политический момент. Держатель за пределами США, покупающий токенизированный казначейский продукт, создаёт спрос на долг правительства США, а не на долг собственного правительства. Токенизация также меняет то, кто может покупать: снижая минимальный размер позиции и устраняя необходимость в отношениях с американским брокером, оптовый инструмент становится тем, что розничный держатель в Лиссабоне или Сингапуре может купить напрямую.
Частный кредит и ончейн-кредитование
Данные кредитования показывают, как фактически используются токенизированные активы. Dune установила, что кредитные активы составляют около трёх четвертей всех реальных активов, внесённых в децентрализованное кредитование, тогда как лишь крошечная доля токенизированных казначейских облигаций используется таким же образом.
Chainalysis пришла к похожему результату. Частный кредит обеспечивает 77% всей стоимости, выданной под токенизированные RWA, а число кошельков, кредитующих частный кредит, выросло на 1,618% за период. Кредитование под сырьевые товары выросло на 875%. Казначейские облигации двинулись в обратном направлении и упали на 23% — единственная сжимшаяся категория.
Chainalysis связывает этот разрыв с ликвидностью. Частный кредит трудно продать в нетокенизированной форме, поэтому токен, который можноать как обеспечение, для держателя ценнее. Казначейские облигации и так являются самым ликвидным обеспечением в традиционных финансах: держателю, желающему получить под них денежные средства, доступны наработанные способы.
Ещё один драйвер — доходность. Генеральный директор Dune Фредерик Хага сказал, что токенизированный частный кредит позволяет инвесторам зарабатывать проценты, одновременно используя те же активы как обеспечение для займов и финансирования других сделок. MetaMask указывает типичную доходность частного кредита 8–15%.
В некоторых датасетах частный кредит выглядит крупнее. Bernstein, на которого ссылается CoinDesk, сказал, что около 47% от 51 млрд долларов токенизированных активов — это частный кредит — категория, часто скрытая под поверхностью публичных дашбордов.
Токенизированные акции и ETF
Токенизированные акции малы по стоимости, но быстро растут по числу пользователей. Insights4VC отследила рост распределённых токенизированных акций с 951 млн долларов в марте 2026 года до 1,89 млрд долларов в июле. Dune сообщила, что активные держатели превысили один миллион. Другие данные выше: цифра, на которую ссылается OneBullEx, показывает рост держателей со 103,000 в январе до 1,9 млн к сентябрю 2026 года. Платформа акций Ondo Finance достигла 1 млрд долларов заблокированной стоимости в мае 2026 года.
Данные Token Terminal показывают, что токенизированные ETF за год выросли втрое: рыночная капитализация поднялась с 219 млн долларов 1 января до 654 млн долларов. Число держателей токенизированных ETF выросло примерно в 51 раз, а держателей отдельных токенизированных акций — примерно в 26 раз.
Binance bStocks насчитывает 448,400 держателей — половину всех держателей токенизированных ETF — но лишь 23,3% рыночной капитализации, или 160 млн долларов. Robinhood имеет 13,1% держателей и 5,4% капитала. Ondo Finance держит 47,4% капитала, или 325,7 млн долларов, лишь у 20,3% держателей.
Пользователи предпочитают отдельные компании фондам. Dune оценивает, что отдельные акции составляют 81% токенизированных акций, удерживаемых на спотовых рынках, а их стоимость выросла за год в девять раз — переворот паттерна традиционных рынков, где более 6,000 ETF с листингом в США теперь outnumber отдельные акции.
Данные Token Terminal также показывают наложение. Продукты, отслеживающие S&P 500 и Nasdaq-100, имеют совокупную стоимость около 330 млн долларов — почти половину итога сектора. Поскольку несколько эмитентов предлагают схожую экспозицию на разных цепочках, спрос на один индекс распределяется между почти идентичными токенами.
Ликвидность остаётся ограничением. MetaMask отмечает, что стаканы заявок для большинства токенизированных акций значительно тоньше, чем для традиционных бумаг. SEC заявила 28 января 2026 года, что действующие законы о ценных бумагах применяются независимо от того, фиксируется ли собственность в цепочке или вне её.
Прогнозы, регулирование и риски
Долгосрочные прогнозы широко расходятся. BCG и ADDX прогнозируют возможность на 16,1 трлн долларов к 2030 году, тогда как базовый сценарий McKinsey — около 2 трлн долларов токенизированной рыночной капитализации к той же дате — разрыв примерно в восемь раз между двумя институциональными прогнозами. Распределённый рынок сегодня стоит около 38,8 млрд долларов. Любой отдельный прогноз следует рассматривать как оценку, а не установленный факт.
Правила различаются по регионам. Комитет Палаты представителей США по финансовым услугам провёл слушание 25 марта 2026 года по законопроекту Modernizing Markets Through Tokenization Act of 2026. Всеобъемлющей федеральной базы не существует, и SEC работает по конкретным случаям, включая освобождение для Franklin Templeton и находящуюся на рассмотрении заявку Ondo. ЕС рассматривает токенизированные ценные бумаги как финансовые инструменты по действующему законодательству и лицензирует провайдеров услуг в рамках MiCA — режим, который OneBullEx описывает как более ясный, хотя и требовательный. Компании, работающие через границы, сталкиваются с вопросом, какие правила применять.
Риски практические. Исследование на arXiv, охватывающее декабрь 2025 — май 2026 года, выявило признаки неликвидности на некоторых токенизированных рынках. Токенизированные фонды также разбросаны по сетям, которые не могут совместно использовать обеспечение без моста.
Следующую фазу может двинуть инфраструктура. NYSE анонсировала планы круглосуточной и мгновенных расчётов, а Franklin Templeton работает с DigiFT и Binance над более широким институциональным использованием.
Что показывают статистические данные
Рынок токенизированных RWA реален и растёт, но остаётся узким. Распределённая стоимость на большинстве трекеров находится в диапазоне 30–40 млрд долларов, из которых около 40% приходится на казначейские облигации. Далее следует частный кредит, тогда как недвижимость составляет менее 1%.
Быстрее всего растут акции и ETF за счёт розничных пользователей на крупных платформах, однако капитал по-прежнему сосредоточен у небольшой группы крупных держателей — разрыв между числом держателей и долларами повторяется на ETF, казначейских облигациях и акциях. Прогнозы на 2030 год варьируются от 2 трлн до 16,1 трлн долларов, и читателям стоит тщательно сопоставлять источники, поскольку каждый трекер определяет рынок по-своему. Эта статья носит исключительно информационный характер и не является финансовой рекомендацией.
Несколько событий могут изменить картину в ближайшие месяцы: ответ SEC на заявку Ondo, план Franklin Templeton разместить BENJI внутри традиционных фондов, приведёт ли круглосуточная торговля NYSE к токенизированным листингам, и продвинется ли Modernizing Markets Through Tokenization Act дальше мартовского слушания в комитете 2026 года. Каждое из них изменит то, насколько легко активы перемещаются между старыми и новыми рынками.
Источники
- Real-World Asset Tokenization Explained: Where the Market Actually Stands in 2026 (Learnsignal)
- North America: Inside the Growth of Agentic Commerce (Chainalysis)
- RWA categories in 2026: tokenized Treasuries, stocks, commodities, and more (MetaMask)
- New report finds that rapid expansion of tokenization is giving rise to new styles of investing (Fortune)
- Tokenized ETFs Triple in Size as Retail Adoption Outpaces Capital Growth (Richard Salmond)
- Tokenized Treasuries Drive RWA Market Past $30 Billion In Early 2026 (OneBullEx)
- Stablecoins & Tokenized Assets Report March 2026 (CoinDesk Data)
Эта статья основана на материале, изначально опубликованном на Blockonomi.

