Акции Tesla падают на 4% на фоне снижения квартальной прибыли на 43% и переговоров о слиянии со SpaceX
Ключевые выводы
- •Операционная прибыль Tesla за третий квартал снизилась на 56% на фоне роста расходов, сжав операционную маржу до 2,6%, при том что выручка осталась практически неизменной на уровне $28,05 млрд.
- •Автомобильные продажи упали на 3% в годовом выражении до $20,56 млрд после переноса спроса на более ранний срок из-за истечения федеральной налоговой льготы, а прогноз Tesla указывает на меньший объем поставок в этом году.
- •Выручка от сервисных услуг выросла на 33% до $4,6 млрд, став самым быстрорастущим сегментом, тогда как выручка от энергетики и хранения энергии снизилась на 16% до $2,8 млрд.
- •Илон Маск подтвердил 20 октября, что независимые комитеты Tesla и SpaceX оценивают возможность слияния, однако условия не раскрыты, а регуляторные, оценочные и управленческие препятствия остаются.
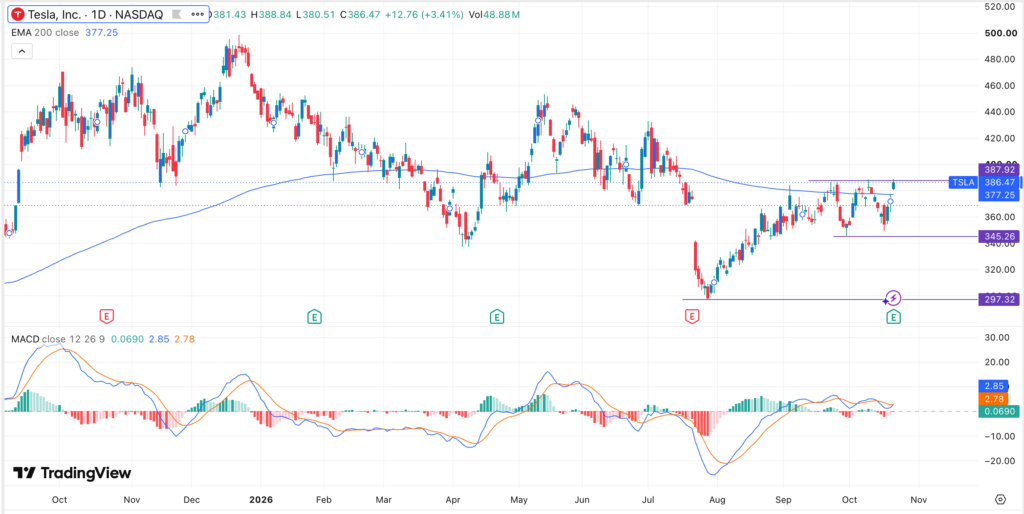
- •Акции сталкиваются с зоной сопротивления между $386 и $389; пробой ниже $370 потенциально открывает путь к минимуму 20 октября на уровне $363,64 и минимуму 16 октября вблизи $349,33.
Акции Tesla упали более чем на 4% на премаркете 22 октября после публикации результатов за третий квартал, которые оказались ниже ожиданий; бумаги откатились к отметке $370 после закрытия основной сессии в среду вблизи $386,63.
Производитель электромобилей сообщил о выручке в $28,05 млрд за квартал, практически не изменившейся по сравнению с аналогичным периодом прошлого года. Однако операционная прибыль снизилась на 56% из-за роста расходов. Инвесторы также оценивали потенциальное слияние со SpaceX, хотя ни одна из компаний не объявила об окончательном соглашении.
Слабый прогноз по поставкам давит на акции
Падение последовало за публикацией отчета о прибыли за третий квартал, который показал, что автомобильные продажи снизились на 3% в годовом выражении до $20,56 млрд. Годовое снижение совпало со слабыми поставками, вызванными переносом спроса на более ранний срок: многие американцы спешили купить автомобили до истечения федеральной налоговой льготы. Подобный перенос спроса смещает продажи из будущих периодов в текущий, что может давить на последующие сравнения поставок.
Выручка от энергетики и хранения энергии также оказалась в минусе, снизившись на 16% до $2,8 млрд против более чем $3,13 млрд во втором квартале. Единственным ярким пятном квартала стала выручка от сервисных услуг, выросшая на 33% до $4,6 млрд, что сделало ее самым быстрорастущим сегментом Tesla в этом квартале и частично компенсировало спад в автомобильном направлении. В общей сложности Tesla получила выручку в $28 млрд, практически на уровне аналогичного периода прошлого года.
Результаты также показали сужение маржинальности. Операционная маржа опустилась до 2,6%, а скорректированная маржа по EBITDA составила 13,9%.
Эти цифры отражают компанию, распыляющуюся на множество направлений в конкурентной борьбе с такими соперниками, как General Motors и Ford. Tesla недавно представила свой летающий автомобиль, использующий ряд технологий SpaceX, а также начала массовое производство своего грузовика Semi. Что наиболее важно, компания активно инвестирует в робототехнику через программу Optimus, производство которой уже началось в Неваде. Tesla стремится сделать Optimus лидером отрасли, где доминируют такие компании, как Boston Robotics. Компания также выделяет значительные ресурсы на проект Terafab, реализуемый совместно со SpaceX. Поддержание столь широкого спектра программ при операционной марже в 2,6% подчеркивает противоречие между расходами на расширение и рентабельностью, которое прошло через результаты квартала.
Дополнительным давлением стал слабый прогноз Tesla, указывающий на ожидание меньшего объема поставок автомобилей в этом году. Этот сигнал смещает внимание на то, как будет держаться спрос без федер субсидии.
Неопределенность вокруг переговоров о слиянии со SpaceX
Акции также столкнулись с неопределенностью в связи с обсуждением возможного слияния со SpaceX. Илон Маск подтвердил 20 октября, что обе компании создали независимые комитеты для оценки возможного объединения. По данным TechCrunch, в комитеты входят независимые директора Tesla и SpaceX.
Маск признал конфликты интересов, вытекающие из его долей владения в обеих компаниях, но подчеркнул, что предложенная сделка может не состояться.
Слияние объединило бы автомобильное, энергетическое и робототехническое направления Tesla с бизнесом SpaceX по запускам, спутникам и вычислениям. При этом компании работают в рамках разных регуляторных требований. Государственные контракты SpaceX с правительством США и китайские операции Tesla могут осложнить одобрение, а компаниям также предстоит урегулировать вопросы оценки, корпоративного управления и одобрения акционерами.
Отчетность Tesla добавила еще один финансовый аспект: в результатах был отражен нереализованный убыток в $142 млн по инвестициям компании в акционерный капитал SpaceX. Бухгалтерский убыток не означает завершенную продажу акций SpaceX. Тем временем официальные условия слияния, оценка сделки или график завершения так и не были раскрыты. До завершения оценки комитетами ход рассмотрения — и любое раскрытие условий — наряду с прогнозом по поставкам остается ключевым пунктом для наблюдения.
Выдержит ли сопротивление $389?
Акции Tesla приблизились к отметке $389 21 октября, но развернулись после публикации отчетности. Исторические цены показывали близкие максимумы на уровнях $386,70 23 сентября и $388,56 9 октября, при этом сессия 21 октября достигла примерно $388,83. Вместе эти уровни сформировали потенциальную зону сопротивления между $386 и $389.
Повторные тесты сопротивления сами по себе не подтверждают разворотный паттерн «тройная вершина»; для подтверждения потребовался бы устойчивый пробой соответствующей зоны поддержки.
Падение ниже $370 может вывести на повестку день минимум 20 октября на уровне $363,64. Дальнейшие продажи могут открыть путь к минимуму 16 октября вблизи $349,33. И наоборот, устойчивое восстановление выше $389 могло бы ослабить медвежий прогноз и сделать психологический уровень $400 предметом рассмотрения. Первоначальные медвежьи заявления по схождению-расхождению скользящих средних (MACD) и экспоненциальным скользящим средним остаются неподтвержденными.
Акции Tesla сейчас испытывают давление со стороны более слабой операционной прибыли и нерешенных переговоров о слиянии. Восстановление выше $389 укрепило бы технический прогноз, тогда как более глубокие потери могут открыть зону $350.
Эта статья носит исключительно информационный характер и не является финансовой консультацией. Инвестиции в акции сопряжены с волатильностью и потенциальными убытками капитала. Читателям следует провести самостоятельное исследование перед принятием инвестиционных решений.
Источник: The Market Periodical

