Цель по ENA в $2 от Standard Chartered: что должно сбыться?
Ключевые выводы
- •Как сообщается, Standard Chartered впервые начал публикацию исследований по Ethena, установив для ENA целевую цену $2 с горизонтом до конца 2028 года.
- •USDe от Ethena — это синтетический доллар, обеспеченный криптоактивами в паре с короткими фьючерсными позициями; хедж снижает направленный риск, но не устраняет риски ставки финансирования, ликвидности, исполнения, кастодиальные риски и риск контрагента.
- •Предложение fee-switch Ethena направит часть чистого дохода протокола на выкупы ENA только после достижения определённых вех по предложению USDe и одобрения рамки процессом управления.
- •Рынок ончейн-долларов расширяется: скорректированный объём стейблкоинов вырос на 58%, а скорректированное количество транзакций — на 35% за 12 месяцев по 31 августа, согласно данным Visa Onchain Analytics, цитируемым в статье.
- •ENA удерживает первую зону поддержки на дневном графике около $0,244–$0,246, при этом предыдущий прогноз Standard Chartered по Chainlink не вызвал движения цены в день публикации, что подчёркивает: банковские цели сами по себе не двигают краткосрочные цены токенов.
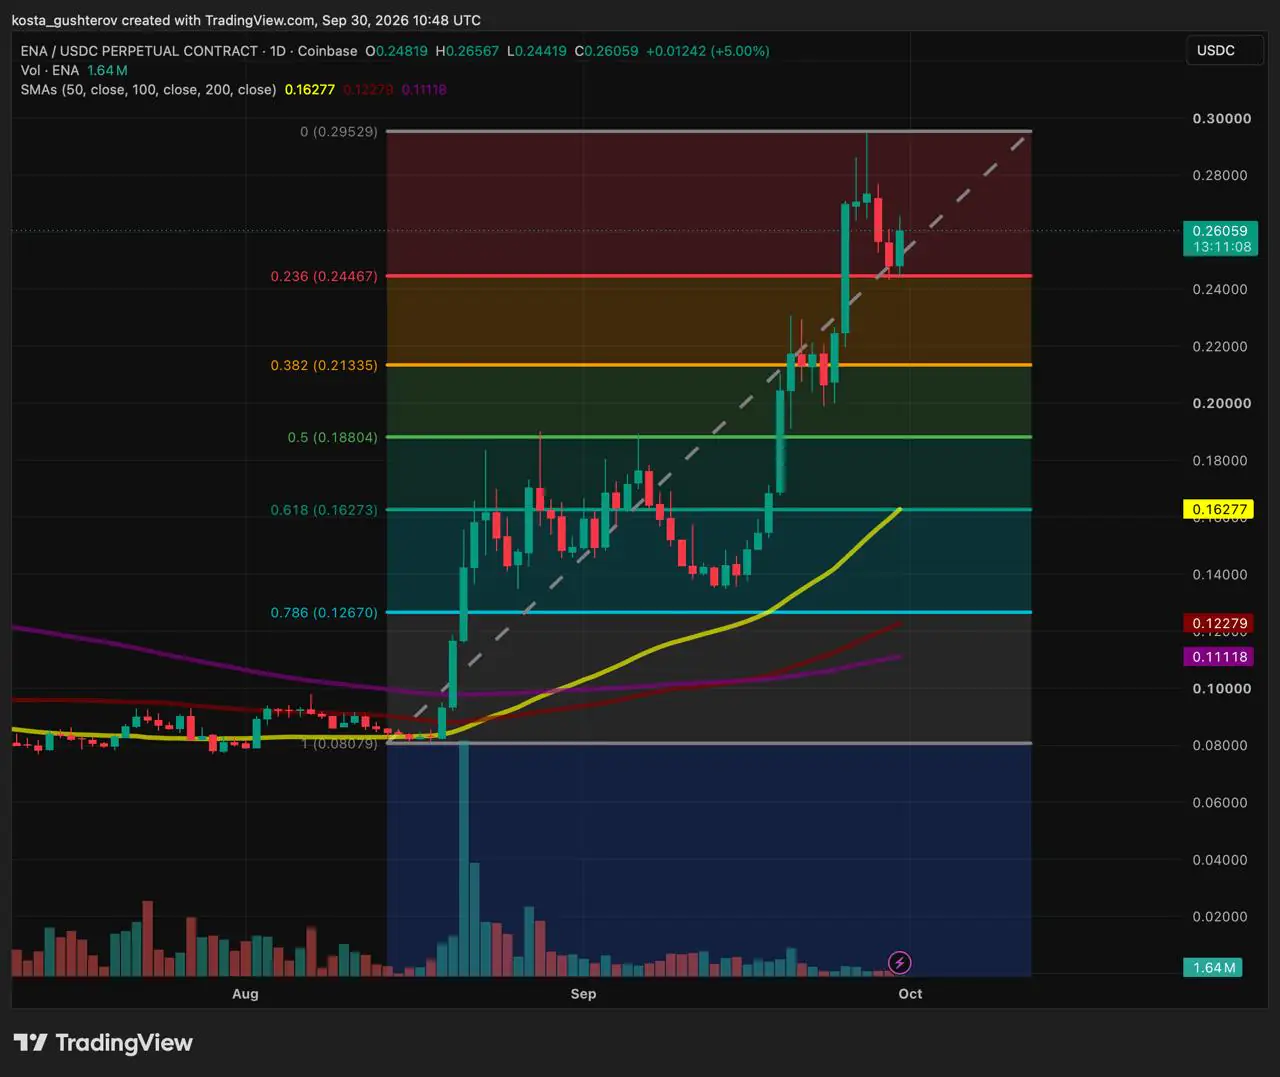
Глобальный банк со штаб-квартирой в Лондоне Standard Chartered, как сообщается, начал покрытие Ethena (ENA) с целевой ценой $2 с горизонтом до конца 2028 года, согласно The Defiant. Начало покрытия означает момент, с которого исследовательская команда начинает публиковать рейтинг и цель по активу, и, поскольку записка банка не была обнародована, аргументацию приходится оценивать через бизнес-модель Ethena и связанные с ней условия. Пять пунктов задают рамку обсуждения: горизонт цели простирается до конца 2028 года; USDe опирается на криптообеспечение в паре с короткими фьючерсными хеджами; росту протокола необходим путь трансформации в ценность ENA; механика выкупов остаётся условной и зависит от управления и вех; а ENA держится около $0,245 на дневном графике.
Как работает модель доллара Ethena
Ethena — это протокол синтетического доллара, построенный на криптоинфраструктуре, структура которого отличается от стейблкоинов с резервами в денежных средствах и их эквивалентах. Его флагманский продукт, USDe, — это цифровой актив с номиналом в долларах, обеспеченный криптоактивами и соответствующими короткими фьючерсными позициями, согласно документации Ethena. Дизайн призван снизить влияние направленных движений обеспечения: если криптоактивы, обеспечивающие USDe, растут или падают, короткие деривативные позиции должны двигаться в противоположном направлении.
Вознаграждения за стекинг обеспечения и платежи по funding в рынках бессрочных фьючерсов — периодические выплаты между трейдерами в лонг и шорт, помогающие удерживать цены контрактов близко к споту, — могут формировать часть доходности сберегательного продукта Ethena, sUSDe. Однако хедж предназначен только для снижения направленного риска. Он не устраняет риск ставки финансиров, ликвидности, исполнения, кастодиальный риск и риск контрагента. По этой причине USDe следует оценивать через устойчивость всей операционной модели, а не только его долларовый пег.
Почему важен более широкий рынок ончейн-долларов
Цифровые доллары всё чаще используются для расчётов, обеспечения, сберегательных продуктов и токенизированных инвестиций, что даёт таким протоколам, как Ethena, потенциальную роль за пределами обслуживания трейдеров, которым нужна стабильная позиция между криптоактивами. Coindoo недавно разбирал, почему следующий этап роста криптовалют может строиться на долларах, а не на Bitcoin. Со ссылкой на Visa Onchain Analytics тот анализ установил, что скорректированный объём стейблкоинов вырос на 58%, а скорректированное количество транзакций увеличилось на 35% за 12 месяцев по 31 августа.
Эти цифры указывают на расширение ончейн-долларовой инфраструктуры. Они не показывают, какой протокол удержит активность, какая её часть экономически значима и создаст ли более крупный рынок стейблкоинов спрос на ENA. Ethena по-прежнему приходится конкурировать за дистрибуцию, ликвидность и доверие пользователей.
Какое место ENA занимает в росте Ethena
Больший объём предложения USDe может поддержать более высокую активность протокола и доходы. Выгода для ENA зависит от того, как этот доход распределяется между резервами, операционными расходами, вознаграждениями пользователей, эмиссией токенов и механизмами для держателей токенов.
The Defiant упомянул программу выкупа Ethena как часть заявленного инвестиционного аргумента Standard Chartered. Публичное предложение fee-switch содержит необходимые детали: оно направит часть чистого дохода протокола на выкупы ENA — покупки токена с рынка — после достижения заданных вех по предложению USDe и при условии соблюдения процесса управления и условий рамочной схемы. Это возможный путь аккумуляции ценности, а не фиксированный источник спроса. Масштаб любых выкупов будет зависеть от доходов, достигнутых вех и итоговой реализации, поэтому сильный показатель роста USDe сам по себе раскрывает лишь часть картины.
Долгосрочный аргумент в пользу ENA опирается на четыре проверки:
- Предложение USDe: привлекает ли Ethena долларовые балансы и удерживает ли их?
- Качество доходов: устойчивы ли платежи по funding, стекинг и другие источники дохода?
- Статус fee-switch: выполнены ли необходимые вехи и шаги по управлению?
- Токеномика: существенны ли выкупы на фоне эмиссии ENA и общего рыночного предложения?
Прежний прогноз Standard Chartered даёт полезное предостережение
Более ранний прогноз Standard Chartered по Chainlink показывает, почему банковскую цель не следует считать простым объяснением следующего дневного движения токена. Команда Coindoo зафиксировала, что LINK практически не изменился в день публикации августовского прогноза банка, затем прибавил около 6% на следующий день и продолжил восстановление в последующих сессиях.
Тайминг сделал прогноз частью рыночного нарратива, но не доказал, что именно прогноз вызвал покупки. Текущее движение ENA происходит на фоне более широкого восстановления альткоинов, что ещё сильнее затрудняет отделение интереса к одной заявленной цели от общей рыночной конъюнктуры. Прошлые рыночные реакции не гарантируют будущих результатов. История с Chainlink служит главным образом напоминанием о том, что аналитическое покрытие может привлекать внимание, тогда как цена по-прежнему зависит от ликвидности, позиционирования, склон к риску и собственной технической структуры токена.
ENA удерживает первый уровень поддержки
На дневном графике ENA/USDC первый диапазон поддержки находится около $0,244–$0,246. Ретрейсмент Фибоначчи 23,6% проходит около $0,2447, и восходящая диагональная линия тренда приближается к той же зоне. Дневные закрытия, удерживающие ENA выше этого диапазона, могут указывать на то, что покупатели всё ещё защищают последнее повышение, тогда как устойчивое движение ниже может вывести на экран следующий, более широкий диапазон поддержки.
В ходе сентябрьского роста ENA неоднократно останавливался, откатывался и восстанавливался в области $0,21–$0,22. Эта история придаёт ретрейсменту 38,2% около $0,213 больше контекста, чем просто линия Фибоначчи. Если первая поддержка ослабнет, именно на этом следующем диапазоне рынок сможет показать, остаются ли покупатели активными.
Заявленная цель создаёт основу для проверки
Прогноз в $2 — уровень примерно в восемь раз выше текущей котировки ENA около $0,245 — даёт ENA долгосрочный нарратив, но полезные доказательства будут поступать небольшими шагами. Читатели могут наблюдать, растёт ли USDe вне благоприятных условий финансирования, добавляет ли Ethena новые сценарии использования, не ослабляя контроль рисков, и приносит ли рамка fee-switch ощутимую выгоду держателям ENA.
Пока же дневной график предлагает более близкий тест около $0,245. Долгосрочный аргумент зависит от способности Ethena превратить растущий бизнес цифровых долларов в прочную, измеримую ценность для своего токена.
Эта статья обсуждает целевую цену Standard Chartered, о которой сообщил The Defiant, и предоставляется исключительно в информационных целях. Она не является финансовой или инвестиционной рекомендацией.

