Акции SpaceX снизились на фоне рекордного кредитного риска из-за плана привлечь $40 млрд долга
Ключевые выводы
- •Акции SpaceX закрылись 7 октября со снижением на 2,51% до $167,60 после достижения $176,42 на предыдущей сессии.
- •Спред пятилетних кредитно-дефолтных свопов SpaceX вырос до 194 базисных пунктов с 110 пунктов на момент дебюта контрактов в июне.
- •По сообщениям, SpaceX ведет переговоры с Apollo Global Management о финансировании в размере $40 млрд, включая $10 млрд синдицированных кредитов, для покупки чипов Nvidia.
- •Капитальные расходы во втором квартале превысили $18 млрд — рост более чем в шесть раз по сравнению с тем же кварталом прошлого года, при этом большая часть расходов направлена ИИ-бизнес.
- •Аналитики в среднем ожидают выручку более $45 млрд в этом году и $114 млрд в следующем: Google платит $950 млн в месяц, Anthropic — более $1,5 млрд в месяц.
Акции SpaceX снизились 7 октября, поскольку инвесторы отреагировали на новейшие планы компании по финансированию искусственного интеллекта: спреды кредитно-дефолтных свопов достигли максимального уровня с начала активной торговли контрактами в июне.
Space Exploration Technologies (SPCX) закрылась по цене $167,60, потеряв 2,51%, после того как на предыдущей сессии достигала $176,42. Падение совпало с резким ростом кредитного риска SpaceX, поскольку облигационные инвесторы оказывают давление на компанию на фоне сообщений о привлечении $40 млрд долга для закупки чипов Nvidia.
Спреды кредитно-дефолтных свопов достигли рекорда
Спред пятилетних кредитно-дефолтных свопов SpaceX в среду подскочил до 194 базисных пунктов, а это означает, что защита $1 млн долга компании от дефолта теперь обходится примерно в $19 400 в год. Контракты начали торговаться на уровне 110 базисных пунктов и с тех пор находятся в устойчивом восходящем тренде. Кредитно-дефолтные свопы работают во многом как страхование заемщика, поэтому расширение спреда дает текущую рыночную оценку того, какой риск дефолта облигационные инвесторы сейчас закладывают для SpaceX — индикатор, стабильно растущий с дебюта контрактов.
Всплеск произошел после того, как Financial Times сообщила, что SpaceX ведет переговоры с Apollo Global Management о финансировании в размере $40 млрд для покупки чипов Nvidia. Из этой суммы $10 млрд предполагается привлечь через синдицированные кредиты — долг, предоставляемый группой кредиторов, разделяющих риск, — а остальное будет выпущено в виде облигаций инвестиционного уровня, категории рейтинга, которая обычно подразумевает более низкую стоимость заимствований по сравнению с высокодоходным долгом.
Расточительные траты после IPO
Планируемое размещение продолжит масштабную серию заимствований и поглощений. Вскоре после IPO SpaceX вышла на долговой рынок, привлечя около $20 млрд и увеличив денежные резервы примерно до $100 млрд. Компания также приобрела Cursor, стартап в области ИИ-кодирования, за $60 млрд.
Капитальные расходы выросли до более чем $18 млрд во втором квартале по сравнению с $10 млрд в первом квартале и $2,8 млрд в том квартале прошлого года — рост более чем в шесть раз год к году, что дает представление о масштабах планируемого привлечения $40 млрд. Большая часть расходов направлена на бизнес SpaceX в области искусственного интеллекта, включающий решения для центров обработки данных и Grok.
Помимо расширения кредитных спредов, доходность облигаций SpaceX росла в этом месяце. Облигации со сроком погашения в 2056 году теперь дают 7,9%, а бумаги с погашением в 2046 году — 7,92%. Спред к государственным облигациям США — премия, которую инвесторы требуют за владение долгом компании вместо казначейских облигаций, — вырос на 1,76% с июня.
Ожидается, что рост выручки компенсирует риски
Илон Маск и его команда рассчитывают, что ожидаемый рост выручки оправдает продолжающиеся расходы. Аналитики оптимистично оценивают потенциал роста компании: по средней оценке, годовая выручка превысит $45 млрд в этом году и достигнет $114 млрд в следующем.
SpaceX уже обеспечила крупный ИИ-бизнес, в том числе от Google, которая платит ей $950 млн в месяц, при этом Anthropic платит более $1,5 млрд в месяц.
Некоторые аналитики настроены еще более оптимистично. Goldman Sachs прогнозирует рост выручки до $474 млрд к 2030 году благодаря бизнесу Starlink и центрам обработки данных, а Morgan Stanley ожидает, что выручка превысит $330 млрд в 2030 году. Обе компании участвовали в IPO в июне.
Кроме того, у SpaceX большая акционерная база, поддерживающая ее заимствования. С рыночной капитализацией более $2,27 компания при существенном давлении на долг могла бы легко продать акции для привлечения денежных средств.
На этом фоне краткосрочные ориентиры вполне конкретны: завершатся ли переговоры с Apollo итоговым пакетом и на каких условиях, как рекордно широкие кредитные спреды стабилизируются, когда станет известна структура сделки, и покажут ли предстоящие квартальные отчеты, что уже заключенные ИИ-контракты — включая ежемесячные платежи от Google и Anthropic — приближаются к прогнозируемым аналитиками уровням выручки.
Технический анализ
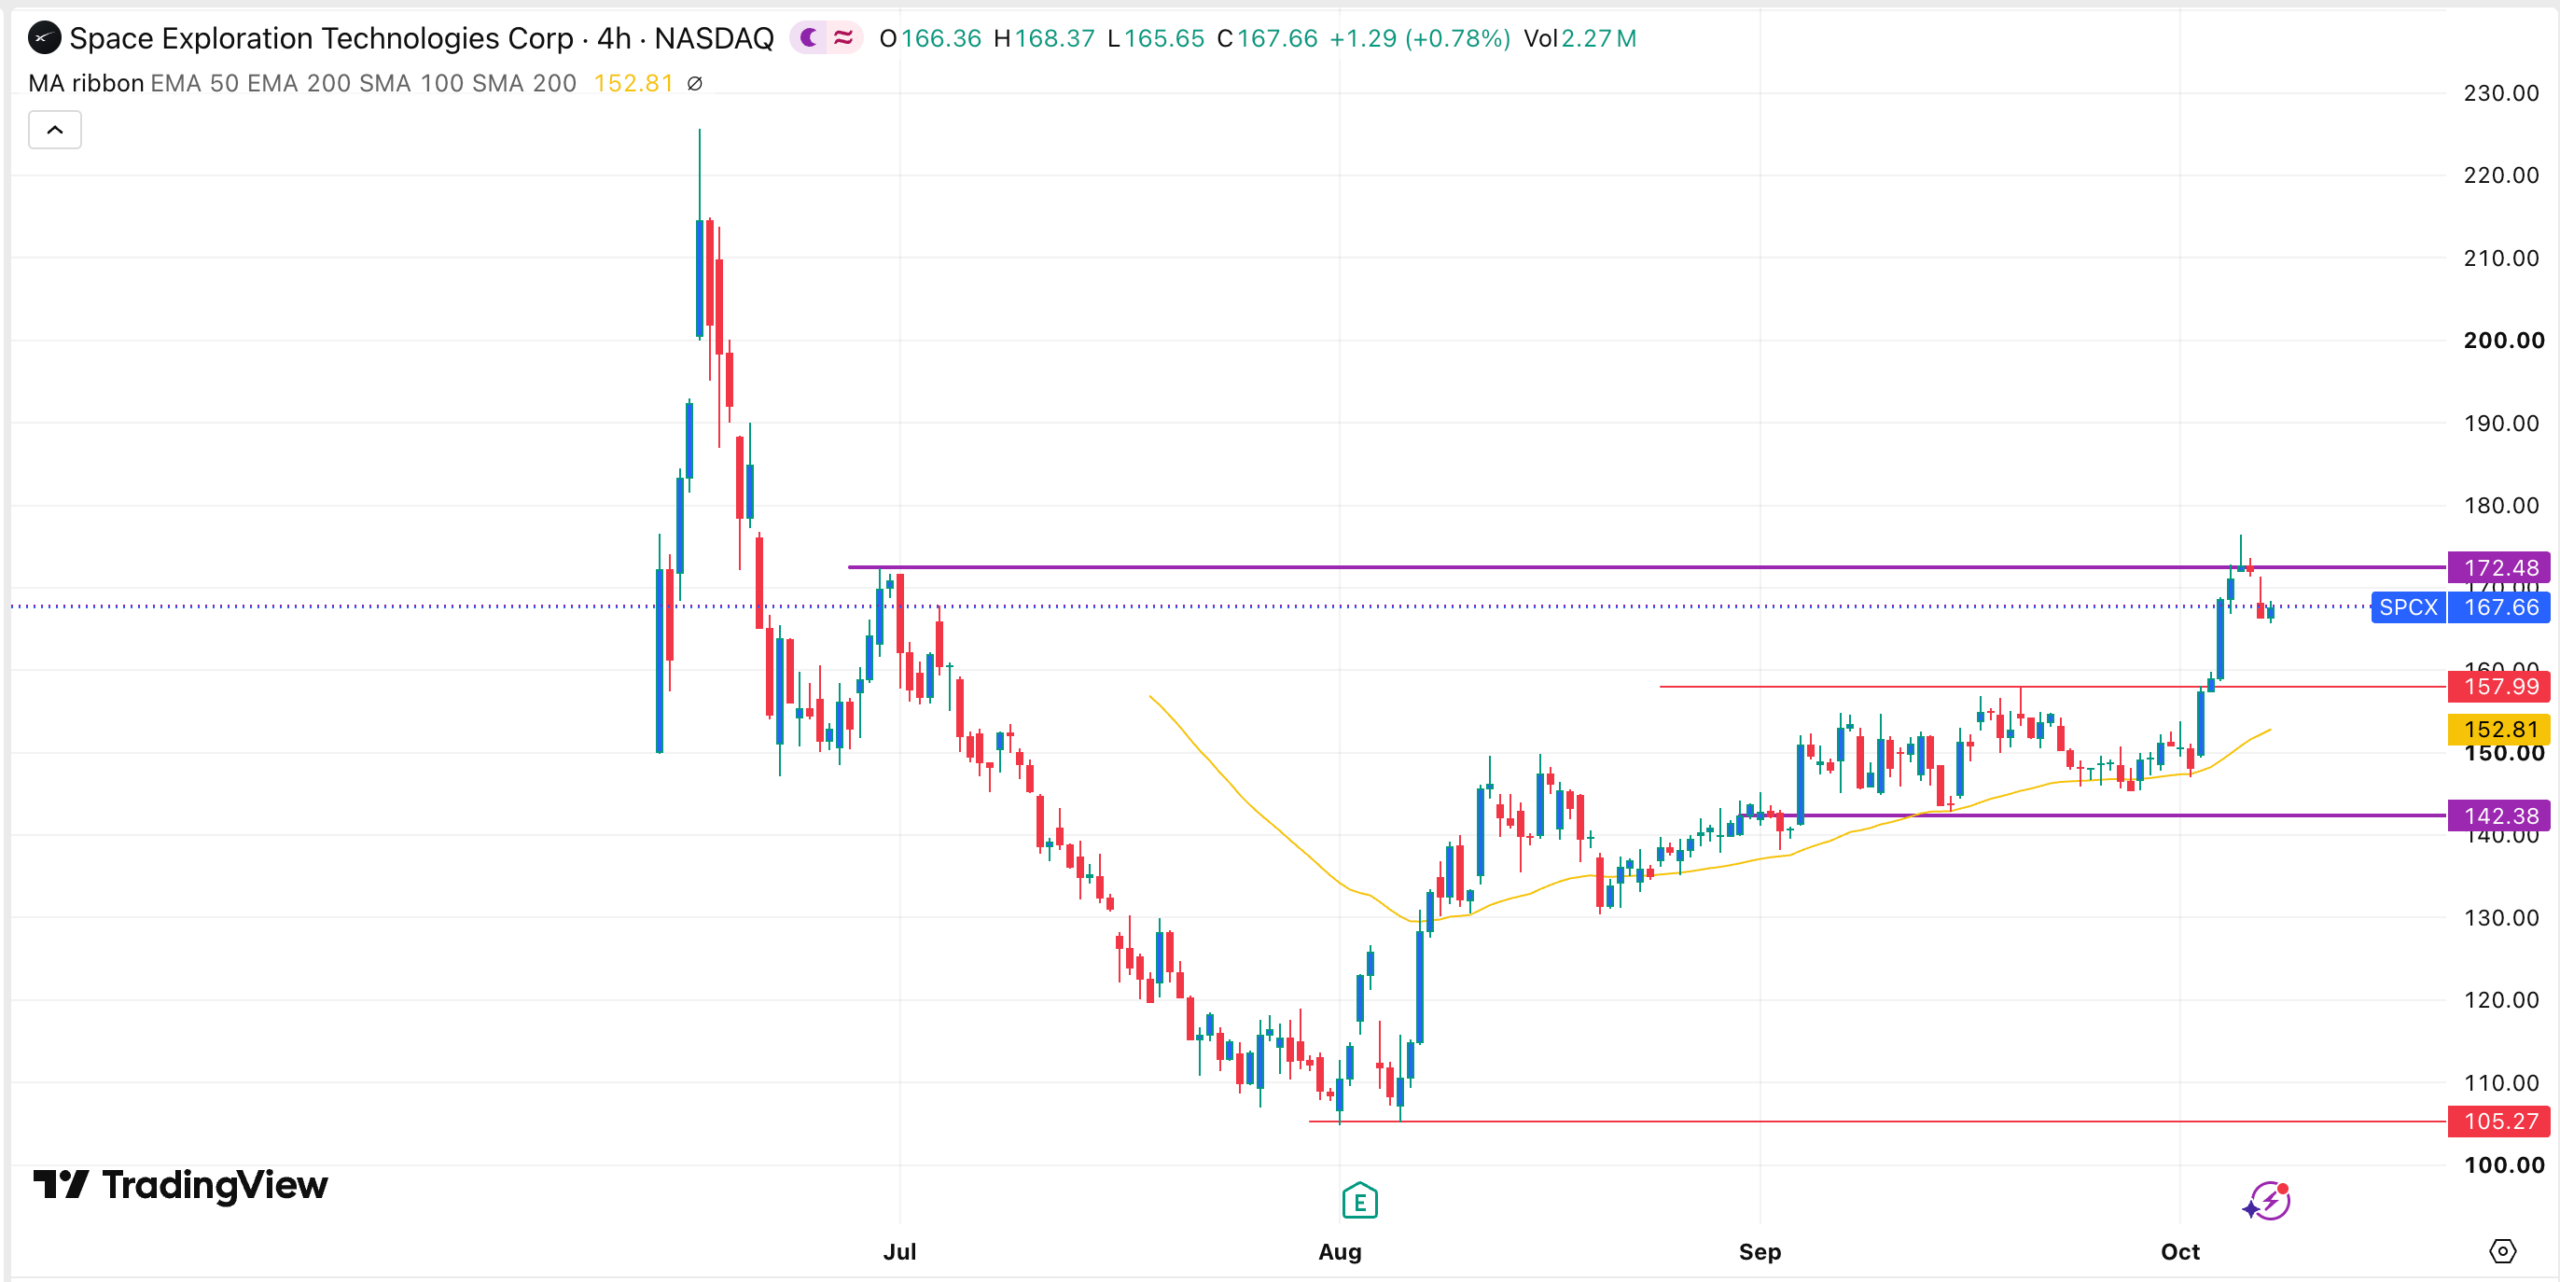
Четырехчасовой график показывает, что SPCX в последние дни торговалась хорошо. Акции недавно совершили сильный бычий пробой выше ключевого уровня сопротивления $157,9 — максимума 21 сентября — и остаются выше 50-периодной скользящей средней, что является бычьим сигналом.
Однако 6 октября сформировалась свеча «падающая звезда», что объясняет текущую коррекцию. Согласно анализу, наиболее вероятный сценарий — снижение до $160 с последующим возобновлением восходящего тренда.
Эта статья носит исключительно информационный характер и не является финансовой или инвестиционной рекомендацией. Кредитные спреды, цены на облигации, прогнозы аналитиков и технические уровни могут меняться вместе с рыночными условиями.
Оригинал статьи опубликован на The Market Periodical.

