Pivotal повышает целевую цену SpaceX (SPCX) до $230 на фоне потенциала роста Starlink Mobile
Ключевые выводы
- •Pivotal Research повысила целевую цену на SpaceX с $220 до $230, сославшись на потенциал расширения Starlink Mobile после покупки спектра на $8 млрд у Grain Management.
- •Pivotal прогнозирует, что Starlink Mobile может занять 13% американского рынка беспроводной связи к 2036 году, достигнув примерно 160 млн абонентов, в том числе 50 млн в США.
- •Приобретение спектра вызвало снижение акций крупных телекоммуникационных компаний США, включая Verizon, Comcast, AT&T и T-Mobile, а также европейских операторов, таких как BT Group, Vodafone и Deutsche Telekom.
- •Morgan Stanley сохранила цель $300 по SPCX, сославшись на предстоящее испытание Starship Flight 15 8 ноября, тогда как William Blair подтвердил рейтинг outperform, а Barclays установил цель $254.
- •Pivotal оценивает инвестиции в общенациональную сеть на базе вышек в $50–100 млрд, а рост доходностей облигаций после привлечения $40 млрд указывает на нарастающее давление на кредитный профиль SpaceX.
Ключевые моменты
- Pivotal Research повысила целевую цену на SpaceX с $220 до $230, сославшись на потенциал расширения Starlink Mobile.
- Pivotal ожидает, что Starlink Mobile займет 13% американского рынка беспроводной связи к 2036 году с примерно 160 млн абонентов.
- Morgan Stanley сохранила цель $300, при этом SPCX торгуется ниже недавнего максимума $176.42.
Прогнозы цены акций SpaceX (SPCX) вновь привлекли внимание 12 октября после того, как Pivotal Research повысила целевую цену на компанию, сославшись на потенциал расширения Starlink Mobile. Повышение последовало за соглашением SpaceX о приобретении радиочастотного спектра у Grain Management — сделкой на $8 млрд, которая обеспокоила телекоммуникационных операторов в США и за рубежом.
SPCX закрылась в понедельник на уровне $163.46, умеренно восстановившись после закрытия в пятницу на отметке $162.57. Тем не менее акции оставались примерно на 7,4% ниже внутридневного максимума от 6 октября в $176.42. Morgan Stanley, в свою очередь, сохранила целевую цену $300, отражая ожидания долгосрочного роста.
Pivotal повышает цель до $230 после сделки по спектру
Аналитики сохраняют позитивный взгляд на SpaceX с тех пор, как компания объявила о приобретении низкочастотного спектра у Grain Management в рамках сделки на $8 млрд, лежащей в основе амбиций Starlink Mobile. Низкочастотный спектр — один из самых дефицитных ресурсов в телекоммуникациях: его сигналы распространяются на большие расстояния и эффективнее проникают в здания, чем волны более высоких частот, что делает его основой покрытия любой общенациональной мобильной службы — и причиной, по которой действующие операторы столь ревностно его охраняют. Это решение вызвало шок на фондовых рынках: акции ведущих американских телекоммуникационных компаний снизились, в том числе Verizon (V), Comcast (CMCSA), AT&T (T) и T-Mobile. Эти бумаги упали на опасениях, что SpaceX может нарушить их бизнес, предлагая лучшие услуги по более низкой цене.
Откат не ограничился американскими телеком-акциями. Он распространился и на глобальном уровне: также снизились акции таких компаний, как BT Group, Vodafone и Deutsche Telekom.
Аналитики теперь рассматривают выход SpaceX на рынок беспроводной связи как позитивное событие с учетом размера потенциального рынка. В недавнем отчете Pivotal Research сообщила, что ожидает захвата SpaceX 13% доли рынка к 2036 году. По прогнозам фирмы, Starlink достигнет к этому моменту примерно 160 млн абонентов, в том числе 50 млн в США. Pivotal такжеила целевую цену с $220 до $230, что предполагает upside около 55% от текущих уровней.
Однако проблема в том, что развертывание потребует огромных расходов. По оценке Pivotal, SpaceX потребуется инвестировать от $50 млрд до $100 млрд в строительство общенациональной сети на базе вышек.
Другие аналитики повышают прогнозы по SPCX
Помимо Pivotal Research, другие аналитики также улучшили прогнозы по акциям SpaceX. Так, Адам Йонас, аналитик Morgan Stanley, заявил, что ожидает роста акций до $300, что соответствует upside около 85% от текущего уровня. Йонас указал на предстоящий Starship Flight 15, который станет важным шагом к полной многоразовости ракеты нового поколения компании. Испытание запланировано на 8 ноября: SpaceX попытается поймать возвращаемый аппарат механическими манипуляторами стартовой башни.
William Blair подтвердил рейтинг «outperform», а Barclays установил целевую цену $254.
Несмотря на волну повышений, компания сталкивается с серьезными трудностями. Есть признаки того, что кредитный профиль SpaceX находится под давлением на фоне продолжающегося роста доходностей облигаций. Доходности выросли еще больше после того, как компания объявила о привлечении $40 млрд через банковские кредиты и инвестиционные государственные облигации — средства предназначены для покупки чипов Nvidia в целях укрепления бизнеса центров обработки данных. Финансовый фон — фактор, за которым стоит следить наряду с самим строительством сети, поскольку рост доходностей означает более дорогой долг для капитальных планов, исчисляемых десятками миллиардов.
Технический анализ
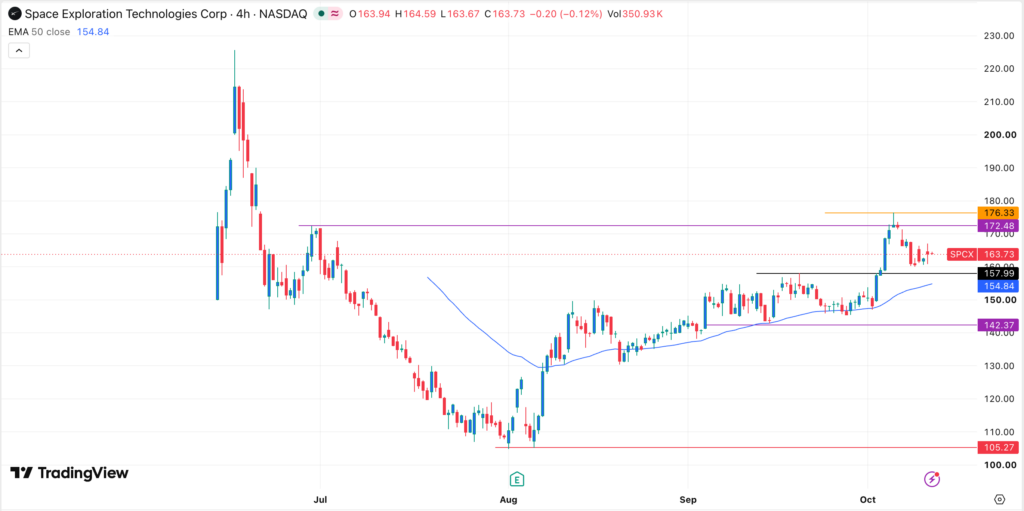
Дневной график показывает, что SPCX восстановилась за последние несколько месяцев, взлетев с минимума $105.27 в августе до максимума $176.33. Недавно акции преодолели важный уровень сопротивления $157.99 — свой максимум 21 сентября — и этот пробой подтвердил бычий сценарий.
С тех пор SPCX провела ретест этого уровня, что подтверждает паттерн «пробой и ретест», и осталась выше 50-дневной экспоненциальной скользящей средней (EMA). Анализ указывает на возможный отскок акций в ближайшие дни или недели. Если это произойдет, первой целью для наблюдения станет $176.33.
Эта статья носит исключительно информационный характер и не является финансовой или инвестиционной рекомендацией.

