SpaceX получил 14,58 млрд долларов выручки за III квартал на фоне роста ИИ-сегмента на 830%; Маск подтвердил создание комитетов по слиянию с Tesla
Ключевые выводы
- •Сегмент Super Intelligence SpaceX сгенерировал 7,56 млрд долларов выручки, увеличившись на 830% год к году, благодаря чему ИИ-вычисления и программное обеспечение впервые стали крупнейшим источником выручки компании.
- •Компания отчиталась о чистой прибыли по GAAP в 4,4 млрд долларов — первом уверенно прибыльном квартале с момента листинга — после убытка в 1,05 млрд долларов годом ранее.
- •Девятимесячные капитальные затраты в 48 млрд долларов превысили операционный денежный поток в 13,1 млрд долларов примерно на 35 млрд долларов, хотя около 90 млрд долларов в денежных средствах и рыночных ценных бумагах обеспечивают резерв.
- •Выручка Starlink от связи выросла на 69% до 5,25 млрд долларов, число потребительских подписчиков увеличилось на 89% до 13,6 млн, а Starship Flight 14 стал первой приносящей доход миссией Starship.
- •SpaceX и Tesla сформировали специальные комитеты независимых директоров для изучения слияния, и любая сделка потребует одобрения более 50% всех акций Tesla.
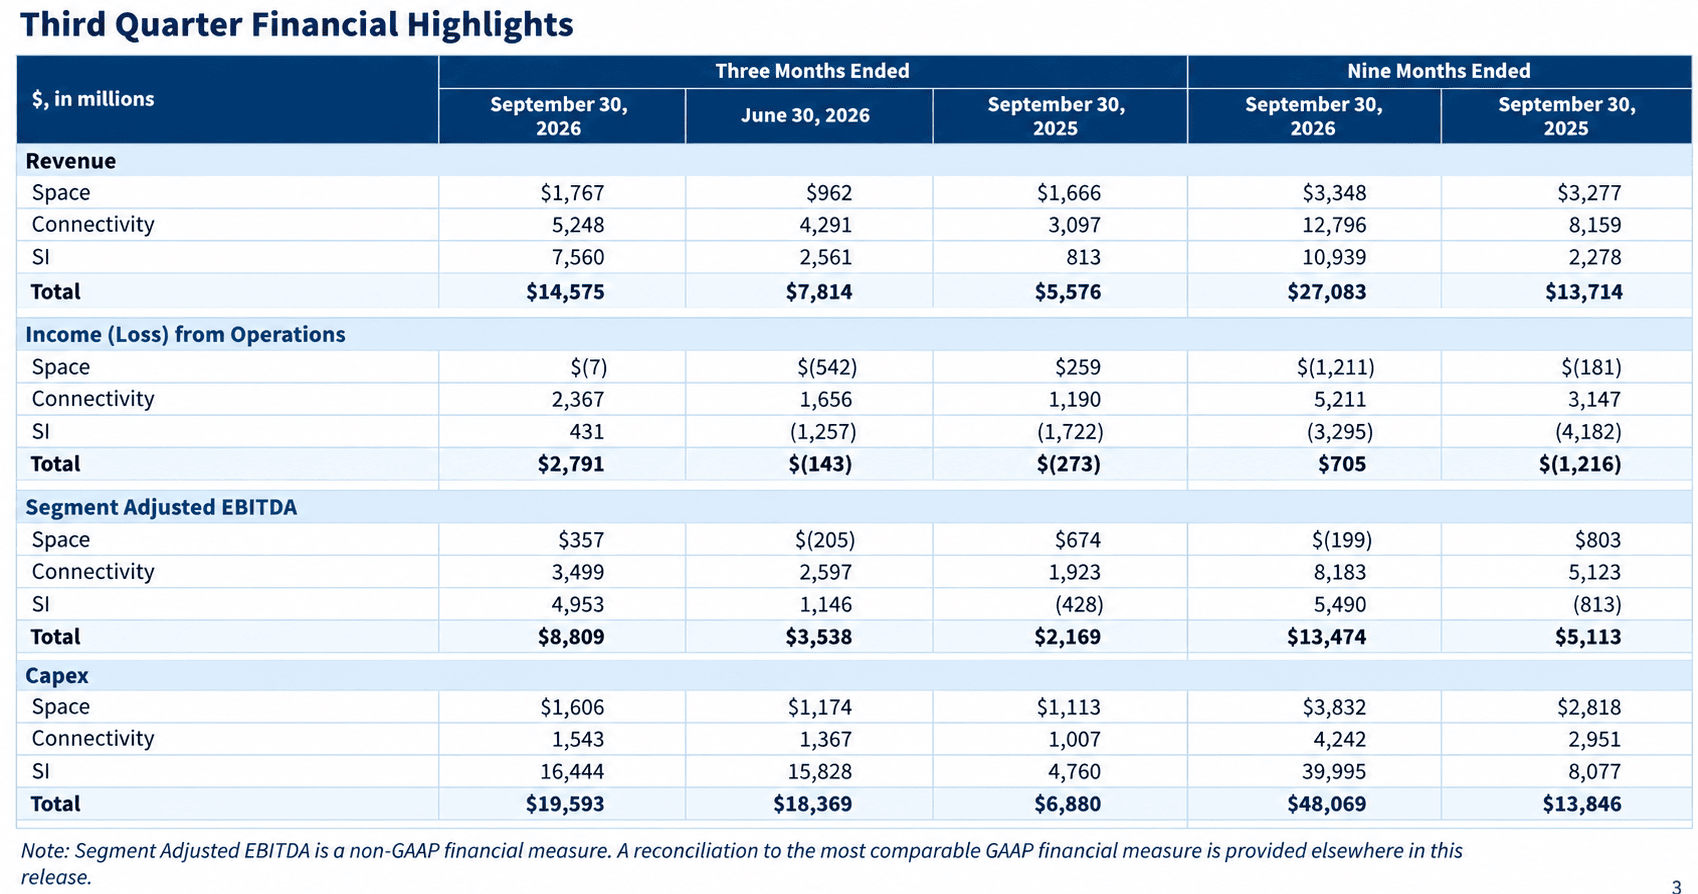
SpaceX опубликовала результаты за третий квартал 2026 года после закрытия рынка 20 октября, подчеркнув трансформацию компании из оператора ракетно-космического и спутникового бизнеса с побочным ИИ-проектом в бизнес в области ИИ-вычислений и программного обеспечения, владеющий при этом доминирующей в мире системой запусков и ведущей спутниковой широкополосной сетью.
Выручка выросла на 161% год к году до 14,58 млрд долларов, значительно превзойдя консенсус-прогноз около 12,7 млрд долларов и оказавшись примерно на 1,7 млрд долларов выше ожиданий. Теперь компания торгуется под тикером SPCX после IPO 2026 года, и её недавно переименованный сегмент Super Intelligence (SI) сгенерировал 7,56 млрд долларов выручки, что на 830% больше, чем годом ранее, и впервые более половины общего объёма. Это изменение структуры выручки задаёт контекст всего отчёта: крупнейшим источником выручки SpaceX теперь являются ИИ-вычисления и программное обеспечение, а не запуски или широкополосная связь — первый квартал, в котором реструктуризация SpaceXAI полностью отражена в разделении выручки.
Скорректированная EBITDA составила 8,81 млрд долларов при консенсус-прогнозе около 6,6 млрд долларов, увеличившись на 306% год к году. Компания вышла на чистую прибыль по GAAP в 4,4 млрд долларов после убытка в 1,05 млрд долларов в том же квартале прошлого года — первом уверенно прибыльном квартале с момента листинга. Скорректированная прибыль на акцию около 0,35 доллара более чем вдвое превысила ожидания рынка в 0,13–0,16 доллара.
Сегмент SI обеспечивает рост за счёт облачных контрактов, Cursor и Grok
Сегмент SI добавил 6,7 млрд долларов прироста выручки из трёх источников: активация крупных новых соглашений об облачных услугах, приобретение платформы для программирования Cursor — сделка закрылась в середине квартала и принесла 608 млн долларов — и ускоряющееся распространение семейства моделей Grok, включая недавно запущенную агентную систему Grok Bot. Все три источника являются новыми или недавно активированными направлениями выручки — молодая база выручки, где концентрация клиентов в ИИ-вычислениях остаётся отмеченным риском.
Сегмент также продемонстрировал драматичный перелом. После операционного убытка в 1,26 млрд долларов ещё в прошлом квартале SI вышел на операционную прибыль в 431 млн долларов, поглотив при этом 1,2 млрд долларов компенсаций акциями, связанных с Cursor, и обеспечил 4,95 млрд долларов скорректированной EBITDA.
На отчётной конференции финансовый директор Брет Джонсен привёл впечатляющий показатель: при текущих ценах новые развёртывания вычислительных мощностей окупаются менее чем за год, при этом цена вычислений держится «немного выше верхней границы» диапазона 30–50 за ватт. Ценообразование за ватт — общепринятый ориентир экономики дата-центров, поэтому показатель окупаемости менее чем за год фактически означает, что каждое новое развёртывание окупает затраты на строительство примерно в течение первого года. Номинальная мощность достигла 1,7 гигаватта на конец квартала по сравнению с 0,6 ГВт годом ранее — почти трёхкратный рост за двенадцать месяцев — на фоне продолжающегося строительства объекта COLOSSUS II.
Сегменты Starlink и Space остаются сильными
Starlink, давно являющийся опорой прибыльности SpaceX, остаётся здоровым. Выручка от связи выросла на 69% год к году до 5,25 млрд долларов, а операционная прибыль сегмента увеличилась на 99% до 2,37 млрд долларов. Число потребительских подписчиков выросло до 13,6 млн, на 89% больше, чем годом ранее, а ARPU увеличился на 5% за квартал до 69 долларов. Starlink теперь установлен более чем на 3800 самолётах, а выручка от корпоративных и государственных клиентов выросла на 91%. Иными словами, сегмент, который давно обеспечивает прибыльность SpaceX, продолжает быстро расти, даже когда SI становится более крупным бизнесом.
Сегмент Space внёс 1,77 млрд долларов, увеличившись на 6% год к году. Квартал был отмечен полётом Starship Flight 14 — первой приносящей доход миссией Starship, в ходе которой были развёрнуты 26 спутников Starlink V3 с пропускной способностью нисходящего канала примерно в 10 раз выше, чем у запуска Falcon 9. Этот полёт превращает Starship из программы разработки в самостоятельный источник дохода. SpaceX также анонсировала Starbase, Луизиана — космодром нового поколения, первый запуск которого запланирован на 2029 год.\n## Высокие капитальные затраты давят на денежный поток
Квартал не обошёлся без напряжения. Капитальные затраты составили 19,6 млрд долларов, из них 16,4 млрд долларов пришлось на сегмент SI, а девятимесячные капитальные расходы в 48 млрд долларов значительно превышают операционный денежный поток в 13,1 млрд долларов — дефицит около 35 млрд долларов за девять месяцев. Скорректированная EBITDA в размере 8,8 млрд долларов также значительно превышает операционную прибыль по GAAP в 2,8 млрд долларов — разрыв, за которым стоит следить. Тем не менее примерно 90 млрд долларов в денежных средствах и рыночных ценных бумагах обеспечивают серьёзный резерв, а вопрос о том, насколько долговечным окажется этот резерв при текущем темпе расходов, является главным финансовым вопросом, висящим над строительством мощностей.
Комитеты по слиянию сформированы в SpaceX и Tesla
Маск подтвердил на конференции, что и SpaceX, и Tesla сформировали специальные комитеты, состоящие из независимых директоров и созданные по запросу акционеров, для изучения возможности слияния. Поскольку Маск является заинтересованной стороной в обеих компаниях, он не может участвовать в обсуждениях. Такая структура означает, что любое объединение в конечном итоге будет решаться независимыми директорами и акционерами, а не самим Маском. Свои замечания он сделал взвешенно: «Я не думаю, что нам следует считать слияние SpaceX и Tesla неизбежным. Думаю, это было бы преувеличением. Считаю ли я, что это была бы хорошая идея? Да».
Стратегическая логика, как её формулирует Ark Invest, предполагает объединённую структуру с выручкой в 3,8 трлн долларов к 2031 году, где денежные потоки роботакси Tesla финансируют орбитальные дата-центры SpaceX, а вычисления SpaceX служат плановым уровнем для развёртываний Optimus. Однако управленческие препятствия остаются значительными: любая сделка потребует одобрения более 50% всех акций Tesla, проголосовавших «за».
Прогноз Маска, вероятно, усилит дискуссию. Он предсказал годовую регулярную выручку от 500 млрд до 1 трлн долларов к концу 2027 года — показатели, которые в годовом исчис за 2026 год составляют более 55 млрд долларов, но подразумевают траекторию роста, которую ещё ни одна публичная компания не выдерживала.
Квартал принёс SpaceX серию вех: рост SI на 830% стал первым полным подтверждением реструктуризации SpaceXAI, прибыльность сегмента стала первой при новой операционной модели, а комитеты по слиянию подтвердили месяцы спекуляций. Риски — высокая капиталоёмкость, концентрация клиентов в ИИ-вычислениях и управленческая сложность слияния двух компаний под контролем Маска — остаются значительными. Ближайшие ориентиры вполне конкретны: рекомендации комитетов по слиянию, прогресс строительства COLOSSUS II, траектория движения к цели по ARR к концу 2027 года и путь Starbase в Луизиане к первому запуску в 2029 году.

