Бычий рынок S&P 500 отметил четыре года: как текущий ралли соотносится с прошлыми циклами
Ключевые выводы
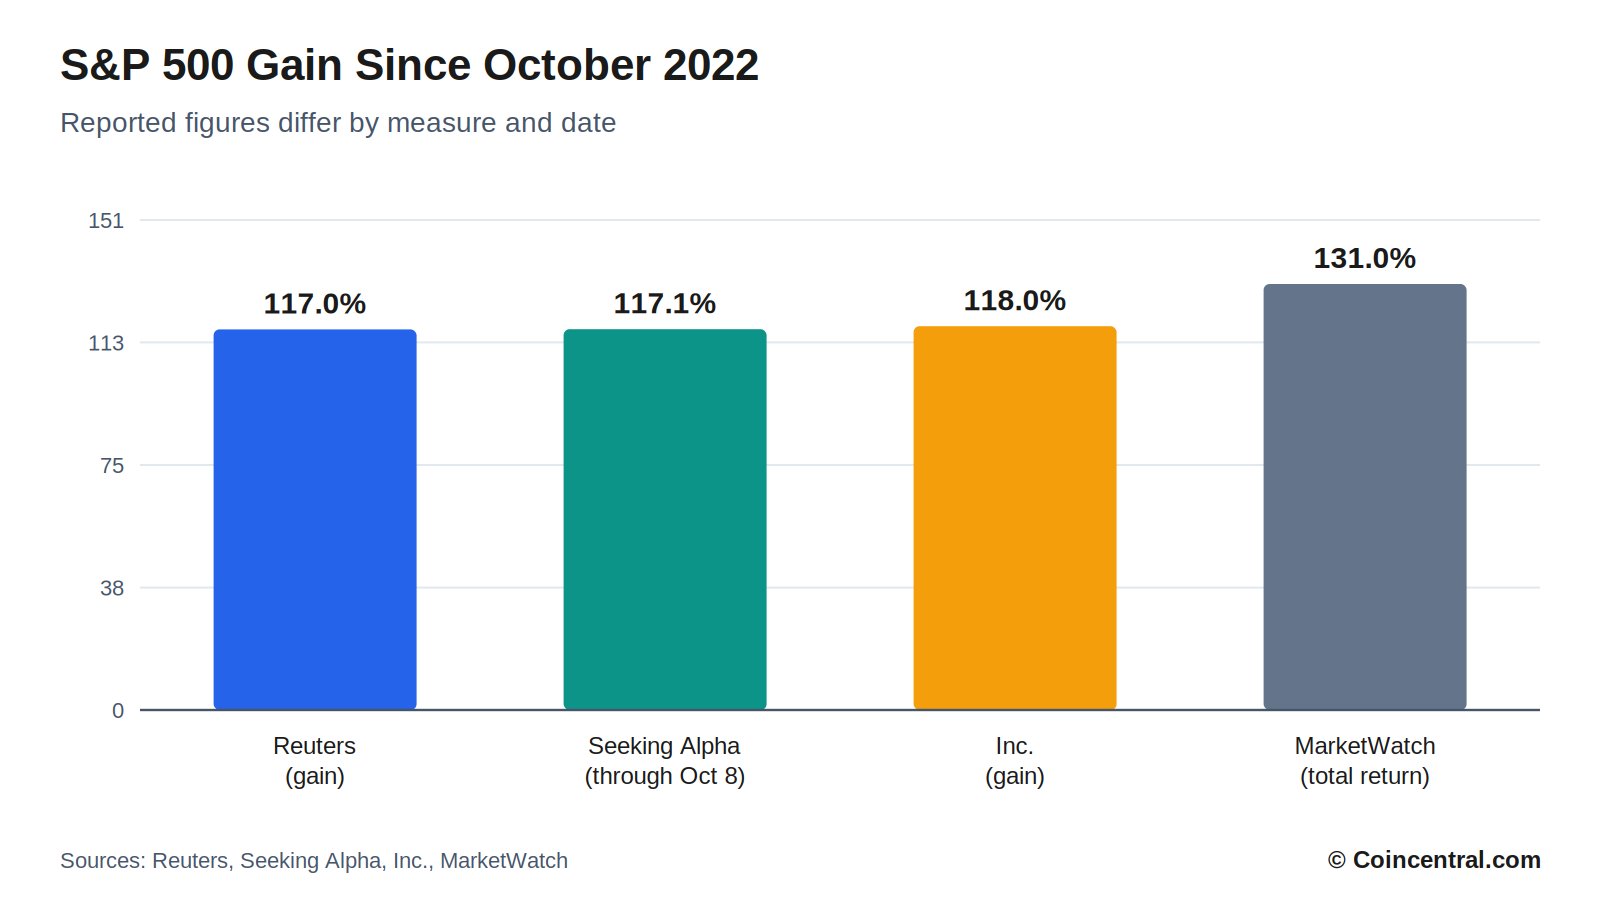
- •С минимума октября 2022 года S&P 500 вырос более чем вдвое: оценки ценовой доходности около 117%, полная доходность с учетом дивидендов — 131%, что составляет 23,3% в год.
- •Ралли занимает третье место по силе четырехлетнего старта среди бычьих рынков последних семи десятилетий и восьмое по продолжительности со времен Второй мировой войны, при этом аналитики отмечают, что возраст сам по себе исторически не завершал бычьи рынки.
- •Концентрация усилилась: на топ-10 акций приходится около 40% индекса, а корзина из 42 ИИ-акций сгенерировала 67% ценовой доходности с начала 2024 года, тогда как 84% членов индекса торгуются минимум на 10% ниже исторических максимумов.
- •Ожидается, что прибыль S&P 500 в этом году вырастет более чем на 35% благодаря расходам на дата-центры, а рыночная стоимость Nvidia выросла с 286 млрд до 5,8 трлн долларов за этот период.
- •Главным препятствием считается рост доходности Treasuries — 10-летние около 5,2%, максимум за 24 года; стратеги полагают, что более широкое участие в ралли будет зависеть от того, стихнет ли волатильность на рынке облигаций.
Бычий рынок S&P 500 отметил четырехлетие 12 октября 2026 года, отсчитываемое от минимума закрытия 12 октября 2022 года. Эта дата дает возможность сопоставить текущий ралли с предыдущими циклами — его доходность, продолжительность, концентрацию и широту, а также риски, за которыми следят аналитики.
Этот материал опирается на публикации Reuters, Inc., Seeking Alpha, MarketWatch, CoinDesk и других изданий. Поскольку одни источники измеряют ценовую доходность, а другие — полную доходность, а даты измерений немного различаются, цифры в публикациях расходятся. Там, где это существенно, в статье это отмечено.
Бычьему рынку четыре года: главные цифры
S&P 500 торгуется вблизи рекордных максимумов и с минимума закрытия 12 октября 2022 года вырос более чем вдвое. Reuters оценивает рост в 117%. Inc. указывает 118%, а Seeking Alpha со ссылкой на данные Roth Capital Partners по 8 октября показывает 117,1%. MarketWatch приводит более высокую цифру — 131%: это совокупная полная доходность с учетом дивидендов, что составляет 23,3% в год, — по данным MarketWatch, почти втрое выше исторического среднего по рынку.
Расхождения объясняются используемой метрикой и выбранной датой. Ценовая доходность учитывает только изменение индекса, а полная доходность прибавляет дивиденды. Все источники сходятся в главном: индекс вырос более чем вдвое.
По распространенному определению, бычьим рынком считается рост не менее 20% после падения не менее 20% от пика. Reuters отмечает, что эксперты расходятся в точном определении. Текущий ралли начался примерно за месяц до запуска ChatGPT.
По данным Inc., индекс находится в пределах 1% от 52-недельного максимума и с третьего дня рождения год назад прибавил чуть более 17%. Четырехлетнюю доходность измеряют от минимума медвежьего рынка, а Reuters отмечает, что минимум 2022 года пришелся на период резкого цикла повышения ставок. Старт с столь низкой точки увеличивает размер зафиксированного роста.
Как ралли соотносится с прошлыми бычьими рынками
Райан Детрик, главный рыночный стратег Carson Group, оценивает текущий рост как третий по величине старт бычьего рынка к его четырехлетию. За последние семь десятилетий до этого возраста дожили еще семь бычьих рынков, и лишь два начинались с большего роста.
Reuters, также ссылаясь на Детрика, сообщает, что это восьмой по продолжительности бычий рынок со времен Второй мировой войны и шестой по результативности за этот период с ростом 117%. Reuters описывает ралли как «среднего возраста».
Цифры за полные циклы дают больше контекста. По данным Inc., с 1950 года бычьи рынки приносили в среднем 192%: ралли 1987–2000 годов выросло на 582%, а 2009–2020 годов — на 401%. Это итоги завершенных циклов; текущее ралли продолжается, поэтому его финальная цифра пока неизвестна.
Seeking Alpha рассматривало только более длинные циклы. Их медианная совокупная доходность составила 177,2%, средняя — 253,3%. Эти цифры охватывают всю продолжительность каждого ралли, а не только первые четыре года. Inc. указывает, что ралли 1987–2000 и 2009–2020 годов длились куда дольше четырех лет — именно поэтому их итоги так велики: сравнение сопоставляет четырехлетний рост с полными циклами.
Что происходило на пятом году прежних бычьих рынков
Seeking Alpha насчитало шесть прежних бычьих рынков S&P 500, длившихся не менее четырех лет. Пять из них продолжали расти на пятом году: средняя доходность пятого года составила 13,5%, рост варьировался от 6,8% до 36,6%. Единственное исключение — рынок, начавшийся в октябре 1957 года: на пятом году он упал на 19,2%, после чего завершился. Inc. насчитывает семь прежних бычьих рынков, доживших до четырехлетия, поэтому итоги различаются в зависимости от набора данных.
Среди более длинных циклов медианная продолжительность составила 5,7 года, средняя — 7,3 года. Медианная доходность к четвертому году — 72,2%, средняя — 89,1%; текущие 117,1% выше обоих показателей.
Детрик отметил, что в последний раз бычий рынок пережил третье, но не дожил до пятого дня рождения в начале 1960-х. За последние 50 лет, сказал он, бычьи рынки, доходившие до этой отметки, достигали как минимум пятого дня рождения, а средняя итоговая продолжительность составляла восемь лет.
Roth Capital Partners — источник данных — добавляет предостережение: результаты различались, и прошлые закономерности не гарантируют будущих результатов. Исключение 1957 года напоминает, что ранние закономерности не предопределяют исход. Пять из шести более длинных циклов выросли на пятом году — показатель 83%, — но выборка мала, и аналитики относятся к ней как к ориентиру, а не правилу.
Завершает ли бычий рынок возраст?
Ned Davis Research отслеживает 38 бычьих рынков с 1900 года. Из них 33 были короче текущего; средняя продолжительность — 25 месяцев, медианная — 22. Эти цифры заставляют некоторых инвесторов опасаться, что ралли «состарилось».
Марк Халберт из MarketWatch называет это статистическим фокусом, сравнивая с утверждением, что день является причиной ночи, потому что ночь следует за днем. Марк Хэкетт, главный рыночный стратег Nationwide, высказал схожую мысль Reuters: бычьи рынки умирают не от старости, а от болезни. Четыре года, добавил он, не страшны для бычьего рынка.
Что же их завершает? Халберт называет рецессии, инвесторскую эйфорию и внешние шоки вроде войн или пандемий. Тринадцать из 22 медвежьих рынков с 1950 года сопровождались рецессией.
Некоторые инвесторы отсчитывают текущий бычий рынок от мартовского минимума 2009 года, что делало бы его 17,5-летним. По словам Халберта, сторонники этой теории считают, что последующие медвежьи рынки не в счет. Тем не менее другие 17,5-летние периоды в истории США приносили лучшую доходность. Вопрос возраста также зависит от определения бычьего рынка: Reuters отмечает, что эксперты расходятся, а иная дата старта или порог меняют количество циклов и их продолжительность.
Не вырос ли рынок слишком сильно за четыре года?
Вторая тревога касается размера, а не возраста — опасения, что рынок, поднявшийся слишком высоко, склонен к падению. Цифра, стоящая за этим опасением, — 131% полной доходности за четыре года, что составляет 23,3% в год.
Эдвард Маккуорри, заслуженный профессор Универс Санта-Клары, и Уильям Бернстайн, основатель EfficientFrontier.com, проверили эту идею. Они измеряли скользящую четырехлетнюю полную доходность рынка за каждый месяц с конца XVIII века и обнаружили множество случаев, когда доходность была выше нынешней. По их словам, такое случается постоянно; они написали: «No biggie. Not even close». Тот же вывод они сделали и для 17,5-летнего периода с 2009 года.
Темпы также замедлились. По данным Inc., за прошлый год индекс прибавил чуть более 17% — ниже средней годовой полной доходности 23,3% за весь период. Inc. также сообщает, что форвардные оценки снизились, и многие популярные ИИ-акции стали дешевле, чем год назад. Reuters сообщает, что прибыль компаний S&P 500 в этом году, как ожидается, вырастет более чем на 35%.
Точка зрения Халберта: размер роста мало говорит о том, что будет дальше. Четырехлетние темпы высоки по сравнению со средним по рынку, но не по сравнению со всей историей — набором помесячных данных с конца XVIII века.
Концентрация рынка: несколько компаний весят больше
Ралли возглавила небольшая группа крупных компаний. По данным J.P. Morgan Asset Management, на топ-10 акций сейчас приходится около 40% S&P 500 против около 28% в октябре 2022 года. Apple, Microsoft и Nvidia вместе составляют около 22% рыночной стоимости индекса против около 14% в конце 2022 года.
Группа, известная как «Великолепная семерка», обеспечила большую часть роста, и рынок, похоже, сужается еще больше. Reuters сообщает, что из 11 секторов S&P 500 индекс обогнали только два: технологии и телекоммуникационные услуги — во второй входят Alphabet и Meta Platforms. Тринадцать американских компаний сейчас стоят не менее 1 трлн долларов, и все, кроме двух, относятся к технологическому сектору или имеют значительную связь с ИИ.
Анджело Куркафас, старший глобальный инвестиционный стратег Edward Jones, сказал, что концентрация отражает сильную прибыль, но также добавляет риск. Если ведущая тема потеряет favor, портфели могут пострадать сильнее обычного. Другие производители чипов и акции памяти также показали сильный рост, что еще больше усиливает внимание к короткому списку компаний.
Большой вес означает больший эффект на индекс при движении этих акций — причем в обе стороны. Индекс выиграл от роста крупнейших участников и сильнее ощутит их потери.
Широта рынка: рост обеспечивают немногие акции
The Kobeissi Letter, маркетинговый исследовательский дайджест, изучил, кто обеспечил рост индекса. С начала 2024 года корзина из 42 ИИ-акций сгенерировала 67% ценовой доходности S&P 500 — 22 процентных пункта из 33% роста индекса. Остальные 458 акций добавили 11 процентных пунктов. По тому же анализу, 84% компаний S&P 500 торгуются минимум на 10% ниже своих исторических максимумов: большинство членов индекса находятся в зоне коррекции, тогда как сам индекс стоит на рекорде.
Ned Davis Research сообщает, что широта рынка находится на историческом минимуме при рекордном уровне индекса. Широта измеряет долю растущих акций относительно падающих. По данным фирмы, когда широта отходит от динамики индекса, S&P 500 исторически достигал пика в течение нескольких месяцев.
Morgan Stanley связывает слабую широту со ставками. Широта ухудшилась после ястребиного симпозиума в Джексон-Хоул, когда ожидания по ставкам выросли. Директор по инвестициям Майк Уилсон написал, что если волатильность на рынке облигаций вскоре спадет, широта, вероятно, догонит индекс. Уилсон также отметил, что ключевой вопрос — перельется ли стресс на рынке облигаций в волатильность акций; пока эта волатильность остается спокойной.
Широта и концентрация связаны. Когда несколько акций делают основную работу, средняя акция может отставать от индекса — именно эту картину описывает цифра в 84%.
Прибыль, расходы на ИИ и рост компаний
Reuters называет расходы на ИИ двигателем ралли. Ожидается, что прибыль S&P 500 в году вырастет более чем на 35% благодаря расходам крупных облачных компаний на дата-центры. Oxford Economics оценивает, что около трети недавнего роста американской экономики связано с ИИ; эта оценка включает прямые инвестиции в ИИ-инфраструктуру и отчасти эффект от роста акций, подстегивающий потребительские расходы.
Nvidia демонстрирует масштаб перемен. Ее рыночная стоимость выросла с 286 млрд долларов 12 октября 2022 года до 5,8 трлн долларов, сделав компанию крупнейшей в мире. CoinDesk сообщает, что ее акции выросли примерно на 1 875%, а Meta — примерно на 488%. Samsung ожидает операционную прибыль за третий квартал около 80 млрд долларов; если этот показатель будет достигнут, это станет самой высокой квартальной прибылью для технологической компании в истории. CoinDesk также ссылается на данные FactSet, показывающие рекордное число компаний S&P 500, выпустивших позитивный прогноз на третий квартал.
Не все ждут легкой прибыли впереди. Энтони Саглимбене из Ameriprise сказал, что «легкие деньги» вокруг ИИ уже заработаны, и ожидает большего давления на технологические компании, чтобы те доказали, что расходы превратятся в прибыль. HSBC придерживается иной точки зрения: ее команда сообщает, что сокращения прогнозов свободного денежного потока для крупных облачных провайдеров начали замедляться, и улучшение ожидается к 2027 году.
Хэкетт из Nationwide сказал, что прибыль и инвестиции в ИИ остаются мощной опорой для акций роста, хотя высокие долгосрочные ставки, инфляционный риск из-за энергетики и узкая широта оставляют меньше пространства для разочарований.
Процентные ставки, рецессии и другие риски
Reuters называет разворот ФРС к повышению ставок и рост доходности Treasuries главными препятствиями. Доходность 10-летних Treasuries около 5,2% после достижения максимума за 24 года. Более высокая доходность может перетягивать деньги из акций в облигации. Последний медвежий рынок, завершившийся минимумом октября 2022 года, пришелся на период резкого повышения ставок.
Reuters добавляет, что рынки могут быть волатильными впереди предстоящих в следующем месяце промежуточных выборов в США. Хэкетт также указал на риски войны и инфляции, вызываемой энергетикой. Edward Jones сохраняет повышенную долю акций, но в меньшей степени, чем раньше; Куркафас сказал, что фирма по-прежнему считает, что бычий рынок не близок к завершению, однако разумно снять часть риска с рынка.
Рецессии остаются самым частым спутником медвежьих рынков: тринадцать из 22 медвежьих рынков с 1950 года сопровождались рецессией, что оставляет девять без нее. HSBC отмечает, что слабые данные США могут опустить кривую доходности Treasuries и поддержать оценки. После 2027 года «золотая середина» из устойчивого роста, снижения инфляции и более низких ставок может вновь помочь технологическому сектору и прибыли — хотя HSBC добавляет, что такое ралли тоже может оказаться сконцентрированным.
И Morgan Stanley, и HSBC связывают следующий шаг с облигациями. По мнению Уилсона, снижение доходности поможет широте догнать индекс, а HSBC видит схожий сценарий, если данные США продолжат ослабевать. Факты указывают на длинное и сильное ралли с узкой опорой. Улучшится ли широта, будет во многом зависеть от ставок.
Источники
- «There’s a tough truth under the surface of the 4-year-old bull market in stocks» (Макс Адамс)
- «The S&P 500’s Bull Market Just Turned 4. History Says the Next Year Is What Matters Most» (Inc., Фил Розен)
- «The bull market celebrates its four-year birthday as markets continue to rise» (Seeking Alpha, Джейсон Капул)
- «AI-centered US stock bull market nears four-year anniversary» (Reuters, Льюис Краускопф)
- «Investors worry the bull market is getting old. But history shows it can continue to age gracefully.» (MarketWatch, Марк Халберт)
- «U.S. stock bull market rises 131% over four years as structural risks emerge» (CoinDesk via 币界网)

