Солана-ETF едва сохранили положительный недельный результат: притоки рухнули на 97%, а импульс SOL ослабевает
Ключевые выводы
- •Чистые недельные притоки в американские Солана-ETF упали примерно на 97% — до около $4,9 млн в неделю, завершившуюся 4 сентября, против примерно $142,7 млн неделей ранее.
- •Лишь три из шести продуктов Солана-ETF (BSOL, FSOL и GSOL) показали ненулевые чистые потоки, остальные три фиксировали нулевой поток весь период.
- •4 сентября Солана-ETF зафиксировали чистый отток $5,2 млн, тогда как Bitcoin-ETF привлекли $174,6 млн, а Ethereum-ETF — $25,9 млн чистых притоков.
- •Данные CME показали рост длинных позиций по SOL на 577 контрактов и снижение коротких на 1 210 контрактов, однако цифры не включают хеджевые позиции, что ослабляет бычью интерпретацию.
- •Данные отражают угасание импульса, а не подтверждённый уход инвесторов; долларовые показатели не скорректированы на размер фондов и не позволяют отличить новый капитал от перемещения между активами.
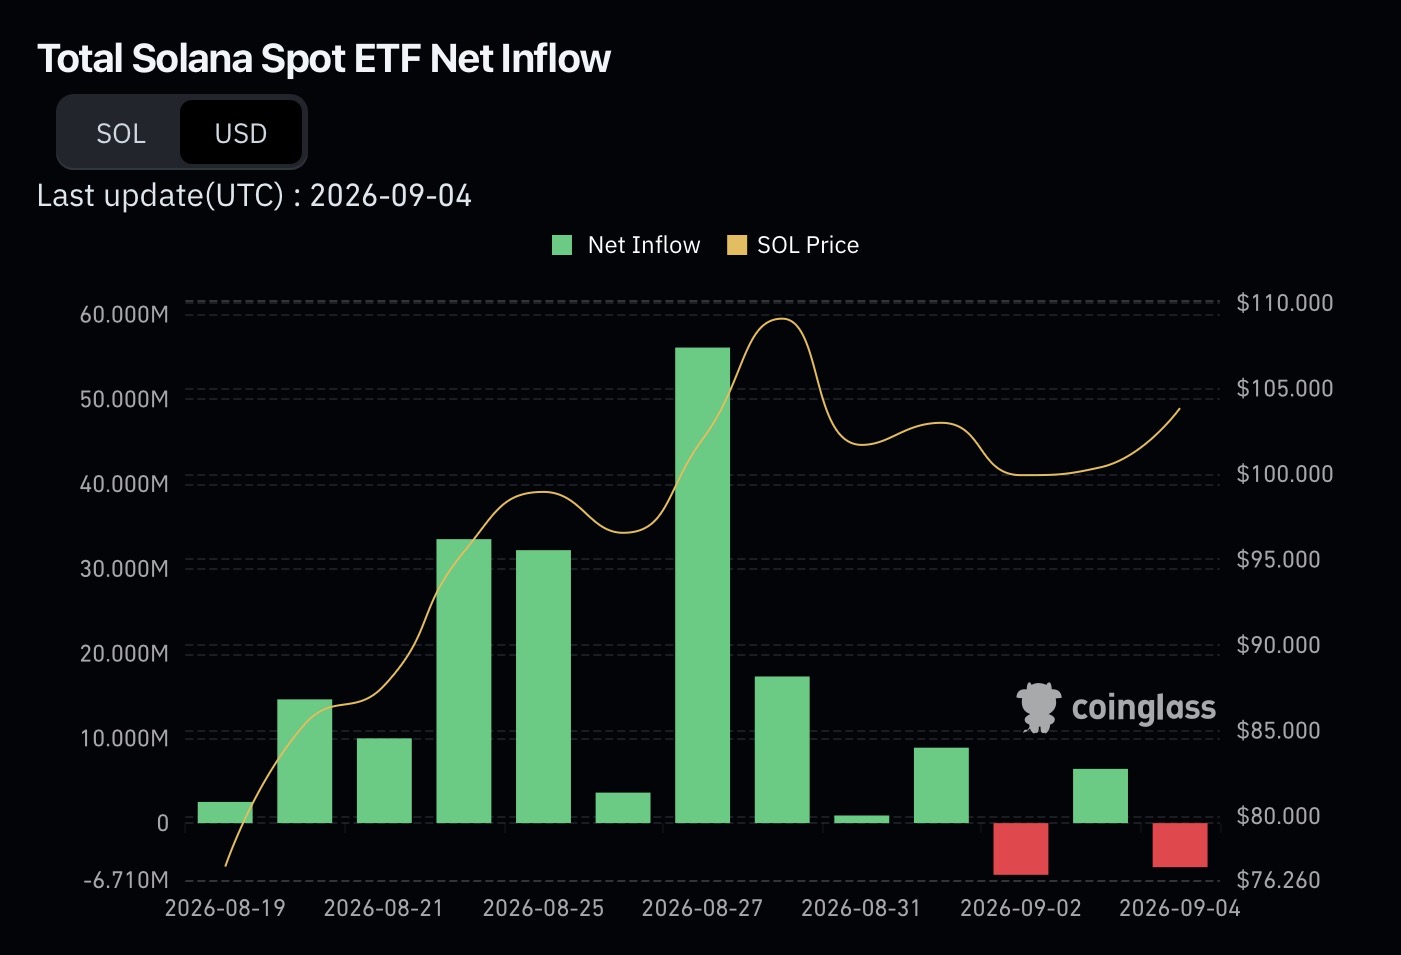
Чистые недельные притоки в американские Солана-ETF упали примерно на 97% — до около $4,9 млн в неделю, завершившуюся 4 сентября, против примерно $142,7 млн за предыдущие пять торговых сессий.
Категория осталась чисто положительной, а не перешла к прямому недельному оттоку — результат, указывающий на угасание импульса, а не на подтверждённый уход инвесторов.
Потоки в Солана-ETF демонстрируют узкую и неравномерную базу спроса
Лишь три из шести продуктов Солана-ETF — BSOL, FSOL и GSOL — показали ненулевые чистые потоки за статистический период, тогда как VSOL, TSOL и SOEZ фиксировали нулевой чистый поток в каждый из охваченных торговых дней, согласно данным Farside Investors и CoinGlass.
Хрупкий положительный баланс недели также скрывал неудачное завершение. Только 4 сентября Солана-ETF зафиксировали чистый отток в размере $5,2 млн, то есть недельная цифра в $4,9 млн сохранилась лишь потому, что притоки предыдущих дней компенсировали этот отток последней сессии. Эта динамика перекликается с колебанием импульса, описанным в более раннем материале о рекордной серии притоков в Солана-ETF, и с последующим ежедневным восстановлением, отслеженным в обзоре восстановления потоков в Солана-ETF.
Эти долларовые показатели имеют структурные ограничения, о которых стоит сказать. Цифры не скорректированы на размер активов под управлением каждого фонда, не охватывают все крипто-ETF-продукты и не позволяют отличить новый капитал от простого перемещения инвесторов между активами. Последнее замечание особенно важно для Solana — относительно молодой ETF-категории, чьи продукты по объёму активов всё ещё невелики по сравнению с базами фондов Bitcoin и Ethereum, поэтому даже умеренные долларовые движения могут резко менять недельные проценты.
Bitcoin лидирует в сравнении кросс-активного распределения в ETF
𝗕𝗨𝗟𝗟𝗜𝗦𝗛: For all the talk of $BTC being boring, investors have quietly added another $1.9 billion to its ETFs in just two weeks. pic.twitter.com/tQTL3k3TSz
— Blockto (@TheBlocktoApp) September 7, 2026
4 сентября Bitcoin-ETF зафиксировали чистый приток в размере $174,6 млн (CoinGlass), тогда как Солана-ETF показали чистый отток $5,2 млн. Разбивка по активам также показала, что Ethereum-ETF в той же сессии привлекли $25,9 млн чистых притоков.
Этот разрыв свидетельствует, что в данном однодневном сравнении Bitcoin получил наибольшее приращение распределения в ETF — в противовес многоактивной серии притоков, описанной в предыдущем материале о спросе на фонды ETH, XRP и SOL. Важно отметить, что данные не доказывают, что инвесторы перебрасывали средства из Solana в Bitcoin, и не охватывают все существующие крипто-фонды. Более крупная долларовая цифра потоков Bitcoin-ETF также не означает автоматически более сильный спрос относительно масштаба гораздо большей базы фондов Bitcoin.
Позиционирование на CME даёт условный сигнал
Данные по деривативам добавили нюанс к картине спроса, не разрешив её. По данным CME Group, длинные позиции по SOL выросли на 577 контрактов, а короткие сократились на 1 210 контрактов, что в целом привело к снижению чистой короткой позиции.
На первый взгляд эта асимметрия выглядит бычьей, однако первоисточник прямо указывает, что публикуемые колонки длинных и коротких позиций не включают позиции, классифицированные как хеджирование. Следовательно, меньшую чистую короткую позицию нельзя приписывать исключительно активному закрытию медвежьих ставок фондами; она с тем же успехом может отражать корректировку хеджевой стратегии участников рынка без каких-либо направленных убеждений.
В контексте замедления ETF-потоков сдвиг на CME становится ещё одним datapoint'ом, а не самостоятельным бычьим сигналом. Инвесторам, оценивающим, действительно ли расширяется спрос на SOL, необходимо рассматривать одновременно и потоки капитала в ETF-продукты, и эти изменения в деривативном позиционировании, а не по отдельности.
Следующая проверка — устойчивый и широкий спрос
Единственная положительная неделя, поддержанная тремя продуктами из шести и завершившимся оттоком в конце недели, не создаёт прочного тренда. Более веским подтверждением стали бы несколько подряд недель положительных потоков в Солана-ETF, распределённых по более широкому кругу продуктов, а не сконцентрированных в нескольких фондах.
Сопоставление будущих потоков со стабильной базой активов, а не оценка исключительно по «сырым» долларовым показателям, помогло бы отделить подлинный рост спроса от цифр, завышенных размером фондов. Активность по созданию и погашению акций фондов наряду с последующими изменениями длинных, коротких, опционных и хеджевых позиций на CME даст более ясную картину, чем одноминутный снимок Farside за одну неделю.
Пока такое более широкое подтверждение не получено, история Солана-ETF остаётся историей охлаждающегося импульса, а не разворота, что отслеживается в постоянном освещении трендов потоков Солана-ETF.
