Слабый отчёт по занятости снял один риск. ИПЦ за 42-ю неделю должен снять другой
Ключевые выводы
- •Число рабочих мест вне сельского хозяйства в США в сентябре выросло лишь на 29 000, а уровень безработицы сохранился на отметке 4,2%; после пересмотров показатели за июль и август оказались в совокупности на 60 000 рабочих мест слабее первоначальных оценок.
- •Протокол FOMC от 7 октября показал, что большинство участников считало ещё одно повышение ставки к концу года, вероятно, уместным; сотрудники ФРС оценили общую инфляцию PCE в августе примерно в 3,8%, а базовую — в 3,4%.
- •Реальные потребительские расходы в августе выросли на 0,6% при неизменном реальном располагаемом доходе, а рост цен на бензин и жильё обеспечил повышение августовского ИПЦ, которое сентябрьские данные должны нивелировать для подтверждения сигнала слабого рынка труда.
- •Августовский ИПЦ Китая вырос на 0,8% в годовом выражении на фоне снижения цен на продукты питания, но ИЦП увеличился на 3,8%, а цены на энергию, электронику и ювелирные изделия из золота оставались высокими, сохраняя неполноту глобальной дезинфляции.
- •Для устойчивого сценария мягкой посадки необходимо синхронное охлаждение данных по ИПЦ США, ценам в Китае, CGPI Японии и промышленному сектору еврозоны перед заседаниями центральных банков G3 28–30 октября.
Краткий ответ
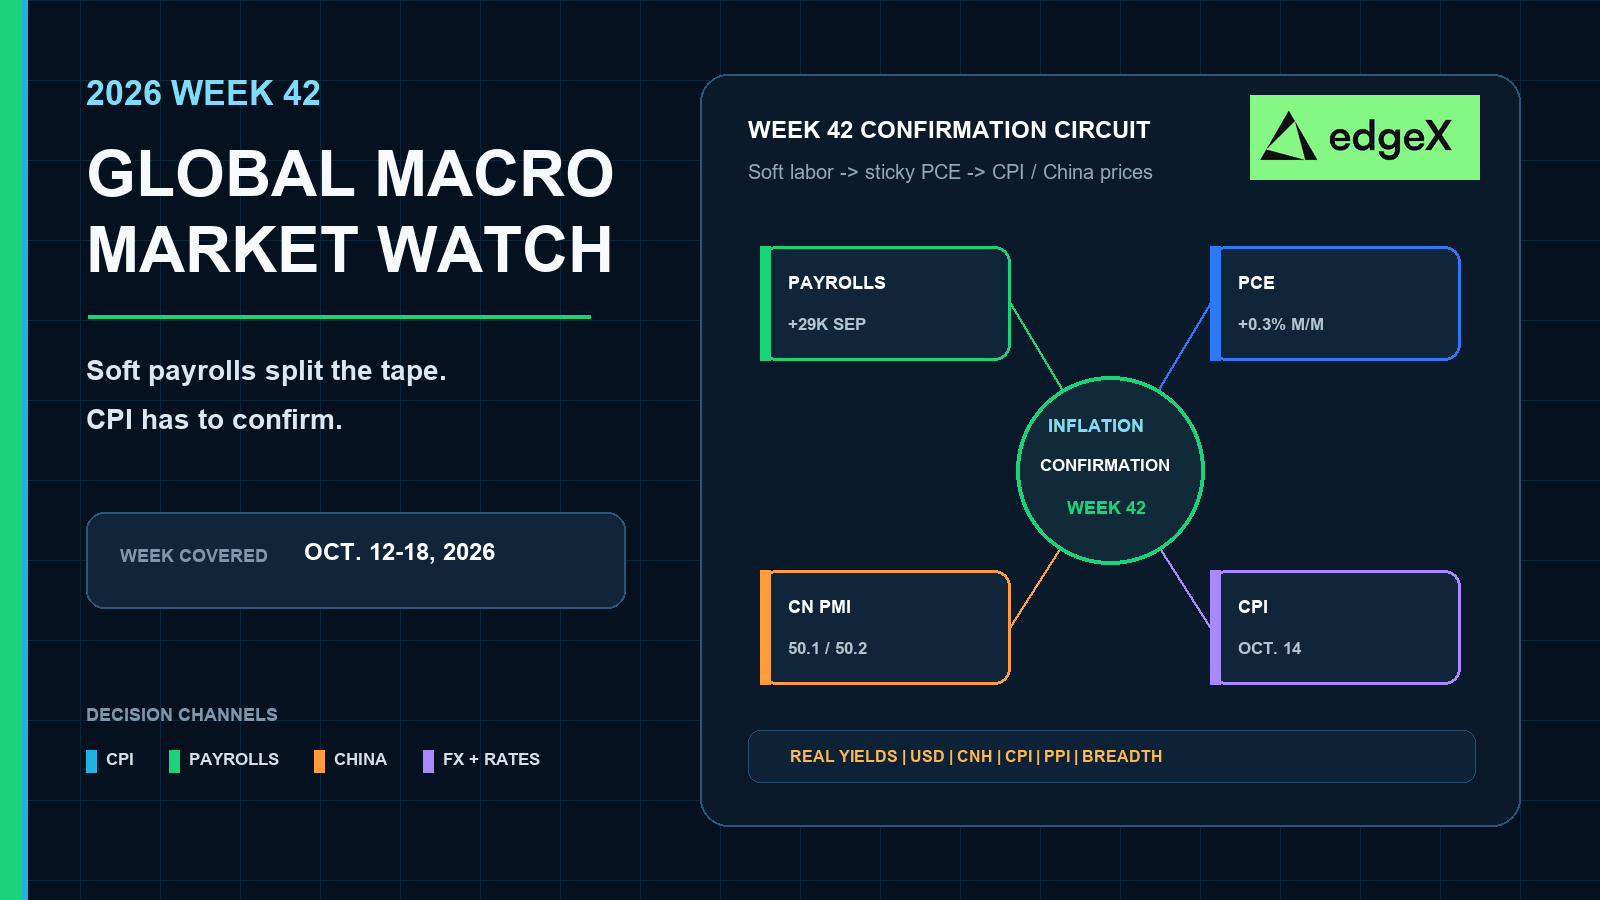
Рассматривайте 42-ю неделю как тест подтверждения перед кластером решений G3 28–30 октября. Слабый отчёт по занятости в США уже снял опасения по поводу найма. Но он не определил дальнейшую траекторию. Неделя будет пройдена только в том случае, если сентябрьский ИПЦ нивелирует сочетание цен на бензин и жильё в августе, а цены в производственных цепочках Китая, Японии и Европы перестанут вновь усиливать давление на ставки. Если эти показатели останутся высокими, слабый рынок труда не позволит окончательно исключить ещё одно повышение ставки.
Почему 42-я неделя является неделей подтверждения
40-я неделя ответила на вопрос о рынке труда, который хотели прояснить рынки. Найм замедлился. Рост зарплат остыл. Пересмотры снизили показатели за предыдущие два месяца. Фьючерсные котировки уменьшили вероятность ближайшего повышения ставки. Это было облегчением, но не разрешением проблемы.
Незавершённая часть — это цены. Августовский спрос оставался устойчивым. Предпочитаемый ФРС показатель инфляции оставался липким. Протокол заседания от 7 октября, опубликованный на 41-й неделе, по-прежнему оставлял возможность ещё одного повышения ставки в конце года. 42-я неделя находится между этим письменным документом и кластером решений G3 в конце октября. Её задача — подтверждение: выдержит ли слабый рынок труда устойчиво высокие цены или ценовой канал вновь сделает второе повышение ставки актуальным?
Торгуйте конфликтом. Слабый отчёт по занятости может на одну сессию изменить оценку доходности краткосрочного сегмента кривой. Для устойчивого изменения траектории нужны синхронные движения сентябрьского ИПЦ, ИПЦ/ИЦП Китая, индекса корпоративных цен на товары Японии, розничных продаж и ИЦП США, а также производственных данных Европы.
Глобальный макроэкономический календарь 42-й недели
| Дата | Регион | Запланированное событие | Почему это важно для рынков |
|---|---|---|---|
| 13 октября | Япония | Индекс корпоративных цен на товары | Запланированное обновление цен в производственных цепочках Японии перед заседанием BOJ в конце октября. |
| 14 октября | Соединённые Штаты | ИПЦ, сентябрь 2026 года | Основной отчёт по инфляции в США перед решением FOMC 28 октября. |
| 14 октября | Китай | ИПЦ и ИЦП, сентябрь 2026 года | Запланированное обновление потребительской инфляции и инфляции на выходе с китайских фабрик. |
| 15 октября | Соединённые Штаты | Розничные продажи и ИЦП, сентябрь 2026 года | Проверка спроса в США и цен в производственных цепочках после публикации ИПЦ в ту же неделю. |
| 15 октября | Еврозона | Промышленное производство, август 2026 года | Данные об объёмах производства в Европе перед заседанием ЕЦБ в конце октября. |
| 16 октября | Еврозона | Итоговый ИПЦ, сентябрь 2026 года | Подтверждение потребительских цен в Европе перед заседанием ЕЦБ 28–29 октября. |
| 28–30 октября | Соединённые Штаты / Еврозона / Япония | FOMC; ЕЦБ; MPM BOJ | Следующий актуальный кластер решений G3 после недели подтверждения. |
Слабый рынок труда снял опасения по поводу найма
Сентябрьский отчёт о состоянии занятости охладил опасения по поводу рынка труда, не требуя сценария обвала. Число рабочих мест вне сельского хозяйства выросло всего на 29 000. Уровень безработицы сохранился на отметке 4,2%. Средняя почасовая заработная плата увеличилась лишь на 0,1%, или на 3,0% в годовом выражении. Продолжительность рабочей недели осталась на уровне 34,4 часа, а сверхурочная работа в обрабатывающей промышленности не изменилась и составила 3,0 часа. Такое сочетание говорит об одновременном ослаблении давления со стороны найма и оплаты труда.
Широта изменений была важнее одного слабого заголовка
Более показательно то, откуда по-прежнему приходили рабочие места. Здравоохранение продолжало создавать рабочие места, но показатель в 17 000 был значительно ниже среднего значения 33 000 за предыдущий год. В финансовой деятельности спад продолжился, и теперь занятость в этом секторе снизилась на 129 000 с пика в мае 2025 года. Слабость рынка труда здесь не является случайностью одного сектора. Прежние двигатели занятости замедлились, а одна чувствительная к ставкам категория продолжила сокращаться.
Пересмотры и запаздывающие данные о вакансиях по-прежнему работают в обе стороны
Пересмотры имели не меньшее значение, чем месячный показатель. Июльское значение изменилось с небольшого роста на снижение на 10 000, а августовское было сокращено до 133 000, в результате чего показатели за предыдущие два месяца оказались на 60 000 рабочих мест слабее, чем сообщалось первоначально. Опубликованный 29 сентября отчёт JOLTS за август по-прежнему показывал почти неизменное число вакансий — 7,1 млн. Это снимок вакансий за август, опубликованный внутри 40-й недели, а не доказательство того, что число вакансий в сентябре уже резко сократилось. Слабый отчёт по занятости снизил опасения по поводу найма. Но он не разрешил вопрос с вакансиями перед публикацией ИПЦ 42-й недели.
Устойчивые расходы сохранили инфляционный канал открытым
Данные по рынку труда охладились. Спрос домохозяйств — нет. Августовский отчёт BEA о доходах и расходах населения показал, что реальный располагаемый доход не изменился, тогда как реальные личные потребительские расходы выросли на 0,6%. Домохозяйства тратили больше, чем росли доходы с поправкой на инфляцию. Поэтому одного слабого отчёта по занятости было недостаточно, чтобы закрыть инфляционную дискуссию.
Важна структура этих расходов. Товары обеспечили основную часть месячного роста, а крупнейший вклад внесли бензин и другие энергетические товары, услуги питания и размещения, а также автомобили и запчасти. Услуги также подорожали, но данные не отражали тихий рост только в секторе услуг. Спрос на энергию и товары оставался достаточно активным, чтобы сохранять ценовые риски на повестке. В том же наборе данных BEA от 30 сентября реальный ВВП во втором квартале сохранил годовой темп роста 2,2% по третьей оценке. Это полезный фон, но не главный фактор 42-й недели.
Августовский ИПЦ установил планку, которую должен преодолеть сентябрьский ИПЦ
Августовский отчёт по ИПЦ по-прежнему является базовым ориентиром, который 42-я неделя должна подтвердить или нивелировать. Только на бензин пришлось более одной трети месячного роста общего индекса. Рост цен на жильё ускорился до 0,3% после повышения на 0,1% в июле. Также резко выросли цены на связь, проживание вне дома и авиабилеты, тогда как стоимость медицинской помощи и страхования автомобилей замедлилась. Если сентябрьский ИПЦ нивелирует сочетание роста цен на бензин и жильё, слабый рынок труда получит пространство для закрепления. Если нет, канал устойчивого спроса останется открытым до 28 октября.
Протокол оставил возможность ещё одного повышения ставки
Протокол заседания FOMC от 7 октября по итогам встречи 15–16 сентября является примыкающим событием 41-й недели, а не завершённым обзором 41-й недели. Тем не менее он меняет настрой перед 42-й неделей. Участники видели, что инфляционные риски смещены вверх, а риски для рынка труда в целом сбалансированы. Все они поддержали повышение ставки до 3,75–4,00%. Несколько участников повысили оценку нейтральной ставки по федеральным фондам. Некоторые заявили, что текущая политика выглядит не ограничительной или лишь умеренно ограничительной. Большинство затем сочло, что к концу года, вероятно, будет уместно ещё одно повышение, подчеркнув при этом готовность учитывать поступающие данные.
Формулировки сотрудников ФРС сохраняли то же давление. По оценке сотрудников, общая инфляция PCE в августе составляла около 3,8%, а базовая — около 3,4%; в качестве факторов назывались предыдущие повышения тарифов, энергетические и геополитические издержки, а также цены на потребительские товары, связанные с ИИ. После публикации слабого отчёта по занятости фьючерсные котировки снизили вероятность ближайшего повышения ставки. Рассматривайте это только как информацию о рыночных котировках. Письменный протокол по-прежнему оставлял ещё одно повышение ставки в конце года как траекторию, которую большинство участников, вероятно, сочло бы уместной. Слабый рынок труда поможет только в том случае, если инфляционные данные 42-й недели дадут чиновникам повод пересмотреть этот уклон.
Китай, Япония и Европа отражают тот же раскол
Китай не демонстрирует однозначной глобальной дезинфляции перед 14 октября. Августовский ИПЦ NBS вырос на 0,8% в годовом выражении, но важнее заголовка оказался раскол. Продовольствие подешевело на 1,4%, а свинина — на 11,8%. Энергия подорожала на 4,1%, бензин — на 9,3%. Обзор China Daily также показал, что цены на планшеты, компьютеры и мобильные телефоны продолжали расти двузначными темпами, а ювелирные изделия из золота подорожали на 33,6%. Дешёвые продукты питания не отменяют роста потребительских цен, связанных с ИИ и энергией.
Цены на выходе с фабрик рассказывают ту же историю с другой стороны. Августовский ИЦП NBS вырос на 3,8% в годовом выражении. Цены на средства производства увеличились на 5,0%. Потребительские товары по-прежнему подешевели на 0,5%. Закупочные цены выросли на 5,8%. Давление на ранних этапах цепочки оставалось сильнее, чем на готовые потребительские товары. Это фильтр для цен в цепочке поставок металлов, CNH и циклических активов Азии, а не сигнал широкой рефляции для домохозяйств.
Активность восстановилась лишь на поверхности
Официальный сентябрьский PMI вернул промышленность к 50,1, а непромышленный сектор — к 50,2. Строительство выросло до 50,3 — максимального значения в этом году. Новые заказы оставались слабыми на уровне 46,5, а сектор недвижимости сохранялся ниже 50. Августовская промышленная прибыль замедлилась до 4,2% после 11,2% в июле, хотя прибыль в электронике подскочила примерно на 110%, а высокотехнологичное производство выросло на 54,7% за первые восемь месяцев. Данные поддерживаются ИИ и устойчивостью на ранних этапах цепочек. Спрос домохозяйств — нет.
Япония и Европа сохраняют открытым тот же фильтр. Августовский CGPI Японии снизился на 0,2% за месяц, но вырос на 7,6% в годовом выражении. Экспортные цены по-прежнему увеличились на 11,1% в годовом выражении в контрактной валюте, а импортные — на 16,7%, даже после месячного снижения на 1,0%. Данные Европы, примыкающие к 41-й неделе, также не были однозначными. Розничная торговля выросла лишь на 0,1% после падения на 0,6%, или на 0,8% в годовом выражении, а месячный отскок в Германии на 1,3% всё ещё оставил продажи ниже прошлогоднего уровня на 0,4%. Цены производителей промышленной продукции подскочили на 1,9% за месяц, почти полностью за счёт энергии. Без учёта энергии цены производителей выросли лишь на 0,2%. Слабый отчёт по занятости в США не отменяет высокие цены в производственных цепочках Азии и Европы, если эти каналы по-прежнему влияют на валюты, металлы и доходности краткосрочного сегмента.
Обзор 40-й недели: слабая занятость столкнулась с устойчивыми ценами
40-я неделя, с 28 сентября по 4 октября, была последним завершённым недельным периодом на момент отсечения 8 октября. Неделя началась в Азии. Пакет данных о промышленной прибыли Китая показал, что годовой совокупный показатель всё ещё растёт, но в августе рост резко замедлился, а повышение оказалось сосредоточено в электронике и высокотехнологичном производстве, а не в широком спросе домохозяйств.
В середине недели сформировалась проблема подтверждения для США. Августовский JOLTS показал почти неизменное число вакансий, напомнив рынкам, что канал вакансий ещё не дал сбой в запаздывающих данных. На следующий день пакет BEA о доходах и расходах за август показал продолжающийся рост реальных расходов при неизменных реальных доходах; значительную часть роста обеспечили энергия, услуги питания и автомобили. В тот же день официальный PMI Китая лишь немного превысил 50, а новые заказы оставались слабыми.
2 октября неделя завершилась слабым отчётом по занятости. Найм замедлился, рост зарплат остыл, а данные за предыдущие два месяца были пересмотрены вниз. На фоне облегчения на рынке труда фьючерсные рынки снизили вероятность ближайшего повышения ставки. Завершённый набор данных 40-й недели оставил для 42-й недели более сложный вывод: рынок труда охладился, расходы и цены — нет, а протокол от 7 октября позднее сохранил возможность ещё одного повышения ставки в конце года. Слабый отчёт по занятости снизил один риск. Он повысил планку для сентябрьского ИПЦ и последующих глобальных данных по ценам в производственных цепочках.
Карта решений для разных классов активов
| Сочетание факторов 42-й недели | Криптовалюты | Акции | Сырьевые товары | Валюты и ставки |
|---|---|---|---|---|
| Слабый ИПЦ США после слабого отчёта по занятости при снижении цен в цепочках Китая и Японии | Снижение давления реальной доходности может поддержать BTC и ETH, если кредитное плечо останется ограниченным. | Более длинные облигации и активы с высокой бетой могут получить поддержку; лидерам ИИ по-прежнему нужны доходы, а не только облегчение на пути ставок. | Золото может укрепиться при снижении реальной доходности; промышленным металлам нужно подтверждение спроса в Китае. | Доходности краткосрочного сегмента снизятся; доллар выборочно ослабеет к концу октября. |
| Высокий базовый ИПЦ США при устойчивых ИЦП Китая и ценах производителей Европы | Рост реальной доходности и ужесточение ликвидности сначала ударят по криптовалютам с кредитным плечом. | Акции с длинной дюрацией отстанут; качественные компании и компании со стабильным денежным потоком выдержат лучше. | Золото столкнётся с препятствием в виде доходности; энергетические и промышленные металлы останутся разнонаправленными. | Реальная доходность и доллар укрепятся; вероятность повышения ставки к 28 октября вновь вырастет. |
| Устойчивый рынок труда при ускорении ИПЦ/ИЦП Китая из-за энергии и электроники | Риск-офф в Азии может по-прежнему давить на криптовалюты с высокой бетой, даже если доходности в США стабилизируются. | Мультинациональные компании и производители материалов, чувствительные к Китаю, будут отставать от внутренних компаний США. | Медь и связанные с ней металлы ослабнут, если поглощение останется слабым; нефть сохранит геополитическую составляющую. | CNH ослабнет; сырьевые валюты будут расходиться с чистыми сделками на траекторию доллара. |
| Слабый ИПЦ при слабых розничных продажах в США и низком промышленном производстве еврозоны | Облегчение по ставкам поможет только в том случае, если делевериджинг из-за опасений по поводу роста не возобладает. | Пересмотры прогнозов прибыли важнее первой публикации ИПЦ; защитные акции могут стать лидерами. | Золото может опередить промышленные сырьевые товары. | Кривые могут бычье круто наклониться; неопределённость в отношении траектории политики останется высокой для USD и JPY. |
Что подтвердит сигнал 42-й недели?
Базовый сценарий — шум подтверждения, а не чистый однонаправленный тренд. Для устойчивого сценария мягкой посадки сентябрьский ИПЦ должен нивелировать августовский рост цен на бензин и жильё, ИПЦ/ИЦП Китая должны сохранить низкую продовольственную инфляцию без нового скачка цен на энергию и электронику, CGPI Японии должен прекратить повторное ускорение годового темпа роста цен в цепочках, а промышленное производство еврозоны должно показать, что высокие цены производителей не сопровождаются обвалом фабричного выпуска. Слабые розничные продажи в США поддержат историю об охлаждении рынка труда только в том случае, если ИЦП в тот же день не откроет заново канал производственных цен.
Китаю нужна собственная проверка. Следует сопоставить данные ИПЦ и ИЦП 14 октября с августовским расхождением между продовольствием и энергией, разрывом новых заказов в сентябрьском PMI и замедлением прибыли, которая всё ещё оставалась чрезвычайно высокой в электронике. Стабильные цены в Китае при более сильных новых заказах поддержат сдержанную реакцию на фоне более слабых данных по рынку труда США. Новый скачок ИЦП или ИПЦ за счёт энергии сохранит избирательный характер азиатского рынка, даже если занятость в США останется слабой. Подтверждение 42-й недели должно проявиться в совместном движении ИПЦ, цен в Китае, CGPI Японии, доходностей краткосрочного сегмента, доллара, CNH, EUR, JPY и промышленных металлов. Реакция только американского ИПЦ, которая угаснет до открытия азиатских рынков, менее устойчива, чем синхронная глобальная корректировка перед кластером G3 28–30 октября.
Торгуйте с преимуществом
На быстро меняющихся рынках исполнение сделок не менее важно, чем направление движения. Поэтому всё больше трейдеров обращаются к децентрализованным площадкам, таким как edgeX, для торговли бессрочными контрактами и спотовыми активами.
В отличие от традиционных централизованных платформ, edgeX построена вокруг самостоятельного хранения активов: вы сохраняете контроль над своими активами и сами санкционируете перемещение средств. Для активных трейдеров это даёт существенное преимущество — доступ к рынку без передачи активов под контроль биржи.
edgeX также сочетает основные преимущества DeFi с торговым опытом, рассчитанным на серьёзное исполнение сделок. Платформа делает акцент на глубокой ликвидности, высокоскоростном сопоставлении ордеров и низком проскальзывании, помогая трейдерам сохранять оперативность в волатильных условиях. Поддержка высокого кредитного плеча даёт опытным участникам рынка больше гибкости в выражении макроэкономических взглядов и управлении рисками.
Помимо исполнения сделок, децентрализованная торговая инфраструктура может обеспечивать структурные преимущества: большую прозрачность, проверку в блокчейне и меньшую зависимость от централизованных посредников. Для трейдеров, которым нужны эффективные сделки без отказа от контроля, такая модель становится всё более привлекательной.
edgeX создана для такого баланса: она объединяет профессиональный торговый опыт с основными принципами децентрализованных рынков.
Трейдеры, желающие изучить более эффективный с точки зрения капитала способ торговли с самостоятельным хранением активов, могут подробнее ознакомиться с edgeX.
Часто задаваемые вопросы
Какое событие является главным в глобальном макрокалендаре 42-й недели?
Катализатором с наибольшим влиянием станет сентябрьский ИПЦ США 14 октября. Рынки всё равно будут оценивать этот показатель вместе с публикацией ИПЦ/ИЦП Китая в ту же неделю, CGPI Японии 13 октября, розничными продажами и ИЦП США 15 октября, а также промышленными данными еврозоны, а не как отдельный американский день инфляции.
Почему рассматривается 40-я неделя, а не 41-я?
Подготовка материала завершилась 8 октября, а 41-я неделя ещё продолжалась. Протокол FOMC от 7 октября и опубликованные в начале октября европейские данные по розничным продажам и ценам производителей рассматриваются как события, примыкающие к 41-й неделе. 40-я неделя, с 28 сентября по 4 октября, была последним завершённым недельным периодом и обозначена явно.
Почему слабый отчёт по занятости сам по себе не определяет траекторию ФРС?
Сентябрьские данные по занятости показали замедление найма и роста зарплат, но реальные расходы в августе всё ещё росли при неизменных реальных доходах, а протокол от 7 октября по-прежнему указывал, что большинство участников считало ещё одно повышение ставки к концу года вероятно уместным. Слабый рынок труда снижает риск замедления роста. Устойчивые цены сохраняют возможность второго повышения ставки, пока инфляционные данные 42-й недели не покажут обратное.
Как следует оценивать Китай на 42-й неделе?
Используйте августовское расхождение как базовый ориентир: низкие цены на продукты питания и свинину при более высоких ценах на энергию, электронику и товары на выходе с фабрик, при этом сентябрьский PMI лишь немного превысил 50, а новые заказы оставались слабыми. Обновление ИПЦ и ИЦП 14 октября позволит оценить это расхождение. Широкое охлаждение поддержит глобальное переваривание данных. Новый скачок цен на энергию или товары, связанные с ИИ, сохранит избирательность для CNH, металлов и циклических активов Азии.
Что сделает сигнал 42-й недели устойчивым до конца октября?
Для устойчивого сигнала нужны согласованные данные по ИПЦ США, ценам в Китае, CGPI Японии и промышленному сектору Европы, а также соответствующая реакция доходностей краткосрочного сегмента, доллара, CNH, EUR, JPY и промышленных металлов. Одна слабая публикация ИПЦ США, которая не выдержит сравнения с высокими ценами в производственных цепочках Азии или Европы, менее устойчива, чем синхронное подтверждение перед кластером G3 28–30 октября.

