SEC США утвердила временные правила для ончейн-торговли токенизированными ценными бумагами
Ключевые выводы
- •SEC предоставила определённым Tokenized Securities Venues условное освобождение от определения биржи по Закону о фондовых биржах на основании раздела 36(a)(1); освобождение истекает через пять лет после публикации.
- •Одобренные площадки могут вести торговлю токенизированными американскими акциями по разрешённому доступу через автоматизированных маркет-мейкеров и пулы ликвидности с ограничениями по символам и объёмам транзакций.
- •Площадки должны подтверждать, что токенизированные акции несут те же экономические и управленческие права, что и эквивалентные акции Национальной рыночной системы, и уведомлять эмитентов, которые могут возразить, до листинга токенов, созданных независимыми третьими сторонами.
- •Распоряжение требует публичных и аудируемых смарт-контрактов в безразрешительных блокчейнах, регулярной публикации торговых данных в долларах США и немедленной остановки торговли при остановке базовой акции на основной бирже.
- •Федеральные антифрод- и антиманипуляционные положения продолжают действовать в рамках освобождения, а SEC запросила публичные комментарии и эксплуатационные данные для формирования будущих правил токенизированных ценных бумаг.
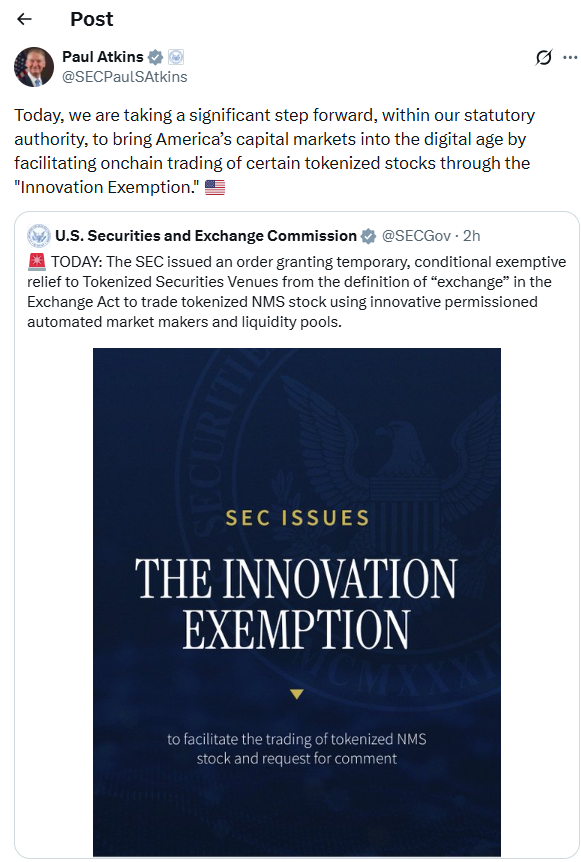
Комиссия по ценным бумагам и биржам США (SEC) 17 сентября утвердила временный режим, разрешающий ограниченную ончейн-торговлю токенизированными американскими акциями — блокчейн-токенами, представляющими акции компаний, традиционно торгующихся на биржах. Согласно распоряжению, определённые Tokenized Securities Venues получают условное освобождение от определения биржи по Закону о фондовых биржах — законодательной категории, охватывающей, как правило, платформы, сводящие покупателей и продавцов ценных бумаг, что создаёт регулируемый путь для токенизированных ценных бумаг без немедленного пересмотра более широких рыночных правил. Такой подход также даёт регулятору данные о живой торговле до любого долгосрочного нормотворчества.
Ограниченная ончейн-торговля акциями под надзором
По данным SEC, Tokenized Securities Venues могут поддерживать торговлю по разрешённому доступу через автоматизированных маркет-мейкеров и пулы ликвидности. В модели автоматизированного маркет-мейкера сделки исполняются против пуловой ликвидности, а не через непрерывный стакан заявок — структура, широко используемая в децентрализованных финансах. Такие площадки могут сводить покупателей и продавцов через одобренные пулы, устанавливая стандарты доступа для участников.
Регулятор ввёл ограничения на торгуемые символы и объёмы транзакций. Каждая площадка должна подтверждать, что токенизированные акции несут те же права, что и эквивалентные акции Национальной рыночной системы, включая экономические и управленческие права, связанные с базовой ценной бумагой.
Председатель Пол Аткинс заявил, что режим позволит ограниченную торговлю, пока Комиссия рассматривает дальнейшие регуляторные действия.
Распоряжение также ввело защиту эмитентов при сторонней токенизации. Прежде чем размещать токены, созданные независимой третьей стороной, площадка должна уведить базового эмитента, и эмитент должен получить возможность возразить. Это требование даёт публичным компаниям прямую роль, когда третьи стороны токенизируют их акции.
В технологической части смарт-контракты, используемые площадкой, должны оставаться аудируемыми и публичными, а SEC потребовала развёртывания в публичных, безразрешительных распределённых реестрах, где код контрактов и записи о транзакциях может независимо проверить любой желающий.
Опора на существующие полномочия по освобождению
Аткинс заявил, что Комиссия опиралась на раздел 36(a)(1) Закона о фондовых биржах, который допускает условные или безусловные освобождения, если они служат общественным интересам и защите инвесторов.
Распоряжение создало две формы временного освобождения. Первая охватывала площадки, которые иначе подпадали бы под определение биржи по Закону о фондовых биржах. Вторая охватывала определённых поставщиков ликвидности, использующих собственный капитал в одобренных пулах автоматизированных маркет-мейкеров; такие фирмы получили условное освобождение от законодательного определения дилера.
SEC не приостановила федеральные антифрод- и антиманипуляционные правила. Аткинс заявил, что эти положения продолжают применяться к деятельности с ценными бумагами, осуществляемой в рамках освобождения.
Комиссар Марк Уеда заявил, что прозрачность транзакций стала центральным условием распоряжения. Площадки должны публиковать торговые данные в долларах США через регулярные интервалы, включая цену, объём, время, адрес пула, размер пула на конец дня и дневной объём. Уеда заявил, что такие раскрытия поддержат мониторинг и будущую оценку политики.
Торговые ограничения для токенизированных ценных бумаг
Распоряжение также связало торговлю токенизированными ценными бумагами с остановками традиционного рынка. Tokenized Securities Venue обязана приостанавливать торговлю всякий раз, когда основная биржа останавливает торги базовой акцией.
Площадки должны публиковать информацию о своей деятельности, торговой активности и активности аффилированных лиц. SEC также потребовала ведения книг и записей, технологических мер защиты и координации при остановках торговли.
Режим продолжает политику, обозначенную Аткинсом ранее в этом году. 18 февраля он сообщил, что агентство рассматривает ограниченную торговлю токенизированными ценными бумагами через автоматизированных маркет-мейкеров. Позднее Аткинс описал предложение как промежуточный режим на время разработки Комиссией долгосрочных правил.
Сотрудники SEC также собирали отраслевые комментарии через Crypto Task Force агентства в течение 2026 года. Процесс выявил противоположные мнения. В материалах Securities Industry and Financial Markets Association предупреждалось, что широкие освобождения могут фрагментировать рынки и создать регуляторный арбитраж, тогда как другие материалы поддерживали оганиченные освобождения с определёнными лимитами и раскрытиями. Итоговое распоряжение закрепило контроль в области доступа, объёмов, эмитентов, отчётности по данным и технологий.
Следующий регуляторный этап
По данным SEC, освобождение истечёт через пять лет после публикации. Комиссия также запросила публичные комментарии о возможных изменениях и будущих регуляторных шагах. Уеда попросил комментаторов предоставить данные, кейсы, анализ инцидентов и эксплуатационные доказательства из реальных или тестовых сред — материалы, которые могут определить будущие правила для токенизированных ценных бумаг и ончейн-рыночной инфраструктуры.
Таким образом, режим создаёт контролируемый рыночный тест, а не общее освобождение для всех токенизированных акций. Его условия связывают токенизированные акции с существующими правами эмитентов, остановками на первичном рынке и защитой федерального законодательства о ценных бумагах, одновременно давая агентству способ собирать новые эксплуатационные данные.
Следующей формальной вехой станет публикация распоряжения в Federal Register. После этого участники рынка смогут отслеживать процесс комментариев и любые указания SEC для потенциальных Tokenized Securities Venues.
Эта статья носит исключительно информационный характер и не является финансовой, инвестиционной или юридической консультацией. Регуляторные освобождения и правила в отношении ценных бумаг остаются предметом условий, изменений и будущего нормотворчества SEC.

