Больше держателей, мало торговли: проблема ликвидности RWA серьёзнее, чем кажется
Ключевые выводы
- •Токенизированные продукты с ограниченным доступом составляют 59% рыночной капитализации сектора RWA в $331,8 млрд, но обеспечивают лишь 0,2% спотового объёма: белый список ограничивает переводы небольшим кругом одобренных контрагентов.
- •Фонд BUIDL от BlackRock держит $2,77 млрд в 10 блокчейнах, но зафиксировал всего 191 перевод за месяц, а фонд BENJI от Franklin Templeton сообщил об нулевом месячном объёме переводов при 562 держателях.
- •МВФ охарактеризовало токенизированные рынки как небольшие, фрагментированные, неликвидные и примерно в 1,5 раза более волатильные, чем традиционные аналоги, с активностью, сконцентрированной в РЕПО со средним дневным объёмом $300–350 млрд.
- •Число держателей быстро растёт — BNB Chain преодолела 2 миллиона держателей RWA, а держатели токенизированных акций достигли 4,3 миллиона, — но лишь 29 из 110 крупных продуктов соответствуют базовым порогам ликвидности и распространённости.
- •Токенизированное золото оказалось исключением: PAXG и XAUT сгенерировали $90,7 млрд спотового объёма в первом квартале 2026 года, превысив итог всего 2025 года в $84,64 млрд.
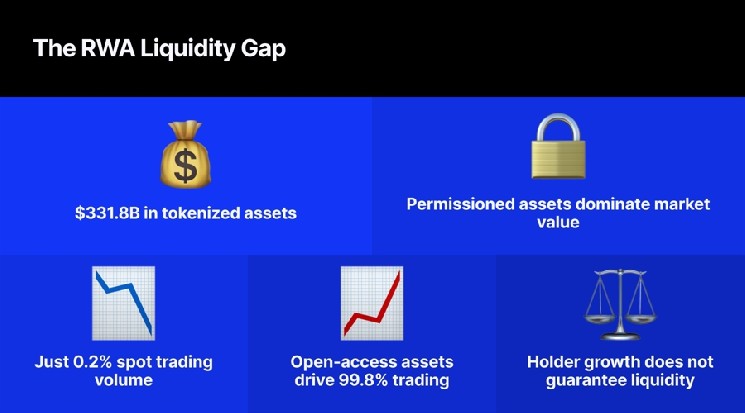
Токенизированные реальные активы (RWA) привлекли миллионы держателей, однако основная часть стоимости сектора редко меняет владельцев. Данные из отчёта Pantera Capital за сентябрь 2026 года и октябрьского Global Financial Stability Report Международного валютного фонда 2026 года указывают на растущий разрыв между показателями внедрения и реальной торговой глубиной: продукты с ограниченным доступом доминируют в рыночной капитализации, почти не добавляя спотового объёма, и даже флагманские институциональные фонды фиксируют лишь несколько переводов в блокчейне в месяц. Это различие важно, поскольку институциональное предложение токенизации основано на том, что эти токены работают как торгуемые финансовые инструменты, а не просто цифровые записи о праве собственности. В совокупности цифры говорят о том, что проблема ликвидности сектора RWA серьёзнее, чем indicates его общий рост.
Масштаб разрыва ликвидности
Начнём с размера разрыва. Отчёт Pantera Capital за сентябрь 2026 года охватил 671 токенизированный актив общей стоимостью $331,8 млрд, и его выводы делят сектор на два разных мира. Продукты с ограниченным доступом — те, что требуют внесения в белый список и одобрения для владения, — составляют 59% общей рыночной капитализации. При этом они обеспечивают ровно 0,2% объёма спотовых торгов.
Причина структурная: внесение в белый список ограничивает переводы заранее одобренными кошельками, поэтому круг допустимых контрагентов мал по замыслу. Иными словами, более половины стоимости сектора практически не движется. Продукты открытого доступа занимают оставшиеся 41% рыночной капитализации и генерируют 99,8% всех спотовых торгов. Один мир торгует; другой стоит на месте.
Фонд BUIDL от BlackRock — токенизированный продукт денежного рынка — даёт наиболее наглядную иллюстрацию. Фонд держит $2,77 млрд в 10 блокчейнах, но у него всего 106 инвесторов, и за месяц он зафиксировал лишь 191 перевод — примерно шесть переводов в день для продукта стоимостью в миллиарды долларов. Фонд BENJI от Franklin Templeton, ещё один токенизированный продукт денежного рынка, сообщил о 562 держателях и нулевом объёме переводов за месяц.
Оборачиваемость — то, какая доля обращающегося предложения актива меняет владельцев за данный период, — вот где контраст наиболее разителен. Стейблкоины оборачиваются примерно в 21 раз за месяц; BUIDL — 0,12 раза. Это 180-кратная разница в том, насколько эти активы реально движутся.
МВФ: небольшие, фрагментированные и более волатильные
МВФ рассмотрело токенизированные рынки в октябрьском Global Financial Stability Report 2026 года, и его сотрудники описали их как небольшие, фрагментированные, относительно неликвидные и примерно в 1,5 раза более волатильные, чем традиционные аналоги.
Большая часть токенизированной активности приходится на соглашения РЕПО — краткосрочные обеспеченные займы, обычно под государственные ценные бумаги, — с средним дневным объёмом $300–350 млрд. остальное — включая кредиты, фонды денежного рынка и токенизированные акции — добавляет лишь $65 млрд. Для сравнения: один только рынок РЕПО США торгует около $13 трлн в день. Весь токенизированный мир вне РЕПО — это погрешность по сравнению с традиционными финансами.
Рост числа держателей не равен ликвидности
Контраргумент подкреплён реальными данными. Число держателей RWA на BNB Chain превысило 2 миллиона в начале октября 2026 года, достигнув 2 032 387 адресов — рост на 15,56% всего за 30 дней. Число держателей токенизированных акций во всех блокчейнах достигло 4,3 миллиона к концу сентября — 43-кратный рост за один год. На одну BNB Chain приходится 39% всех держателей RWA в блокчейне.
Эти темпы роста выглядят впечатляюще. Но они требуют контекста, поскольку число держателей и глубина торгов — совершенно разные вещи. Лишь 29 из 110 крупных токенизированных продуктов — тех, чья рыночная капитализация превышает $10 млн, — соответствуют даже базовым порогам и ликвидности, и распространённости. Это примерно 26%. Более 50% проанализированного рынка не показывает сколько-нибудь значимой вторичной торговой активности.
Почему одни токенизированные активы торгуются лучше
Токенизированное золото — исключение, подтверждающее правило. PAXG и XAUT вместе сгенерировали $90,7 млрд спотового объёма в первом квартале 2026 года, превысив итог всего 2025 года в $84,64 млрд. Средние месячные спотовые объёмы достигли $5,72 млрд у PAXG и $5,32 млрд у XAUT.
Золото работает, потому что у него естественная оборачиваемость, широкий спрос и глубокий интерес маркет-мейкеров. Токенизированные казначейские облигации работают иначе, поскольку являются инструментами «купи и держи». Данные Pantera показывают, что токенизированные акции достигают месячной оборачиваемости 204,6%, тогда как процентные продукты едва достигают 0,1%. Ликвидностный профиль определяет класс актива, а не блокчейн.
Оборачиваемость токенизированных акций достигла 204,6% в июне, что делает их наиболее активно торгуемой категорией RWA. Рынок не является равномерно неликвидным — проблема сосредоточена в продуктах, доминирующих по капитализации. Токенизированные казначейские облигации выросли с $13 млрд до $16,5 млрд между первым и вторым кварталами 2026 года, но почти не генерируют вторичных торгов. Частный кредит вырос с $4,1 млрд до $5,1 млрд за тот же период с столь же низкой оборачиваемостью. Крупнейшие, наиболее институциональные продукты — это именно те, что не торгуются.
| Метрика / Характеристика | Токенизированные акции | Токенизированные процентные продукты |
|---|---|---|
| Месячная оборачиваемость | 204,6% | 0,1% |
| Поведение инвесторов | Активная торговля, спекуляции, хеджирование и высокая скорость. | Купи и держи, сохранение капитала и получение доходности. |
| Профиль ликвидности | Высокая скорость; собственность меняет владельцев несколько раз в месяц. | Низкая скорость; капитал находится в покое до погашения или в рамках долгосрочного размещения. |
Выпустить просто, создать ликвидность — нет
Выпуск стал простым. Оборачивание казначейского векселя или акции в токен требует технической работы, а не рыночного чуда. Создание ликвидного вторичного рынка требует маркет-мейкеров, регуляторной ясности, совместимых площадок и реального спроса трейдеров, желающих постоянно покупать и продавать. Для большинства RWA этих элементов пока нет.
Индекс готовности к токенизации (Tokenization Preparedness Index), который Pantera ввела для измерения того, насколько нативно актив работает в блокчейне, набрал лишь 2,04 по выборке. Большинство активов — простые обёртки, а не нативные инструменты.
Реальная торговля концентрируется в другом месте. Бессрочные фьючерсы на токенизированные акции на платформах вроде Hyperliquid сгенерировали $67,8 млрд объёма в июне — в 16 раз больше спотового рынка базовых токенов. Трейдеры предпочитают деривативы, поскольку они даюто, более лёгкий шорт и ликвидность благодаря концентрированному маркет-мейкингу, тогда как сами спотовые токены остаются тонкими.
Эта модель повторяет то, как развивались крипторынки для нативных активов, и позволяет предположить, что спотовый рынок RWA в итоге догонит. Это также подтверждает, что сейчас активность сосредоточена не на спотовом рынке.
Внедрение реально, но глубина ограничена
Базовый сценарий использования реален. Токенизация решает настоящие проблемы скорости расчётов, долевого владения и доступа 24/7. МВФ установило, что более 50% торгов токенизированными акциями происходит вне традиционных торговых часов, и что примерно 80% проанализированных сделок — на сумму менее одной акции, что говорит о том, что розничные инвесторы используют эти продукты для доступа к возможностям, ранее недоступным.
Это значимое внедрение. Но значимое внедрение продукта не равно глубокой и надёжной ликвидности. Пользователь, покупающий дробную акцию и держащий её, увеличивает число держателей, не добавляя рыночной глубины.
Скептицизм проявляется и среди практиков. На панели на Token2049 в Сингапуре отраслевые фигуры высказались о тезисе токенизированных акций, и Anndy Lian поделился выводом в X 14 октября 2026 года:
I like @chameleon_jeff's reply about tokenized stocks: "Overrated." He is speaking my language. This panel was at Token2049 in Singapore. Panelists include @StaniKulechov, @gdog97_, and @hosseeb. Sharing my article soon. — Anndy Lian (@anndylian) October 14, 2026
Как выглядел бы более устойчивый сектор
Автор статьи ожидает, что более устойчивая версия сектора появится в течение двух-трёх лет. В этом сценарии торговлю доминируют токены открытого доступа, а не с ограниченным, а RWA находят регулярное применение в качестве обеспечения в кредитовании DeFi — тренд уже заметен на платформах вроде Morpho, где частный кредит лидирует по утилизации. Маркет-мейкеры строят гибридные площадки, соединяющие ордербуки централизованных бирж с блокчейн-пулами. Более ясное регулирование в ключевых юрисдикциях снижает трение, которое сейчас удерживает активы за белыми списками, а Индекс готовности к токенизации растёт по мере того, как продукты становятся более нативными и менее «обёрточными».
Следующий рост требует лучшей рыночной структуры
Текущая фаза — это начало, а начала бывают беспорядочными. Как выразился Jeff Yan из Hyperliquid: «Overrated».
По мнению автора, начало должно быть лучше — не потому, что технология не работает, а потому, что рыночная структура вокруг неё не успевает. Когда это изменится, следующий рост будет опираться на торговую глубину, а не на инфляцию числа держателей. Такой рост, как следует из вывода, продлится дольше и будет значимее.
Источник: Finance Magnates

