Remita выходит за рамки платежей: запуск суперфинтех-приложения на Nigeria Fintech Week
Ключевые выводы
- •Remita запустила универсальное мобильное приложение в рамках Nigeria Fintech Week, что знаменует стратегический переход от серверной обработки платежей к пространству потребительских финансовых услуг.
- •Приложение позволяет пользователям просматривать и управлять банковскими счетами из нескольких учреждений в одном месте, расширяя возможности агрегации счетов, ранее доступные только организациям, до обычных потребителей.
- •Благодаря партнерству с PAPSS — трансграничной сетью, разработанной Afreximbank совместно с Секретариатом AfCFTA, — приложение позволяет переводить средства с нигерийских банковских счетов на любой африканский банковский счет в местных валютах.
- •Платформа интегрирует Loans Market для сравнения кредитных предложений в реальном времени, инвестиции в акции и государственные облигации, а также инструменты бюджетирования, оповещения и регулярные платежи на основе ИИ.
- •Remita в настоящее время обрабатывает более 100 триллионов в год, в основном за счет корпоративных платежей, а приложение уже привлекло тысячи бета-пользователей без каких-либо рекламных или промо-расходов.
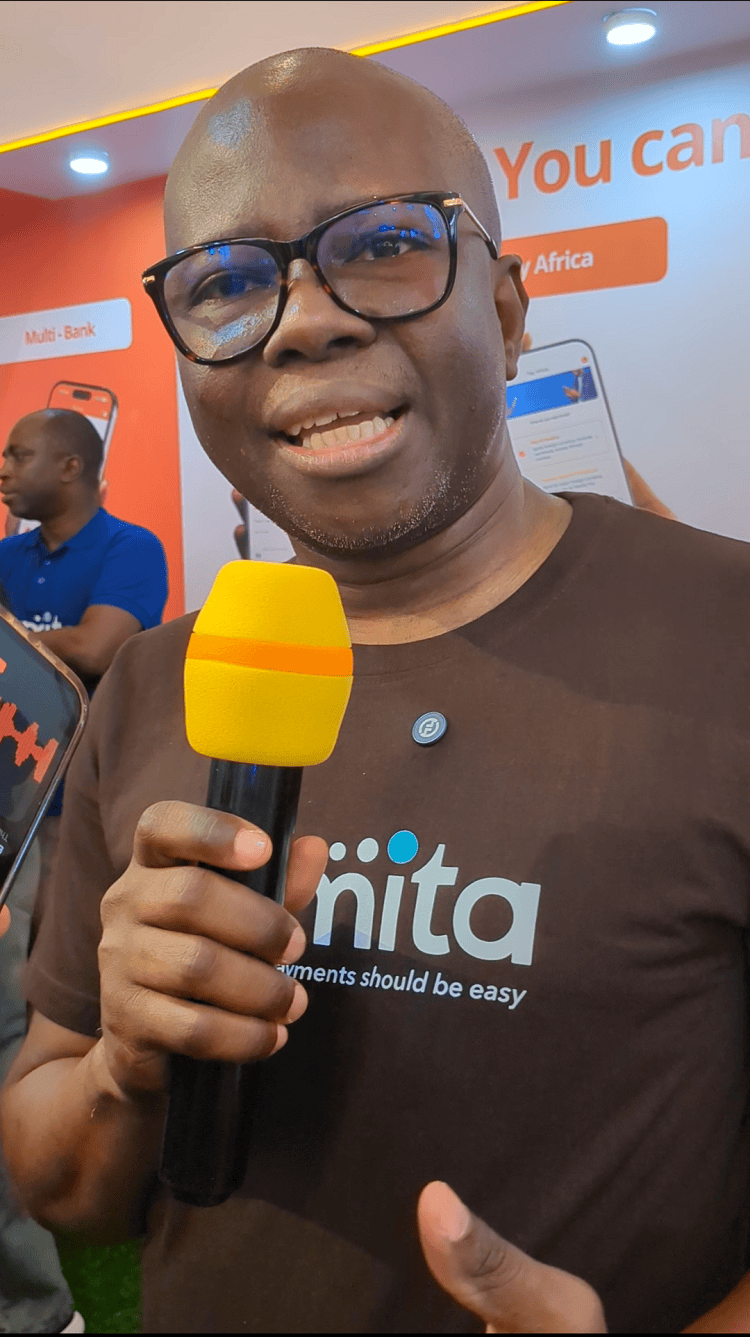
Нигерийская платежная платформа Remita запустила универсальное мобильное приложение, ознаменовав стратегический переход от чистой обработки платежей к всеобъемлющей платформе финансовых решений. Компания анонсировала продукт в рамках проходящей Nigeria Fintech Week — ежегодного отраслевого мероприятия, собирающего регуляторов, банки и стартапы со всей страны, — описав новое приложение как центр финансовых услуг.
По данным Remita, приложение выходит далеко за рамки платежей. Пользователи могут покупать акции и доли, брать кредиты, оплачивать коммунальные услуги, приобретать государственные облигации, а также совершать переводы и транзакции из Нигерии в несколько африканских стран, среди множества других функций. Платформа также позволяет пользователям управлять несколькими финтех-приложениями прямо внутри нее, что делает ее по-настоящему универсальным предложением.
Выступая на запуске, управляющий директор Remita Дереми Атанда сказал, что это событие демонстрирует следующий шаг компании и выводит ее решение на мировой уровень.
"Большинство людей, работавших с нами на протяжении многих лет, знали нас по веб-версии, но сегодня мы рады представить мобильное приложение Remita — это следующая эволюция опыта Remita. Мы смело выходим на потребительский рынок, и это далеко за рамками платежей. Это далеко за рамками платежей. Это трансформация образа жизни. Это расширение доступа к финансовым услугам. Это простота", — сказал управляющий директор.
Выход на потребительский рынок знаменует заметный поворот для компании, чья платежная инфраструктура долго работала закулисьем нигерийского бизнеса и государства, включая сборы в рамках Единого казначейского счета федерального правительства. При этом запуск состоялся на одном из самых конкурентных потребительских финтех-рынков Африки, где такие приложения, как OPay, Moniepoint PalmPay, создали крупные базы пользователей вокруг мобильных платежей и расширились в кредитование и другие услуги.\n## Продукт двух десятилетий
Атанда сказал, что приложение — это продукт 20 лет помощи обычным людям в совершении платежей и изучения их потребностей в этом процессе. После двух десятилетий, в течение которых компания считала своим клиентом даже собственного регулятора, Remita выросла, обрела устойчивость и выработала понимание рынка, необходимое для прямого обслуживания потребителей, добавил он. Результат, по его словам, — продукт, меняющий подход людей к управлению финансами.
"И первая его особенность — впервые в таком масштабе то, что испытывают организации или предприятия: возможность видеть все свои банковские счета в одном приложении. Это первое. Что каждый нигериец, независимо от того, где он хранит свои средства, может начать управлять ими из одного места", — сказал он.
Агрегация счетов в таком масштабе затрагивает давний приоритет политики в Нигерии, где центральный банк более десятилетия продвигает стратегии финансовой инклюзии, чтобы привлечь больше взрослых в официальную финансовую систему.
Он отметил, что эта возможность была доступна только организациям, пока Remita не принесла ее обычному человеку. По его словам, этого удалось достичь благодаря партнерству с финансовыми учреждениями, добавив, что компания обязана своим успехом большому доверию и вере финансовой экосистемы.
"Независимо от банка, где находятся ваши счета, вы сможете видеть их, отслеживать балансы и совершать операции. Это воплощение сотрудничества всей отрасли. И мы говорим себе: пока другие внедряют инновации в продуктах, мы внедряем инновации в экосистему — объединяем всех, чтобы интересы клиентов были достигнуты", — сказал он.
Кредиты, инвестиции и счета в одном месте
Когда пользователи могут управлять своими средствами из одного места, они могут делать больше, чем просто платежи. Новое мобильное приложение призвано демократизировать кредитование, предоставляя пользователям доступ к нескольким кредитным платформам и позволяя сравнивать предложения в реальном времени через функцию Loans Market. В свою очередь, кредитные платформы получают возможность точно оценивать пользователей через единую платформу.
Приложение также предоставляет площадку для инвестиций в акции и доли, оплаты счетов и покупки авиабилетов с разных счетов в одном месте.
"Поэтому не нужно перескакивать между разными приложениями. Вы можете использовать разные банковские счета для разных целей из одного места. Это одно из того, что мы называем финансовым управлением в коробке", — сказал управляющий директор.
Панафриканские переводы через PAPSS
Помимо локальных платежей, приложение Remita позволяет переводить средства на любой африканский банковский счет. Эта возможность была создана совместно с Pan-African Payment and Settlement System (PAPSS) — сетью трансграничных платежей, разработанной Африканским экспортно-импортным банком (Afreximbank) в сотрудничестве с Секретариатом Африканской континентальной зоны свободной торговли (AfCFTA) для расчетов между африканскими странами в местных валютах. Изнутри приложения пользователи могут безопасно списывать средства с любого из своих локальных банковских счетов на основе существующих отношений со своими банками и переводить деньги любому человеку в Африке.
Управление деньгами на основе ИИ
Remita также позиционирует приложение как инструмент интеллектуального управления деньгами. Используя искусственный интеллект, оно может отслеживать бюджеты и расходы, отправлять сигналы и оповещения, а также предлагать план действий после интеллектуального анализа тенденций. Пользователи могут настроить регулярные платежи на разные счета и кошельки, избавившись от необходимости в физических напоминаниях, а пользователи, отстающие по этим платежам, получают интеллектуальные советы, сравнивающие предыдущие периоды с текущим.
"Итак, мы говорим: финансовые услуги из одного места. Используя силу партнерства в экосистеме, доверие, заработанное за годы, и обеспечивая то, чтобы финансовая и экономическая инклюзия стала реальностью — повседневной реальностью для обычных нигерийцев", — сказал Атанда.
Взгляд на рост
В настоящее время компания обрабатывает более 100 триллионов в год, в основном за счет корпоративных платежей, по словам Атанды, который отметил, что объем транзакций теперь готов взлететь, поскольку Remita выходит на потребительский рынок.
"Мы верим, что в ближайшие шесть месяцев увидим значительную адаптацию в плане транзакций — не только мгновенных локальных переводов, но и панафриканских транзакций. Мы также видим адаптацию, которая будет стимулировать услуги, к которым люди раньше не имели легкого доступа. Одна из них — микропенсии. Другая — кредиты для уже верифицированных людей. У многих до сих пор возникают трудности с быстрым доступом к кредитам, но благодаря доступу к интеллектуальным данным Remita делает кредиты доступными для обычных нигерийцев повсюду", — сказал он.
Атанда отметил, что приложение уже некоторое время находится на стадии бета-тестирования и уже привлекло тысячи ранних пользователей, хотя компания не проводила рекламы и промоакций. Без маркетинговых расходов за этими ранними показателями, то, как приложение превратит свою бета-базу в устойчивое массовое использование, станет ранним индикатором того, способен ли его экосистемный подход вывести его в повседневные потребительские финансы.

