Клиенты ProvidusUnity Bank сообщают о сбоях в обслуживании через два месяца после слияния
Ключевые выводы
- •Клиенты новообразованного ProvidusUnity Bank сообщают о задержанных или несостоявшихся переводах, ошибках входа в приложение, отсутствии уведомлений и сбоях сети, из-за которых некоторые предприятия не смогли выплатить зарплаты.
- •После слияния ProvidusUnity Bank стал девятым по величине активов банком Нигерии: 229 отделений, около 3,6 млн клиентов и 4,49 трлн найр совокупных активов по итогам 2024 финансового года.
- •Центральный банк Нигерии поддержал слияние кредитом на 700 млрд найр в рамках более широкой программы рекапитализации после директивы 2024 года, повысившей минимальные требования к капиталу.
- •Верховный суд завершил слияние в середине 2026 года, распустив совет директоров Unity Bank и утвердив название ProvidusUnity, разрешив юридический спор между акционерами.
- •Банк публично не ответил на жалобы, а проблемы с обслуживанием рассматриваются как проверка того, насколько гладко могут проходить консолидации эпохи рекапитализации.
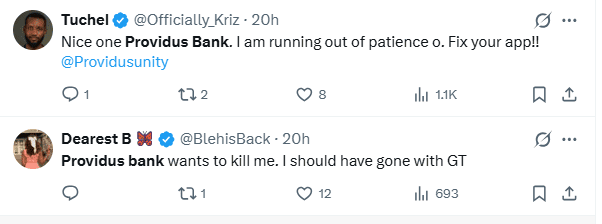
Через два месяца после объединения Providus Bank и Unity Bank в ProvidusUnity Bank Limited клиенты выражают в интернете недовольство постоянными проблемами в обслуживании в новообразованном банке.
Среди жалоб — переводы, которые исчезают на часы или даже дни, ошибки входа в мобильное приложение банка, отсутствие уведомлений о транзакциях, а также невозможность предприятий выплачивать зарплаты сотрудникам из-за продолжающихся сбоев сети. Один клиент сообщил, что перевод так и не прошёл почти через сутки после его отправки — уже второй раз за ту же неделю. Другой пользователь рассказал, что с момента вступления слияния в силу не может войти в приложение или получать уведомления. Владелец бизнеса описал, что из-за плохой работы банка не мог выплатить зарплаты два дня подряд.
Несколько клиентов, которые ранее доверяли банку крупные операции, например покупку автомобилей, сообщили, что средства зависали на часы в момент критически важных платежей.
Многие жалобы объединяет общая тема: клиенты напрямую связывают ухудшение обслуживания со слиянием, отмечая, что Providus до объединения с Unity Bank обладал сильной репутацией в цифровом банкинге. «С тех пор как Providus Bank слился с Unity Bank, их сервис заметно ухудшился», — прокомментировал один из пользователей на X, мнение, которое разделяют многие другие. Некоторые пользователи также отметили, что жалобы на банк становятся всё более частыми.
Однако не у всех клиентов опыт оказался негативным. Как минимум один пользователь заявил, что его банковские услуги работают хорошо с момента слияния, что напоминает: эти проблемы могут затрагивать клиентов по-разному в зависимости от их местоположения, типа счёта или системы, в которой находился счёт до объединения.
Волна жалоб резко контрастирует с тем, как слияние преподносилось при его завершении в середине 2026 года. Тогда Верховный суд распустил совет директоров Unity Bank и утвердил название ProvidusUnity Bank для объединённой структуры, разрешив юридический спор между двумя акционерами Unity Bank, который мог задержать одну из крупнейших банковских консолидаций в Нигерии.
После слияния ProvidusUnity Bank стал девятым по величине активов банком Нигерии, располагающим 229 отделениями и примерно 3,6 млн клиентов. Совокупная база активов объединённого института составила 4,49 трлн найр по итогам 2024 финансового года. Сделка объединила два очень разных банка: Providus Bank, известный с 2017 года своим цифровым подходом и ориентацией на малый и средний бизнес (МСП), и Unity Bank, признанный за обширную сеть физических отделений и давнее присутствие по всей стране.
Центральный банк Нигерии поддержал слияние кредитом на 700 млрд найр, подчеркнув его роль в более широкой кампании по консолидации банковского сектора и обеспечению соответствия банков новым требованиям к капиталу. Эта кампания берёт начало в директиве ЦБ о рекапитализации 2024 года, которая повысила минимальные пороги капитала для коммерческих банков и установила для небольших кредитных организаций срок для укрепления капитальной базы — давление, подтолкнувшее ряд учреждений к слияниям и поглощениям вместо самостоятельного привлечения капитала. Для банков среднего масштаба, таких как Providus и Unity, объединение активов стало одним из путей к достижению новых порогов, а то, насколько гладко проходят такие консолидации, стало более широким испытанием программы рекапитализации. Изначально оба банка подавали объединение как способ соединить традицию бесперебойного сервиса Unity с сильными сторонами Providus в технологиях и цифровом банкинге с целью создать более сильного конкурента крупнейшим банкам Нигерии.
Интеграция двух банков требует сложной работы по объединению их систем и баз данных, что может занять значительное время. Существующая инфраструктура Providus была создана под собственную клиентскую базу, что затрудняет присоединение 3,6 млн клиентов Unity Bank и его более широкой сети отделений. В результате возникли такие проблемы, как задержки переводов, ошибки входа и отсутствие уведомлений.
Пока банк публично не отреагировал на жалобы. Такое молчание особенно примечательно для института, давно известного цифровой надёжностью, и оно приходится на момент, когда ЦБ наблюдает, оправдают ли слияния эпохи рекапитализации обещанные выгоды. Успех слияния будет зависеть от того, удастся ли быстро решить эти проблемы — прежде чем недовольство клиентов усилится.
Читайте также: Providus и Unity Bank официально объединились в ProvidusUnity Bank Limited; Верховный суд утвердил слияние Unity Bank и Providus Bank, положив конец юридической борьбе

