Именно нефтепродукты, а не сырая нефть, определяют дефицит на нефтяном рынке
Ключевые выводы
- •Маржа переработки бензина и дизельного топлива достигла рекордных уровней, даже несмотря на недавнее снижение цен на сырую нефть от максимумов.
- •В Европе маржа по дизелю поднялась выше $60 за баррель после запрета России на экспорт дизеля, а бензин торговался с четырёхлетней максимальной премией к сырой нефти.
- •Ближайший спред NYMEX 3-2-1 в США в середине июля достиг исторического максимума около $64, отражая высокую прибыльность НПЗ.
- •Коммерческие запасы нефти в США остаются ниже пятилетнего среднего, а фьючерсы на оптовый дизель с начала июля выросли на 26%.
- •Азиатские НПЗ могут столкнуться с задержками поставок нефти в августе из-за нарушений в Ормузском проливе и Баб-эль-Мандебском проливе.
Цены на нефть недавно отступили от нового двухмесячного максимума, поскольку рынок сырой нефти снизился на этой неделе на фоне признаков деэскалации в конфликте США и Ирана.
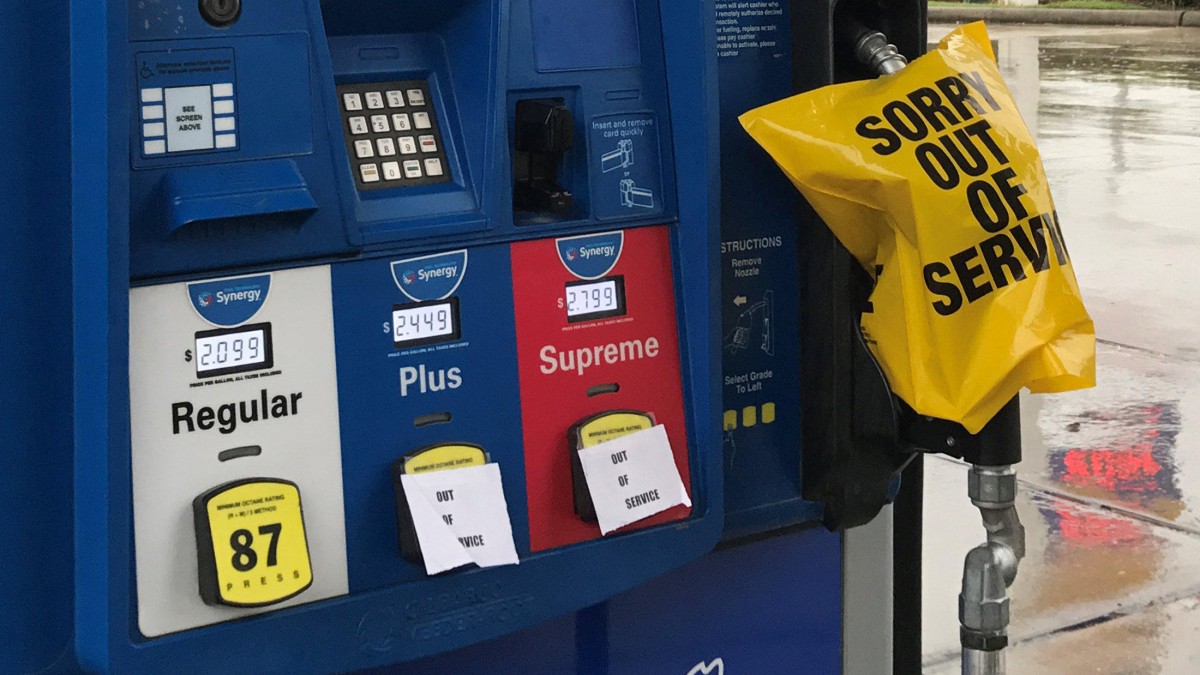
Тем не менее рынок нефтепродуктов продолжает ужесточаться: маржа переработки находится на рекордных уровнях, поскольку предложение нефтепродуктов остаётся значительно более ограниченным, чем предложение сырой нефти.
Маржа переработки сохранилась на рекордных уровнях даже тогда, когда на прошлой неделе цены на нефть подскочили до $100 за баррель. Причина в том, что глобальные поставки бензина, дизельного топлива и авиационного керосина уже несколько месяцев сокращаются под воздействием целого ряда факторов, многие из которых связаны с войнами в Иране и Украине.
Фьючерсы на сырую нефть в основном отражают ожидания и опасения рынка относительно будущих цен. Напротив, маржа переработки бензина и дизеля, объёмы предложения и цены отражают текущий баланс загрузки НПЗ, глобальных потоков топлива и доступности на различных рынках.
Рекордно высокая маржа переработки
Ранее в этом месяце маржа переработки бензина и дизельного топлива выросла до новых рекордных уровней после новой эскалации на Ближнем Востоке, которая сейчас приостановлена, запрета России на экспорт дизеля и ухудшения мировых запасов топлива.
В результате рост маржи переработки и цен на топливо значительно опередил любые недавние скачки цен на сырую нефть.
Увеличение маржи по топливу и спреда относительно сырой нефти указывает на то, что мировые рынки топлива остаются очень напряжёнными, несмотря на миллионы баррелей нефти, которым удалось пройти через Ормузский пролив в период с середины июня до начала июля.
Маржа переработки дизеля в Европе поднялась до рекордного уровня выше $60 за баррель после того, как Россия объявила запрет на экспорт дизеля в попытке смягчить внутренний топливный кризис, вызванный серией атак украинских беспилотников на российские НПЗ.
Кроме того, бензин в Европе торговался с четырёхлетней максимальной премией к сырой нефти на уровне $41 за баррель. В последний раз европейский бензин торговался с такой высокой премией к Brent Crude летом 2022 года, в первые месяцы российского вторжения в Украину.
В США ближайший контракт NYMEX 3-2-1 crack spread, который считается индикатором прибыльности НПЗ, также достиг рекордного уровня.
Спред 3:2:1 crack spread поднялся выше рекорда июня 2022 года, около $60, и в середине июля вышел на новые исторические максимумы около $64.
Сокращение предложения, экспортные запреты и многолетние минимумы запасов топлива во многих странах, включая США, также способствовали росту маржи переработки и спредов по топливу относительно сырой нефти.
«Спреды по дизелю и бензину выросли до самого высокого уровня за четыре года, что подчёркивает устойчивый спрос на продукты, несмотря на резкий рост цен на сырую нефть», — заявили на прошлой неделе аналитики RBN Energy, когда цены на нефть выросли на 20%.
«Вместо того чтобы ухудшить экономику переработки, более высокие цены на сырую нефть были более чем компенсированы ростом стоимости нефтепродуктов, что позволило переработчикам сохранить исторически привлекательную маржу», — добавили в RBN Energy.
Несмотря на высокую загрузку НПЗ в США, мировые рынки топлива остаются напряжёнными, поскольку запасы низкие, а рекордные объёмы экспорта нефти и топлива из США не могут полностью компенсировать объёмы поставок, потерянные на Ближнем Востоке.
Коммерческие запасы нефти в США остаются на 6% ниже пятилетнего среднего для этого времени года, несмотря на рост в последнюю отчётную неделю к 17 июля, тогда как запасы в Кушинге, штат Оклахома, и в Стратегическом нефтяном резерве (SPR) находятся соответственно на многолетних и четырёхдесятилетних минимумах.
Ещё одним признаком ужесточения рынка топлива стал рост фьючерсов на оптовый дизель в США на 26% с начала июля.
В других регионах азиатские НПЗ, рассчитывавшие на поток нефти с Ближнего Востока в августе, теперь сталкиваются с возможными задержками поставок на фоне повторного закрытия Ормузского пролива и замедления движения в другом ключевом узком месте — Баб-эль-Мандебском проливе на Красном море. Эти ожидаемые задержки могут сорвать планы азиатских переработчиков увеличить объёмы переработки нефти в ближайшие недели.
Рынки топлива могут ужесточиться ещё сильнее
«В настоящее время НПЗ в Азии (за исключением Китая) работают с высокой загрузкой (~80%), но ожидается, что к концу августа она снизится, поскольку задержки в прибытии нефти с Ближнего Востока будут сдерживать операционную целесообразность работы этих объектов», — сказала в понедельник в аналитическом обзоре старший аналитик по нефти Sparta Commodities Джун Го.
Аналитики предупреждают, что напряжённость на рынках топлива может усилить инфляционное давление и создать трудности для экономик по всему миру, поскольку дизель имеет важное значение для сельского хозяйства и автомобильных грузоперевозок.
На протяжении нескольких месяцев эксперты указывали, что настоящий дефицит на нефтяном рынке наблюдается именно в сегменте нефтепродуктов, а маржа и цены на топливо следует рассматривать как показатель того, как мир справляется с кризисом на Ближнем Востоке, поскольку торговля фьючерсами на сырую нефть в основном определяется страхами, надеждами и жадностью.
В редком заявлении на прошлой неделе Фатих Бироль, исполнительный директор Международного энергетического агентства (IEA), сказал: «В условиях эскалации боевых действий и продолжающегося сокращения доступных коммерческих запасов нет места самоуспокоенности в вопросах нефтяной безопасности».
При этом заверив рынки, что страны IEA по-прежнему располагают более чем 1 млрд баррелей запасов под контролем государства, Бироль отметил: «Активность НПЗ и поставки нефтепродуктов не увеличились в той же степени, что и поставки сырой нефти, а это означает, что рынки нефтепродуктов, включая дизель и бензин, значительно более напряжённые, чем рынок сырой нефти».
Тсветана Параскова для Oilprice.com
More Top Reads From Oilprice.com
Saudi Crude Tanker Goes Dark to Slip Through Bab el-Mandeb
Hormuz Tanker Crossings Sink to Lowest Level Since May as War Risk Spikes
ADNOC Issues Seventh Crude Tender Since June Despite Hormuz, Red Sea Risks

