Предпросмотр отчётности Nvidia за Q3: риски расходов на ИИ и вопросы корпоративного управления угрожают крупному восходящему тренду
Ключевые выводы
- •Nvidia опубликова отчётность за третий квартал 2027 финансового года после закрытия американского рынка 17 ноября 2026 года; консенсус прогнозирует выручку в размере 108,84 млрд долларов США (рост на 90,9% в годовом исчислении) и прибыль на акцию 2,47 долларов США (рост на 90%).
- •Совет директоров Nvidia начал независимое расследование в отношении генерального директора Дженсена Хуанга после заявлений с участием Элис Хуанг, бывшего руководителя базирующейся в Сингапуре компании Megaspeed, которую американские разведывательные чиновники, по сообщениям, идентифицировали как агента китайской разведки.
- •Рыночная капитализация компании упала почти на 30% за менее чем месяц — с 5,77 трлн долларов США 6 октября 2026 года до 4,07 трлн долларов США 10 ноября, после падения акций на 4,3% 9 ноября на фоне сообщений о расследовании.
- •Выручка сегмента дата-центров, выросшая на 117% в годовом исчислении до 89,0 млрд долларов США и составившая около 92,5% общей выручки в Q2 2027 финансового года, остаётся главным драйвером роста, при этом менеджмент спрогнозировал снижение валовой маржи на Q3 до 74% с 75%.
- •Прогноз выручки Nvidia на Q3 предполагает нулевую вычислительную выручку дата-центров из Китая, поэтому любые дополнительные экспортные разрешения или улучшение доступа к рынку будут представлять потенциал роста, не учтённый в текущем прогнозе компании.
Nvidia (NVDA) подходит к публикации отчётности за третий квартал 2027 финансового года в следующий вторник перед решающим испытанием доверия инвесторов: опасения по поводу устойчивости бума расходов на ИИ-инфраструктуру усугубляются разгорющимся скандалом в сфере корпоративного управления с участием генерального директора Дженсена Хуанга.
Акции компании упали на 4,3% в понедельник, 9 ноября 2026 года, что привело к потере около 190 млрд долларов США рыночной капитализации на фоне сообщений о расследовании того, не был ли Хуанг объектом предполагаемой операции китайской разведки. Это событие добавило новый уровень неопределённости относительно руководства компании, её подверженности американо-китайскому регулированию и завышенной оценки.
Самая дорогая компания мира сейчас противостоит сочетанию макро- и микроголовных ветров, которые за менее чем месяц снизили её рыночную капитализацию почти на 30% — с пика в 5,77 трлн долларов США 6 октября 2026 года до 4,07 трлн долларов США во вторник, 10 ноября 2026 года.
Дата публикации отчётности и консенсус-ожидания
Nvidia намерена опубликовать результаты за Q3 2027 финансового года примерно в 16:20 по восточному времени США во вторник, 17 ноября 2026 года, за которым последует конференц-звонок по итогам отчётности в 17:00 по восточному времени США, что соответствует 6:00 утра по сингапурскому времени в среду, 18 ноября 2026 года. Поскольку публикация состоится после закрытия американского рынка, первая торговая реакция последует при открытии следующей торговой сессии, при этом инвесторы, как ожидается, будут анализировать как итоговые цифры, так и звучащие в звонке комментарии по темам, рассматриваемым ниже.
Консенсус рынка указывает на очередной период исключительного роста: выручка, как ожидается, вырастет на 90,9% в годовом исчислении до 108,84 млрд долларов США, а прибыль на акцию, по прогнозам, вырастет на 90% в годовом исчислении до 2,47 долларов США.
Отражая возросшие ставки, опционные рынки по состоянию на 10 ноября 2026 года закладывали движение акций Nvidia примерно на ±10,6%, что выше 10-летнего среднего пикового движения в день отчётности на ±7,8%, по данным EarningsWatcher. Эта ожидаемая величина отражает колебание, которое опционные трейдеры закладывали в обе стороны вокруг отчёта, подчёркивая, сколько событийного риска рынок приписывает этой публикации относительно собственной истории дней отчётности Nvidia.
Почему отчётность Nvidia важна для всего американского фондового рынка
Предстоящие результаты Nvidia могут иметь серьёзные последствия для S&P 500 и Nasdaq 100, учитывая значительный вес компании в индексах и всё более взаимосвязанные финансовые отношения в американской экосистеме искусственного интеллекта.
По состоянию на 20 октября 2026 года Nvidia составляла примерно 8,18% Nasdaq 100, что означает, что одно только движение её акций на 5% могло бы сдвинуть индекс примерно на 0,41 процентного пункта при неизменности остальных составляющих.
Более значимо то, что растущие опасения по поводу циклического финансирования — соглашений, по которым Nvidia инвестирует в, предоставляет финансовую поддержку или гарантирует обязательства ИИ-инфраструктурных компаний, которые затем закупают её чипы, — вызвали вопросы о независимости и устойчивости спроса, связанного с ИИ.
В августе Nvidia объявила о финансовой инициативе, нацеленной на привлечение более 500 млрд долларов США стороннего капитала, с потенциальными корпоративными гарантиями на сумму до 125 млрд долларов США.
Эти соглашения могут усилить риски заражения: замедление спроса на ИИ или ужесточение кредитных условий могут ослабить денежные потоки операторов дата-центров, ограничить их возможность финансировать закупки новых чипов и в конечном итоге негативно повлиять на будущий рост выручки Nvidia. Такой сценарий может спровоцировать одновременные продажи среди производителей полупроводников, гиперскейлеров, поставщиков ИИ-инфраструктуры и финансовых учреждений, подверженных частному кредитному риску.
Следовательно, превышение ожиданий по прибыли в сочетании с уверенным прогнозом на будущее может восстановить доверие к более широкому инвестиционному циклу ИИ, тогда как разочаровывающие результаты или признаки ослабления конечного спроса могут ускорить недавнюю распродажу на Nasdaq 100 и S&P 500.
На этом фоне ниже представлены шесть ключевых фундаментальных факторов, за которыми следует следить трейдерам.
1. Выручка сегмента дата-центров: главный драйвер роста прибыли
Подразделение дата-центров Nvidia остаётся доминирующим двигателем прибыли, поддерживаемым масштабными инвестициями в ИИ-инфраструктуру со стороны гиперскейлеров, облачных провайдеров и суверенных ИИ-проектов.
В Q2 2027 финансового года выручка сегмента дата-центров выросла на 117% в годовом исчислении до 89,0 млрд долларов США, составив примерно 92,5% общей выручки. Общая выручка за Q2 достигла 96,2 млрд долларов США, увеличившись на 106% в годовом исчислении. При доле сегмента около 92,5% выручки траектория квартала фактически зависит от спроса на ИИ-инфраструктуру, а не от остальных направлений бизнеса.
На Q3 менеджмент ранее спрогнозировал общую выручку в размере 108 млрд долларов США плюс-минус 2%, при этом консенсус-ожидания с тех пор выросли примерно до 108,8 млрд долларов США. Ключевой вопрос — сможет ли компания продолжать демонстрировать существенный квартальный рост на фоне расширения базы выручки.
2. Blackwell и Vera Rubin: сохранение технологического превосходства
Способность Nvidia сохранять доминирующее положение на рынке ИИ-ускорителей во многом зависит от успешного развёртывания архитектуры Blackwell и платформы нового поколения Vera Rubin.
В результатах за Q2 менеджмент подтвердил, что Vera Rubin вышла на полный производственный цикл, при этом развёртывания продвигаются у крупных облачных партнёров, включая Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure и CoreWeave.
Внимание будет сосредоточено на производственных мощностях, графиках развёртывания у клиентов, передовой упаковке и доступности высокополосной памяти, а также на конкуренции со стороны AMD и собственных ИИ-чипов гиперскейлеров.
3. Валовая маржа: решающий тест ценовой власти
Негативированная по GAAP валовая маржа Nvidia за Q2 сохранилась на уровне 75%, что отражает её исключительную ценовую власть на рынке ИИ-ускорителей.
Однако менеджмент спрогнозировал снижение валовой маржи на Q3 до 74% плюс-минус 50 базисных пунктов, поскольку более высокие затраты на производство, упаковку и память потенциально давят на прибыльность.
При ожидаемой квартальной выручке свыше 108 млрд долларов США даже относительно небольшое изменение валовой маржи может привести к существенной разнице в операционной прибыли. Трейдеры оценят, сможет ли Nvidia компенсировать рост затрат на инфраструктурные компоненты за счёт более высоких цен, структуры продуктов и производственной эффективности.
4. Прогноз на будущее: крупнейший фундаментальный катализатор
Реакция на отчётность Nvidia, вероятно, будет в большей степени зависеть от прогноза выручки на Q4 2027 финансового года, чем от представленных результатов Q3.
Рынок будет искать подтверждение того, что заказы на ИИ-инфраструктуру остаются устойчивыми до начала 2027 года, особенно после недавних опасений по поводу капитальных расходов гиперскейлеров, ИИ-финансовых соглашений и прибыльности масштабных ИИ-развёртываний.
Nvidia также объявила о партнёрствах с участием Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs и KKR, направленных на привлечение значительного стороннего капитала для развития ИИ-инфраструктуры, при условии заключения окончательных соглашений.
Хотя эти соглашения могут расширить возможности финансирования, инвесторы scrutinизируют, подкреплены ли расходы на ИИ-инфраструктуру устойчивым конечным спросом и генерацией денежных средств.
5. Экспортные ограничения Китая и геополитические риски
Китай остаётся одновременно существенным потенциальным рынком и крупным источником регуляторной неопределённости для Nvidia.
Примечательно, что прогноз выручки компании на Q3 предполагает отсутствие вычислительной выручки дата-центров из Китая, что отражает существующие ограничения и неопределённости в отношении экспорта продвинутых ИИ-чипов. Поскольку прогноз уже включает нулевую вычислительную выручку дата-центров из Китая, любые дополнительные экспортные разрешения или улучшение доступа к рынку будут представлять выручку, в настоящее время не учтённую в прогнозе компании.
Внимание будет сосредоточено на том, сможет ли Nvidia улучшить доступ к китайским клиентам, получить дополнительные экспортные разрешения или столкнётся с более жёсткими ограничениями. Этот фактор особенно важен, учитывая, что собственная программная экосистема CUDA и положение Nvidia на мировом рынке ИИ-ускорителей зависят от широты международной клиентской базы.
6. Расследование в отношении Дженсена Хуанга: новый риск в сфере корпоративного управления и национальной безопасности
Наиболее значимым новым катализатором, не связанным с отчётностью, накануне публикации Q3 Nvidia является сообщаемый скандал в сфере корпоративного управления вокруг её генерального директора.
Согласно сообщениям Reuters, опубликованным 8–9 ноября, совет директоров Nvidia начал независимое расследование после заявлений о том, что Дженсен Хуанг поддерживал отношения с Элис Хуанг, бывшим руководителем базирующейся в Сингапуре компании Megaspeed, которую американские разведывательные чиновники, по сообщениям, идентифицировали как агента китайской разведки.
С точки зрения оценки акций большая обеспокоенность заключается в том, что расследование может привести к длительному дисконту за корпоративное управление, особенно если оно внесёт неопределённость относительно преемственности руководства, американских экспортных разрешений или регуляторного соответствия.
Это событие также совпадает с периодом повышенного скептицизма инвесторов в отношении более широкой ИИ-торговли, усиливая риск негативной реакции на любое разочарование в отчётности. Более того, любые доказательства нарушения безопасности, регуляторных принудительных мер, сбоев в руководстве или дополнительных существенных раскрытий могут спровоцировать устойчивое снижение оценки, даже если компания продемонстрирует сильную прибыль.
Фундаментальный итог: что важнее всего для трейдеров
Согласно анализу, реакция на отчётность Nvidia за Q3, вероятно, будет зависеть от пяти ключевых факторов: роста выручки сегмента дата-центров, исполнения по Blackwell/Rubin, устойчивости валовой маржи, прогноза на Q4 и последствий расследования в отношении Дженсена Хуанга — при этом устойчивость расходов гиперскейлеров на ИИ остаётся доминирующим фундаментальным драйвером.
Оптимистичный сценарий, как описано, сочетает чистое превышение ожиданий по прибыли, ускоряющийся спрос на ИИ-инфраструктуру, более сильный, чем ожидалось, прогноз на Q4 и устойчивые валовые маржи в сочетании с успокаивающими новостями по расследованию в сфере корпоративного управления. Такое сочетание может вызвать резкое восстановление акций Nvidia и потенциально восстановить доверие в более широком секторе полупроводников и ИИ-технологий.
Пессимистичный сценарий заключается не обязательно в разочаровывающих итоговых цифрах прибыли, а в доказательствах того, что расходы на ИИ-инфраструктуру теряют динамику или что растущие затраты начинают подрывать прибыльность. Более важно, что любое существенное обострение расследования — особенно с участием регуляторных принудительных мер, подтверждённых нарушений безопасности или сбоев в руководстве — может привести к длительному дисконту за корпоративное управление, даже если базовая прибыль Nvidia останется сильной.
Технический анализ: возможный переход к крупной нисходящей фазе
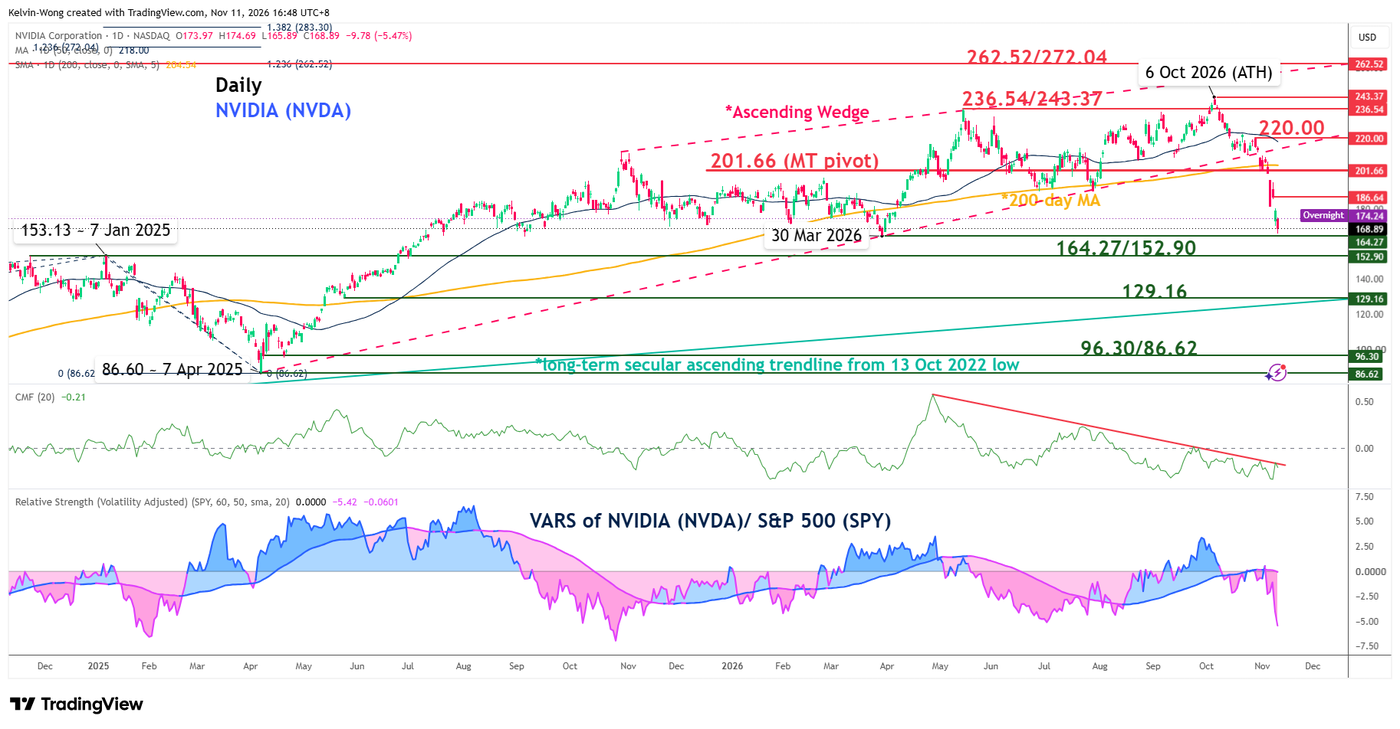
С точки зрения графического анализа, было отмечено, что NVDA продемонстрировала медвежий пробой. 30 октября 2026 года акции пробили вниз 200-дневную скользящую среднюю и поддержку конфигурации «Восходящий клин» — определённый как крупный медвежий разворотный паттерн, сформировавшийся от минимума 7 апреля 2025 года на уровне 86,60 до исторического максимума 243,37, зафиксированного 6 октября 2026 года.
Кроме того, индикатор Chaikin Money Flow, сочетание ценового и объёмного импульса, продолжал демонстрировать медвежье состояние импульса ниже нулевой центральной линии. Скорректированная на волатильность относительная сила (VARS) Nvidia, измеренная относительно более широкого биржевого фонда S&P 500 (SPY), также продолжает показывать отставание NVDA.
В совокупности, согласно анализу, эти наблюдения указывают на то, что NVDA находится в потенциальной крупной нисходящей фазе ниже ключевого среднесрочного сопротивления 201,66, которое также совпадает с 200-дневной скользящей средней. Пробой ниже 152,90, промежуточной поддержки, в первую очередь откроет среднесрочную поддержку на 129,16 — также долгосрочную светскую восходящую трендовую линию, идущую от минимума 13 октября 2022 года. Напротив, преодоление и закрытие дня выше 201,66 аннулирует медвежий сценарий, открывая путь к потенциальному восстановлению к среднесрочному сопротивлению на 220,00, которое также соответствует 50-дневной скользящей средней.
Атрибуция
Данная статья является переработкой анализа, опубликованного OANDA MarketPulse 11 ноября 2026 года. Мнения, выраженные в оригинальном анализе, принадлежат автору и не обязательно отражают позицию OANDA Business Information & Services, Inc. или любых её аффилированных компаний, дочерних организаций, должностных лиц или директоров. Оригинальная публикация предоставлена исключительно в информационных и образовательных целях.

