Парадокс Bitcoin ETF: у акций NVDA есть «премия за CEO», которая Bitcoin никогда не требовалась
Ключевые выводы
- •Акции Nvidia рухнули более чем на 8% в торгах после закрытия 12 ноября после того, как совет директоров рассмотрел будущее генерального директора Дженсена Хуанга — движение грозило стереть около 600 млрд долларов рыночной стоимости.
- •Хуанг выполняет функции главного стратега Nvidia и публичного евангелиста бума ИИ: ему напрямую подчиняются более 60 руководителей, а аналитики не называют очевидного преемника.
- •История Apple показывает, что планирование преемственности важно: акции упали на 5,9% в торгах после закрытия после ухода Стива Джобса в 2011 году, но выросли на 1,946% за время руководства Тима Кука.
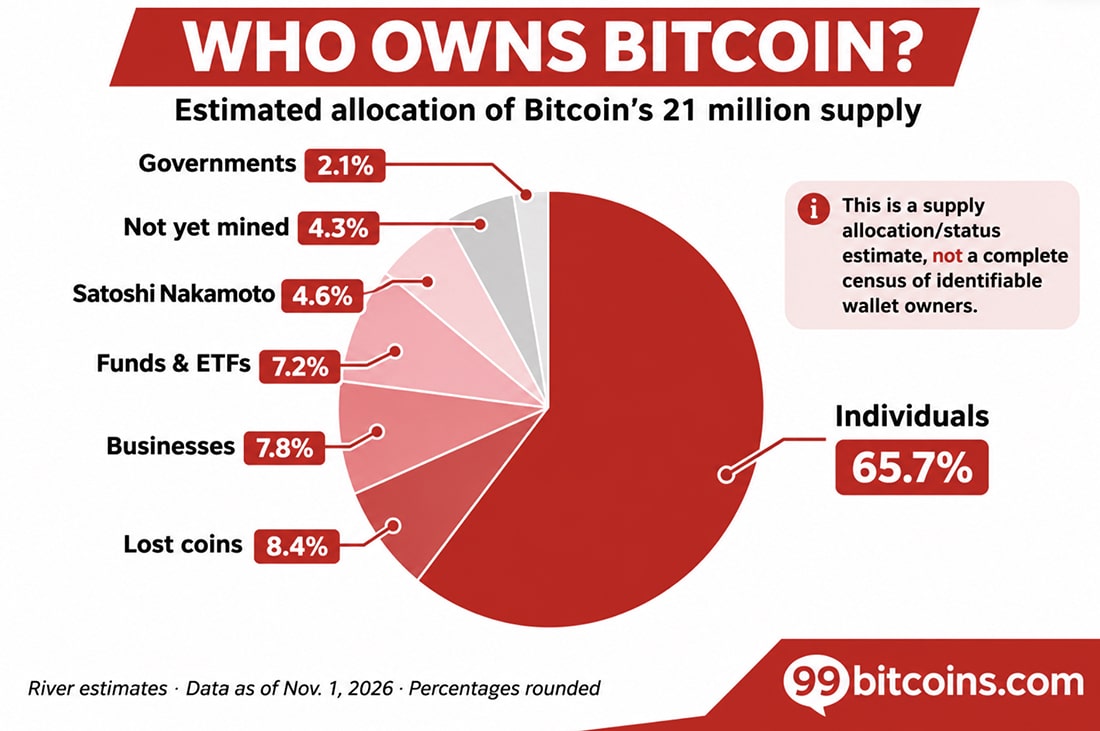
- •Американские спотовые Bitcoin ETF привлекли 55,4 млрд долларов кумулятивного чистого притока с запуска в январе 2024 года и держали около 1,31 млн BTC на 11 ноября — 6,5% оборотного предложения Bitcoin.
- •Bitcoin работает без CEO и правил, зависящих от личности, однако ETF-продукты Уолл-стрит, включая IBIT от BlackRock с примерно 793 069 BTC стоимостью почти 59,5 млрд долларов, теперь формируют значительную часть нарратива спроса на рынке.
У инвесторов Nvidia есть Дженсен Хуанг. У инвесторов Bitcoin нет никого — и, возможно, в этом заключается главное различие между двумя активами. При этом Уолл-стрит вложила миллиарды в Bitcoin ETF, изначально спроектированные для работы без корпоративного лидера, тогда как акции NVDA несут «премию за CEO», основанную на влиянии Хуанга на ИИ.
Акции Nvidia рухнули более чем на 8% в торгах после закрытия 12 ноября после того, как совет директоров рассмотрел будущее Хуанга. Это движение грозило стереть около 600 млрд долларов рыночной стоимости. Спрос на чипы внезапно не исчез — драйвером стало доверие инвесторов к лидеру Nvidia.
Акции NVDA и их «премия за CEO»
Хуанг — больше, чем генеральный директор Nvidia. Он ее главный стратег и публичный евангелист бума ИИ. Сообщает Reuters, что ему напрямую подчиняются более 60 руководителей, а аналитики не видят очевидного преемника, который смог бы незаметно заменить его влияние.
Our message to Nvidia's board: Do not fire Jensen Huang. There is no clear replacement for Jensen Huang. We are confident that his departure would ultimately be a net negative for Nvidia, its shareholders, and the AI Revolution. First, take a look at the data. History also…
— The Kobeissi Letter (@KobeissiLetter) November 12, 2026
Такая концентрация создает потенциал роста, когда инвесторы доверяют лидеру. Хуанг способен превратить презентацию или прогноз в событие, двигающее рынок. Но она же создает уязвимость: инвесторам трудно отделить человека от компании. В анализе акций такая конструкция известна как «риск ключевой фигуры», а планирование преемственности рассматривается как постоянная обязанность советов директоров публичных компаний.
Акции NVDA по-прежнему символизируют владение чипами, центральными для ИИ-инфраструктуры. Однако сообщений о возможной смене руководства оказалось достаточно, чтобы пошатнуть акции и их партнеров. Это феномен «премии за CEO» — доверие, которое инвесторы привязывают к одному человеку. Пока совет директоров Nvidia или компания напрямую не прокомментируют сообщения, наблюдаемыми сигналами остаются официальные заявления, решения совета и публичные появления самого Хуанга.
Apple предлагает историческое сравнение. Когда Стив Джобс ушел с поста генерального директора 24 августа 2011 года, акции Apple упали на 5,9% в торгах после закрытия. Тим Кук принял руководство, и компания продолжила расти: с тех пор акции Apple выросли на 1,946% за время пребывания Кука на посту. Разница в том, что у Apple было планирование преемственности и операционный бизнес. Bitcoin был создан вокруг иного принципа.
Парадокс Bitcoin ETF: Уолл-стрит покупает актив, не владея его правилами
Сатоши Накамото исчез из поля зрения общественности много лет назад, а Bitcoin продолжал работать. Здесь нет CEO, который успокаивал бы держателей, нет совета директоров, назначающего преемника, и нет ежеквартальных звонков, где основатель обещает лучший продуктовый цикл. График эмиссии и правила консенсуса не зависят от личности.
Bitcoin не застрахован от настроений. Его цена по-прежнему реагирует на принятие, регулирование, безопасность, ликвидность и спрос. Но его настроения меньше зависят от одного руководителя — никому не нужно решать, подходит ли Сатоши все еще на эту работу.
Рынок Bitcoin ETF показывает, насколько Уолл-стрит изменила историю владения. Американские спотовые Bitcoin ETF привлекли 55,4 млрд долларов кумулятивного чистого притока с момента запуска в январе 2024 года после регуляторного одобрения. На 11 ноября фонды держали около 1,31 млн BTC, что равно 6,5% от текущего оборотного предложения Bitcoin в 20,11 млн монет.
Только IBIT от BlackRock держал около 793 069 BTC на 9 ноября стоимостью почти 59,5 млрд долларов. Фонд предлагает традиционным портфелям экспозицию на Bitcoin без управления кошельками или приватными ключами, торгуясь на американских биржах в обычные часы через обычные брокерские счета.
Это и есть парадокс Bitcoin ETF: Уолл-стрит не контролирует протокол Bitcoin, но ее продукты теперь формируют огромную часть нарратива спроса на рынке. Спотовые ETF держат биткоины напрямую, поэтому чистые притоки и оттоки транслируются в реальные покупки и продажи монет, а резервы раскрываются ежедневно. Притоки могут усиливать покупательское давление, а погашения — обращать его вспять. Инвесторы все чаще следят за потоками BlackRock и Fidelity как за индикатором институционального аппетита.
Мир без ETF выглядел бы иначе. Эти 55,4 млрд долларов чистого притока не вошли бы через эти продукты; часть инвесторов могла бы покупать Bitcoin напрямую, использовать фьючерсы или вовсе остаться в стороне. 1,31 млн BTC фондов принадлежали бы другим владельцам, а рынок лишился бы крупного регулируемого канала институционального доступа.
Вычитание 55,4 млрд долларов из рыночной стоимости Bitcoin не раскроет его цену без ETF. Рыночная капитализация определяется маржинальными сделками, а не суммированием каждого вложенного доллара. Настоящий контрфактический сценарий касается спроса, доступа и того, кто готов покупать, когда цены падают.
Именно здесь преимущество Bitcoin встречается с его новой слабостью. «Премия за CEO» Nvidia может стать обязательством, когда доверие к Дженсену Хуангу пошатнется. У Bitcoin нет основателя, которого можно потерять.
Bitcoin никогда не нуждался в Сатоши, чтобы сеть оставалась живой. Однако Уолл-стрит научила новое поколение покупателей следить за ее потоками. Протокол остается децентрализованным. Инвестиционный нарратив становится все более институциональным.

