Morgan Stanley: 91,7% выручки Nvidia в 2027 году зависит от бума ИИ-капвложений на 1,6 трлн долларов
Ключевые выводы
- •Morgan Stanley подсчитала, что 91,7% прогнозируемой выручки Nvidia в 2027 году зависит от спроса на ИИ-инфраструктуру — это самая высокая концентрация среди отслеживаемых компаний, впередиiv с 90% и Broadcom с 81%.
- •Банк прогнозирует расходы гипермасштабируемых провайдеров и ИИ-облачных компаний в размере 1,58 трлн долларов в 2027 году с ростом до 1,8 трлн долларов в 2028 году, при этом почти 700 млрд долларов из примерно 1 трлн долларов выручки S&P 500 достанутся Nvidia.
- •По модели Morgan Stanley, SpaceX и Amazon Web Services вместе обеспечивают около 54% выручки Nvidia от гипермасштабируемых провайдеров в 2027 году и 72% ее роста, что указывает на узкий круг покупателей.
- •Среди ключевых рисков названы прогнозируемый дефицит энергомощностей для дата-центров в США на 32 ГВт до 2028 года, продажа гипермасштабируемыми провайдерами необеспеченных облигаций примерно на 255 млрд долларов в этом году, а также удорожание компонентов, увеличившее план расходов Amazon с 200 млрд до примерно 220 млрд долларов главным образом из-за цен на память.
- •Morgan Stanley считает, что при стабилизации расходов первыми пострадают маржи поставщиков из-за падения цен, ссылаясь на спад на рынке NAND в конце 2022 года, при этом Nvidia как крупнейший поставщик в цепочке избежит худших последствий.
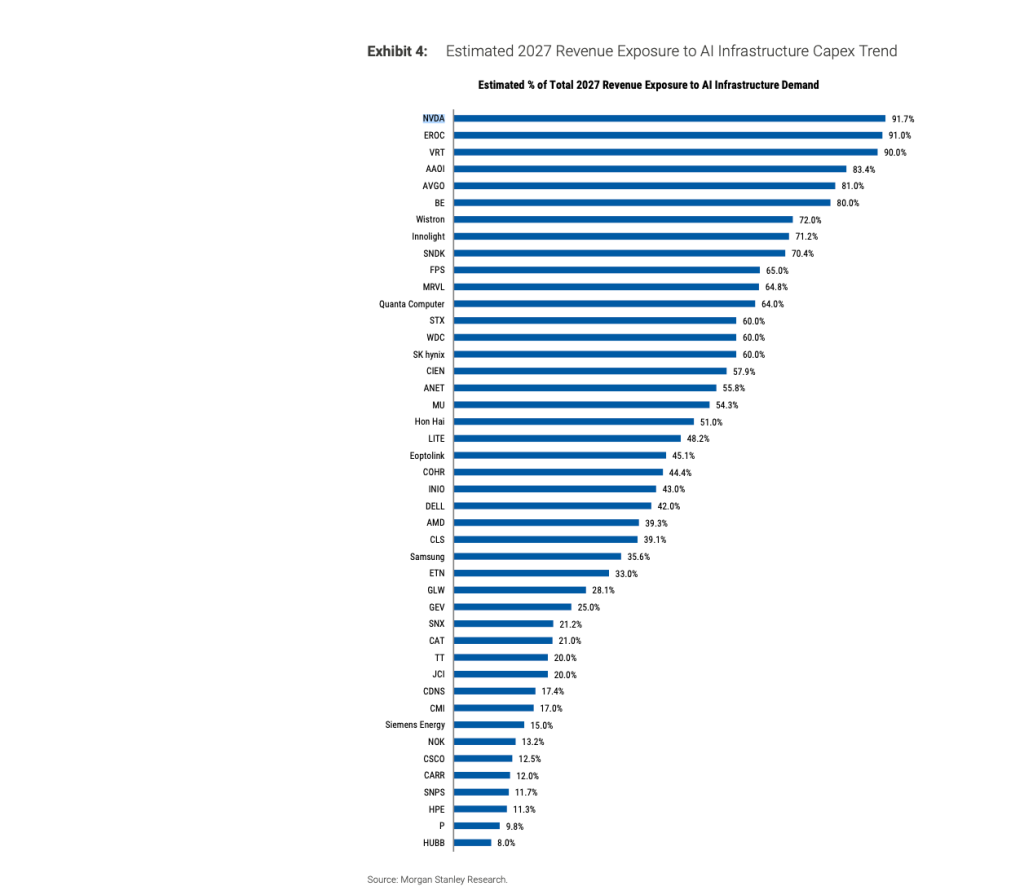
Бизнес Nvidia сильнее, чем у любой другой компании, отслеживаемой Morgan Stanley, сконцентрирован на ИИ-инфраструктуре: 91,7% ее прогнозируемой выручки в 2027 году зависит от одного фактора — спроса на ИИ-инфраструктуру. По данным банка, Vertiv занимает второе место с показателем 90%, за ней следует Broadcom с 81%.
Эта оценка содержится в 65-страничной исследовательской записке Morgan Stanley, опубликованной 15 октября и озаглавленной «Following AI's $1.6 Trillion Money Trail: Mapping the Revenue Generated by the Capex Boom». Подготовленная командой North America Insight банка под руководством Николаса Лентини, она включает раздел с заголовком «We Are Bullish This Spend» и называет Nvidia лучшим соотношением риск/доходность в секторе. И все же значительная часть документа посвящена тому, как волна расходов может пойти на спад.
Аргументы в пользу самой дорогой компании мира и в пользу строительства дата-центров фактически слились воедино, и записка обосновывает оба тезиса — равно как и подробно описывает, что произойдет, если денежный поток иссякнет.
План расходов на 1,58 трлн долларов
Morgan Stanley оценивает, что гипермасштабируемые провайдеры и ИИ-облачные компании потратят 1,58 трлн долларов в 2027 году — примерно на 60% больше, чем около 980 млрд долларов в этом году, — а в 2028 году расходы вырастут до 1,8 трлн долларов. Около 195 млрд долларов из общей суммы 2027 года приходится на аренду дата-центров — соглашения, которые никогда не отражаются как капитальные расходы в отчете о движении денежных средств и которые отчет называет «синтетическими капвложениями». Гипермасштабируемые провайдеры уже раскрыли обязательства по аренде более чем на 1,1 трлн долларов, которые еще не начали исполняться.
По оценкам банка, около 1 трлн долларов расходов 2027 года трансформируется в выручку компаний S&P 500, из которых почти 700 млрд долларов достанутся Nvidia. Выручка от гипермасштабируемых провайдеров и «неоклаудов» составляет 5% совокупной выручки S&P 500 в 2027 году, но обеспечивает около 25% роста выручки индекса.
Список покупателей самой Nvidia еще уже. По модели Morgan Stanley, SpaceX и Amazon Web Services вместе accounts обеспечивают около 54% выручки производителя чипов от гипермасштабируемых провайдеров в 2027 году и 72% ее роста.
Аргументы «за»
Основной тезис банка состоит в том, что Nvidia недорога с учетом масштабов ее бизнеса. Акции торгуются с коэффициентом 15 к прибыли 2028 финансового года, и Morgan Stanley пишет, что «расширение мультипликатора также не требуется для роста акций, поскольку показатели продолжают расти». Банк ожидает, что волна капвложений обеспечит доходность на вложенный капитал от 25% до 50%, и подсчитал, что Уолл-стрит в среднем недооценивала циклы вычислительных мощностей на 38% на протяжении четырех предыдущих технологических циклов: ПК, интернет, мобильные устройства и облака.
Morgan Stanley даже допускает, что ее собственные оценки по Nvidia могут быть занижены, называя прогнозы по SpaceX и Amazon консервативными и оставляя «низкую планку для остальных гипермасштабируемых провайдеров». По модели банка доля Nvidia в расходах других гипермасштабируемых провайдеров снизится с 18% в 2026 году до 16% в 2027 году, при этом сама Nvidia рассчитывает наращивать долю.
Другие подразделения банка звучали более осторожно. В марте глобальный инвестиционный комитет Morgan Stanley заявил, что бычий рынок «опирается, прежде всего, на устойчивость капитальных расходов на ИИ».
Что может пойти не так
Раздел о рисках в отчете представляет собой перечень всего, от чего зависит концентрация 91,7%.
На первом месте — финансирование. Morgan Stanley ожидает, что 2027 год принесет крупнейший дефицит денежного потока за прогнозный период, а вместе с ним — рост долга. Гипермасштабируемые провайдеры уже продали в этом году необеспеченных облигаций примерно на 255 млрд долларов — около 30% от прогнозируемых расходов 2026 года. В том, что банк называет теоретическим упражнением, он моделирует стоимость дополнительных заимствований: у Amazon, Alphabet, Meta и Microsoft с рейтингом AA и выше совокупное покрытие процентов упадет примерно с 31x до 12x, а у Oracle и SpaceX — с 4x до 1,8x.
Часть роста расходов — это просто инфляция. Согласно отчету, значительная часть недавнего увеличения капвложений отражает рост цен на компоненты. Банк цитирует финансового директора Amazon, который отнес большую часть увеличения плана расходов Amazon — с 200 млрд до примерно 220 млрд долларов — за счет роста цен на память, без изменения самого плана строительства.
Еще одно ограничение — энергоснабжение. Прогноз на 1,6 трлн долларов предполагает, что каждый заказанный чип в итоге будет введен в работу, однако собственная энергетическая модель Morgan Stanley прогнозирует дефицит мощностей для дата-центров в США на 32 ГВт до 2028 года — около трети из необходимых 97 ГВт. Гипермасштабируемые провайдеры могут продолжать закупать дефицитные GPU в обход нехватки энергии, что на время поддержит выручку от чипов и «может привести к накоплению запасов и затовариванию», отмечается в отчете. «Но закупать оборудование, зависящее от энергии, которое невозможно включить, сложно в долгосрочной перспективе», — добавляется в нем.
Замыкает список политика. Банк называет ограничения на дата-центры раскольническим вопросом промежуточных выборов и не ожидает федерального моратория, но считает налоговые льготы «консенсусной целью независимо от того, кто победит».
Проблема поставщиков
Негативный сценарий Morgan Stanley — в конечном счете проблема тайминга. Если расходы стабилизируются, считает банк, объемы могут удержаться при падении цен, и первыми исчезнут маржи поставщиков. Банк ссылается на спад на рынке памяти в конце 2022 года, когда поставки NAND упали лишь примерно на 5%, а цены — на 20–30%.
Nvidia, по мнению банка, избежит худшего. При паузе «наиболее серьезные сбои, вероятно, произойдут в хвосте эффекта хлыста», ударив по памяти, оптике и другим недорогим компонентам, которые чаще всего заказываются в избытке. Согласно собственной карте отчета, Nvidia находится на другом конце хлыста — как крупнейший поставщик в цепочке.
Тот же отчет, который утверждает, что Уолл-стрит недооценивает циклы вычислительных мощностей на 38%, заключает, что Уолл-стрит «не готова к глубине падения в негативном сценарии», называя недооцененной опасность одновременного снижения объемов и цен.
«Это стандартный сценарий капитального цикла, — говорится в отчете, — просто сжатый из-за высокой концентрации клиентской базы гипермасштабируемых провайдеров».
Этот материал первоначально был опубликован на Fortune.com.

