Нигерийские финтех-компании смотрят дальше дискуссий о конце света из-за ИИ: их волнуют мошенничество и некачественные данные
Ключевые выводы
- •Участники панели на Nigeria Fintech Week 2026 заявили, что нигерийские финтех-компании сосредоточены на практических применениях ИИ, таких как выявление мошенничества и кредитные решения, а не на глобальных дебатах об экзистенциальных рисках ИИ.
- •Данные Центрального банка Нигерии показывают, что 87,5% опрошенных финтех-компаний применяют ИИ для выявления мошенничества, против 37,5%, использующих его для кредитного скоринга и моделирования рисков.
- •Мошенничество обошлось нигерийским банкам и клиентам в 134,48 млрд найр за пять лет с 2020 по 2025 год, усиливая срочность внедрения ИИ-мониторинга в отрасли.
- •Руководители утверждали, что ИИ может расширить доступ к кредитам за счёт оценки более широкого финансового поведения, но предупредили, что неполные или предвзятые данные могут масштабировать ошибочные кредитные решения.
- •Центральный банк Нигерии предупредил, что решения на основе ИИ в области кредитования, мошенничества и комплаенса потребуют усиленного надзора и регуляторного контроля.
ЛАГОС — Самые громкие дебаты об искусственном интеллекте (ИИ) в настоящее время вращаются вокруг экзистенциального риска. Сэм Альтман, Илон Маск и другие известные фигуры индустрии снова и снова возвращаются к одному вопросу: может ли ИИ однажды обернуться против человечества?
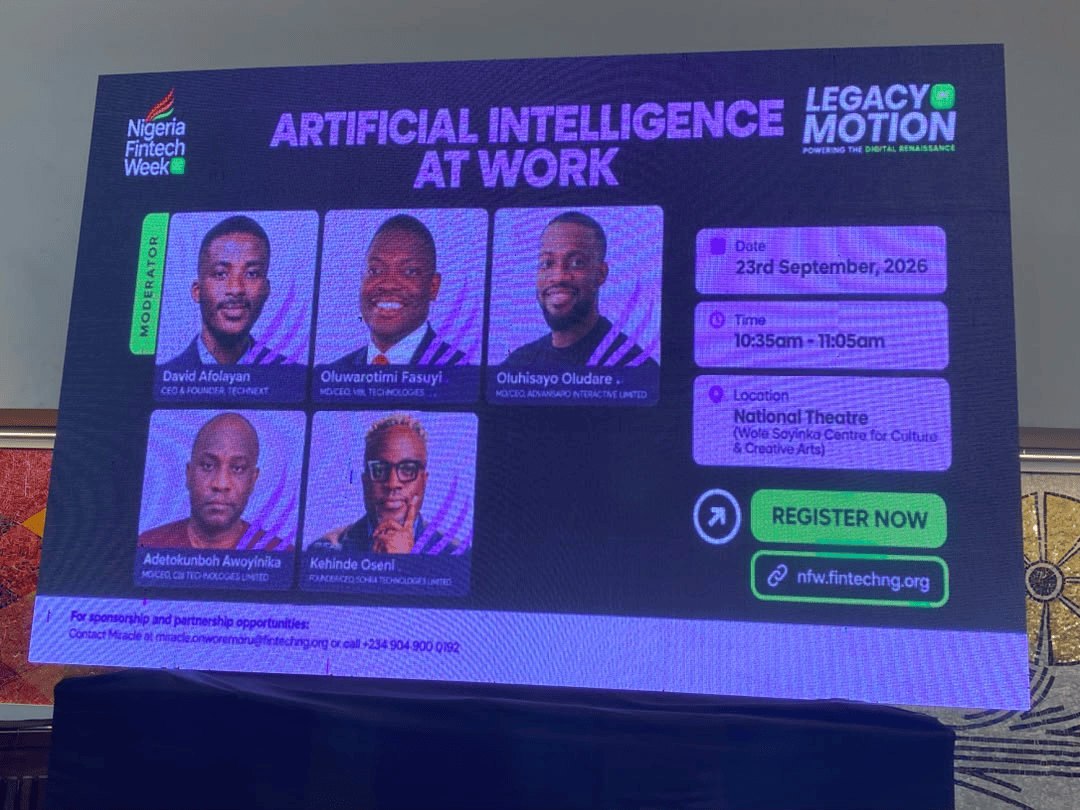
В Лагосе этот вопрос звучит иначе. Там речь идёт не о том, уничтожит ли ИИ человечество, а о том, сможет ли он быстрее одобрить кредит, раньше обнаружить мошенническую транзакцию или обслужить клиента, который никогда не бывал в отделении банка. Этот разрыв между дискуссиями о конце света за рубежом и повседневной операционной рутиной на месте задал тон разговора на Nigeria Fintech Week 2026, ежегодном мероприятии финтех-индустрии страны, в среду, 23 сентября, в рамках панели под названием «Искусственный интеллект на работе».
В сессии участвовали три практика, не склонные к абстракциям: Олуваротими Фасуйи, управляющий директор и CEO VFD Technologies; Адетокунбо Авоиника, управляющий директор и CEO CBI Technologies; и Олуфисайо Олударе, основатель и CEO Advansio. Их обсуждение охватило инфраструктуру ИИ, кредитные решения, выявление мошенничества, качество данных и реальную стоимость внедрения.
«Когнитивная капитуляция» и разрыв доверия
Однако прежде чем перейти к этим темам, модератор Дэвид Афолаян, сооснователь и CEO Technext, задал залу иной вопрос: насколько люди на самом деле готовы доверять машинам?
Он начал с опроса поднятием рук. «Кто здесь использует ChatGPT, Gemini, Claude или Grok?» Большинство рук поднялось. Затем последовал более острый вопрос: кто проверяет то, что говорят эти инструменты? Зал притих.
У Афолаяна нашлось название для разрыва между этими двумя ответами. Он назвал его «когнитивной капитуляцией» — привычкой принимать ответ ИИ на веру только потому, что он был получен быстро и звучал уверенно.
Эта фраза отразила дилемму в сердце применения искусственного интеллекта на работе. Технология может принимать быстрее любой человеческой команды. Но скорость — не то же самое, что уверенность, и кто-то всё равно должен решать, какие из этих решений заслуживают доверия, а какие требуют повторной проверки.
Это напряжение лежало в основе всего обсуждения на панели. Пока нигерийские финтех-компании наперегонки внедряют искусственный интеллект в производство, более сложные вопросы редко касаются того, работают ли инструменты. Они касаются того, что происходит, когда инструменты ошибаются, и кто следит за этим в такие моменты.
Инфраструктура прежде интеллекта
По мнению Фасуйи, настоящие изменения происходят не на экранах, к которым прикасаются клиенты. Они происходят под ними.
Традиционные банки работают на устаревших системах, созданных для депозитов и сбережений. Финтех-компании обрабатывают гораздо больше цифровых транзакций, и им нужна инфраструктура, способная поглощать огромные объёмы данных без замедления и без риска утечки. Искусственный интеллект может помочь нести эту нагрузку, но только если фундамент достаточно прочен.
«Организациям следует инвестировать в то, что безопасно, что гибко, что может использовать или потреблять большие объёмы данных и при этом добавляет ценность бизнесу», — сказал Фасуйи.
Это тезис, который теряется в шумихе. Модель хороша ровно настолько, насколько хороши данные, которыми она питается, а финансовые данные часто бывают беспорядочными или застрявшими в системах, которые не взаимодействуют друг с другом. Плохие данные на входе — плохие решения на выходе, а в кредитовании плохие решения стоят денег.
Согласно отчёту Центрального банка Нигерии (CBN) о финтехе за 2025 год, 37,5% опрошенных нигерийских финтех-компаний используют искусственный интеллект для кредитного скоринга и моделирования рисков, в то время как 87,5% — для выявления мошенничества — более чем вдвое больше, чем доля применяющих его для кредитования. Когда их спросили, что поможет им масштабироваться, на первом месте оказался доступ к качественным данным и инфраструктуре. Инструменты есть; сырья, которое им нужно, — нет.
Мошенничество становится самым очевидным вариантом применения
Поскольку финансы оцифровываются, оцифровываются и те, кто пытается их взломать. По данным CBN, приведённым в документе Payments System Vision 2028, банки и клиенты потеряли 134,48 млрд найр из-за мошенничества в период с 2020 по 2025 год. Эта пятилетняя статистика формирует фон срочности отрасли в отношении ИИ.
Ни одна человеческая команда не может отслеживать такой объём активности в реальном времени. В платежах подозрительный перевод, обнаруженный после расчёта, — это уже потерянные деньги. Искусственный интеллект может выявлять подозрительные паттерны до того, как они превратятся в убытки.
Олударе из Advansio призывает финтех-компании делать паузу перед выпиской чека. «Это vanity-проект или существует реальное бизнес-обоснование?» — спросил он. Многие компании внедряют искусственный интеллект, потому что это сделали конкуренты, или потому что это хорошо смотрится в презентации.
Олударе предложил более простой тест: сокращает ли это убытки, повышает ли продуктивность сотрудников или привлекает новых клиентов? «Если вы можете правильно ответить на эти вопросы, — сказал он, — то это и есть ваша ROI».
Для многих финтех-компаний честные ответы на эти три простых вопроса — это разница между инструментом, который окупается, и инструментом, который просто выглядит впечатляюще.
Переосмысление того, кто заслуживает кредита
Панель также затронула одно из самых значимых применений ИИ: решение о том, кто заслуживает кредита. Традиционные кредитные проверки во многом опираются на зарплату, прошлые кредиты и историю погашения. подход отсекает людей со скудной или неидеальной кредитной историей — часто это как раз те, кто больше всего нуждается в финансировании. То, как измеряется кредитоспособность, фактически решает, кто вообще может занимать, поэтому дебаты выходят за рамки технологий и касаются финансовой инклюзии.
Авоиника утверждал, что искусственный интеллект способен видеть более широкую картину. Он привёл пример торговки из АdefinedAgege, которая хочет получить 500 000 найр, но однажды допустила дефолт. Традиционная система увидит плохого заёмщика и остановится на этом. Технология могла бы изучить остальное её финансовое поведение и заключить, что, хотя 500 000 найр — это слишком много, меньший кредит может быть совершенно безопасен.
«Давайте внедрим её, чтобы мы могли принимать решения, которые будут строить бизнес, а не разрушать его», — сказал он.
Но та же сила работает в обе стороны. Плохие данные порождают плохие решения, и ИИ, обученный на неполной или предвзятой информации, будет повторять эти ошибки быстрее и в гораздо большем масштабе, чем когда-либо смог бы любой человек.
Именно поэтому качество данных, прозрачность и человеческий надзор имеют значение, когда нигерийские институты встраивают искусственный интеллект в кредитование, борьбу с мошенничеством и комплаенс. CBN также указал на эту проблему, предупредив, что решения на основе ИИ в этих областях потребуют более сильного управления и более пристального надзора.
От P(doom) к практическим проблемам
Разговор об ИИ касается не только продуктивности. Афолаян также упомянул «P(doom)» — вероятность, которую человек приписывает тому, что ИИ в конечном итоге уничтожит человечество.
Эта идея стала массовой, поскольку ведущие фигуры отрасли публично расходятся во мнениях о том, насколько опасным может быть продвинутый ИИ. Джеффри Хинтон оценивает её до 50%. Дарио Амодеи из Anthropic называл 10–25%. Ян Лекун, один из самых уважаемых исследователей отрасли, считает её близкой к нулю. Это личные догадки, а не устоявшаяся наука.
Точка зрения Афолаяна была проще: зацикленность на гипотетическом апокалипсисе может отвлекать от проблем, которые уже стоят перед бизнесом и потребителями. Для нигерийских финтех-компаний эти проблемы лежат прямо на столе: мошеннические транзакции, беспорядочные данные, предвзятые кредитные решения, дорогие ИИ-инструменты и тяжёлая работа по созданию систем, способных безопасно обрабатывать большие объёмы финансовой информации.
Панель на самом деле не спрашивала, захватит ли ИИ однажды мир. Она спрашивала, что компании делают с ним сегодня.
ИИ может помочь финтех-компании быстрее обрабатывать информацию. Он может выявлять подозрительные транзакции, поддерживать кредитные решения и выполнять рутинную работу. Но ничто из этого не отменяет необходимости в качественных данных, безопасной инфраструктуре и человеческом суждении. Более того, по мере того как ИИ берёт на себя больше финансовых решений, эти вещи значат больше, а не меньше.
Для нигерийских фин-компаний разговор об ИИ уже начался. Настоящий вызов сейчас — убедиться, что технология решает сегодняшние проблемы, не создавая завтрашних ещё больших. Как предупреждения CBN об управлении воплощаются в повседневный надзор — и поспевают ли базы данных отрасли за её моделями — вот следующая часть истории, за которой стоит следить.
Источник: TechNext24 — Может ли ИИ положить конец миру? Нигерийские финтех-компании больше обеспокоены мошенничеством и плохими данными

