Нигерийцы перевели 18,78 трлн найр через POS-терминалы в I квартале 2026 года — на 79% больше, чем годом ранее
Ключевые выводы
- •Объём POS-операций достиг 18,78 трлн найр с января по март 2026 года по сравнению с 10,49 трлн найр годом ранее.
- •Февраль показал самый высокий месячный объём POS-операций — 6,58 трлн найр, тогда как в январе марте было зафиксировано 6,08 трлн и 6,12 трлн найр соответственно.
- •По данным NIBSS, к декабрю 2024 года было развёрнуто 5,56 млн POS-терминалов против 2,45 млн годом ранее.
- •Публичные данные, связанные с NIBSS, не раскрывают, как общая сумма распределилась между снятием наличных, переводами, платежами и другими операциями.
- •Бюллетень ЦБ Нигерии за I квартал 2026 года сообщил о 59,33 трлн найр POS-операций — цифре, основанной на более широкой или иной статистической базе.
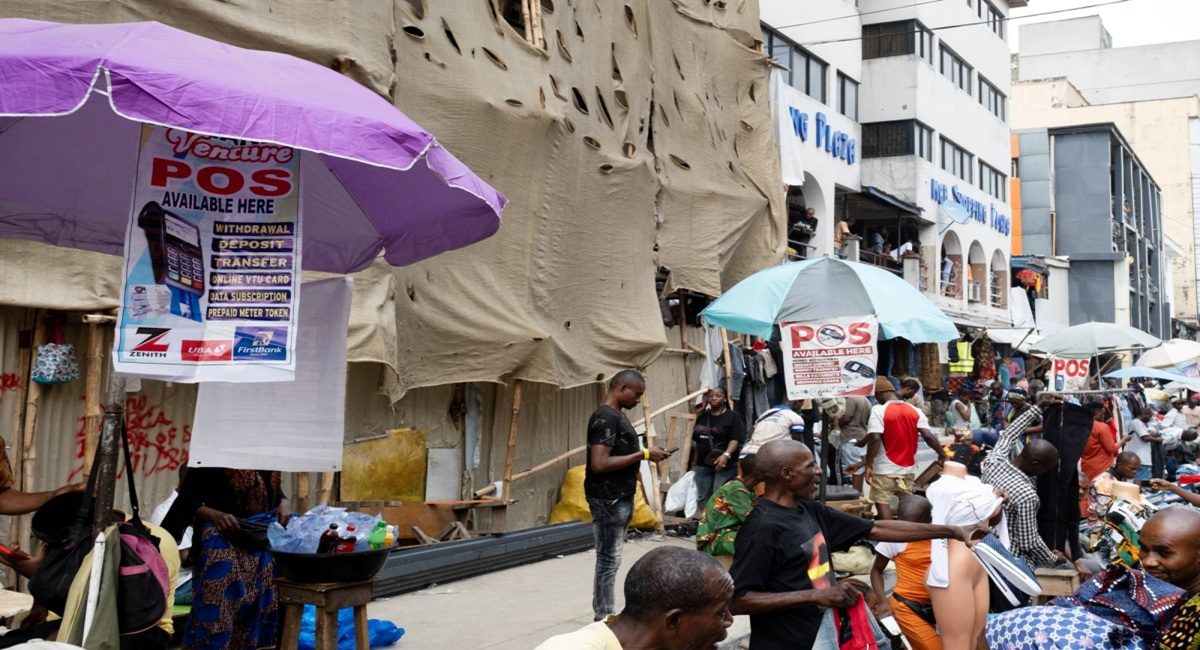
С января по март 2026 года нигерийцы провели через POS-терминалы (Point-of-Sale) 18,78 трлн найр согласно данным NIBSS. NIBSS — Nigeria Inter-Bank Settlement System (Нигерийская межбанковская расчётная система) — управляет общей инфраструктурой, через которую нигерийские банки проводят расчёты по электронным платежам друг с другом. Этот показатель на 79,03% выше 10,49 трлн найр, зафиксированных за тот же период прошлого года — примерно на 8,3 трлн найр больше.
Однако у этих цифр остаётся один вопрос без ответа: куда на самом деле ушли все эти деньги?
Ответ сложнее, чем просто сказать, что нигерийцы потратили через POS 18,78 трлн найр, поскольку значительная часть этих денег просто перемещалась с одного места на другое.
Рассмотрим пример оператора POS-терминала на обычной улице. Клиент подходит, запрашивает 20 000 найр наличными, и агент выдаёт их после проведения операции. Эти 20 000 найр теперь учитываются в POS-активности Нигерии, но клиент не купил у оператора товаров на 20 000 найр. Терминал использовался просто для доступа к собственным деньгам клиента. То же самое происходит, когда кто-то отправляет наличные через агента или оплачивает счёт.
В этом и заключается ключевое различие: сумма операций — это не то же самое, что потребительские расходы. 18,78 трлн найр — это стоимость операций, прошедших через POS-канал, а не 18,78 трлн найр товаров и услуг, реально купленных нигерийцами.
Неуклонный квартальный темп
Ежемесячные цифры показывают, насколько неуклонной была активность. В январе было зафиксировано 6,08 трлн найр, в феврале показатель вырос до 6,58 трлн, а в марте составил 6,12 трлн, что сделало февраль самым результативным месяцем квартала, хотя все три месяца превысили отметку в 6 трлн найр. В среднем через POS-терминалы ежедневно проходило около 209 млрд найр.
Эти деньги никогда не простаивали внутри аппаратов. Они перемещались через финансовую систему, которая незаметно стала частью повседневной жизни Нигерии.
Особо нерийское понимание POS
В большинстве других стран «POS» ассоциируется с чем-то одним: карточным терминалом на кассе супермаркета. В Нигерии это означает нечто гораздо большее. POS-агент — это часто тот человек, к которому обращаются, чтобы снять наличные, когда ближайший банкомат находится в километрах, или тот, кто помогает отправить деньги, оплатить счёт или решить финансовый вопрос, с которым иначе было бы трудно справиться.
Именно поэтому POS стал настолько центральным элементом движения денег в стране. У этой модели есть и формальная основа: агентский банкинг признан в директивах Центрального банка Нигерии, которые позволяют лицензированным учреждениям оказывать финансовые услуги через сторонних агентов, придавая терминалу в угловом магазине регуляторный статус наряду с банковской сетью.
По данным NIBSS, к декабрю 2024 года число развёрнутых терминалов достигло 5,56 млн против 2,45 млн всего годом ранее. Сеть переросла банковские отделения и банкоматы, которые когда-то определяли финансовый доступ в Нигерии.
Любой, кто живёт в оживлённом районе, может это видеть: оператор POS рядом с продуктовым магазином, другой — возле автобусной остановки, ещё один — через несколько улиц. Банковское отделение может находиться в нескольких километрах, но финансовый доступ расположен прямо у чьего-то магазина.
Отчасти именно это и означает цифра в 18,78 трлн найр. Нигерия построила огромную финансовую сеть «последней мили» — один терминал, один агент, одна улица за раз.
Два набора данных, два совершенно разных числа
Стоит отметить статистический нюанс. According to статистическому бюллетеню Центрального банка Нигерии за I квартал 2026 года, объём POS-операций составил 59,33 трлн найр при 2,92 млрд операций за квартал — в среднем около 20 300 найр на операцию. Этот показатель фактически снизился на 16,42% по стоимости и на 19,90% по количеству по сравнению с I кварталом 2025 года.
Почему же данные, связанные с NIBSS, говорят о 18,78 трлн найр, тогда как ЦБ — о 59,33 трлн найр?
Два показателя, по-видимому, основаны на разных статистических базах. Цифра в 18,78 трлн найр взята из данных, полученных компанией Financial Derivatives Company — лагосской финансовой исследовательской фирмой, — источником которых выступает NIBSS, тогда как 59,33 трлн найр происходят из квартальной отчётности ЦБ. Отраслевые анализы предполагают, что показатель NIBSS отражает операции, расчёты по которым проведены через инфраструктуру NIBSS, а показатель ЦБ охватывает более широкий POS-канал. Однако доступные публичные документы не дают достаточно деталей, чтобы достоверно объяснить весь разрыв в 40,55 трлн найр, поэтому эти две цифры не следует суммировать или рассматривать как конкурирующие утверждения об одном и том же наборе данных.
В этом отчёте используется цифра 18,78 трлн найр, поскольку именно связанный с NIBSS показатель стоит за заголовком. Однако о разрыве стоит упомянуть, потому что он показывает, как легко можно запутаться в платёжной статистике, когда учреждения измеряют один и тот же канал с разных точек зрения.
Где на самом деле движутся электронные деньги
Более широкая платёжная картина тоже показательна. Данные ЦБ за I квартал показывают что шесть основных электронных платёжных каналов Нигерии обработали за квартал 1,053 квадриллиона найр, из которых на POS пришлось 59,33 трлн найр — чуть более 5% стоимости, прошедшей через эти шесть каналов. По другим каналам прошли куда более крупные суммы: Web Pay, отражающий интернет-платежи, зафиксировал 529,82 трлн найр, Nigeria Instant Payment (NIP) — система мгновенных переводов между счетами — 320,76 трлн найр, Mobile Pay — 112,12 трлн найр, а ATM — 26,30 трлн найр.
Иными словами, POS — это не тот канал, по которому движется большая часть электронных денег в Нигерии. Его важность в другом: он ближе к повседневной экономике. NIP может переводить деньги между счетами, и при этом никому не нужно выходить из дома, тогда как POS обеспечивает финансовый доступ прямо на улице. Это различие важно, потому что торговец, которому нужны наличные, работник, снимающий деньги, и клиент, оплачивающий счёт, могут в итоге оказаться у одного и того же POS-терминала.
Честный ответ о структуре этих сумм таков: публичные данные NIBSS не дают чёткой разбивки — сколько пришлось на снятие наличных, сколько на переводы, сколько на покупки, — и выдумывать её не следует. Что показывает эта цифра, так это то, что через POS-сеть Нигерии каждый квартал проходят огромные деньги. Часть снимается наличными. Часть переводится. Часть используется для платежей. Часть перемещается между людьми и бизнесом. А часть может просто пройти через систему, прежде чем оказаться где-то совершенно в другом месте.
Почему терминал на углу имеет значение
Более интересный вопрос, следовательно, состоит не в том, на что нигерийцы потратили 18,78 трлн найр, а в том, почему POS-терминал вообще стал настолько важным для того, как нигерийцы получают доступ к деньгам.
Ответ во многом связан с удобством. POS-агент может быть ближе банковского отделения. Агент может выдать наличные, когда банкомат пуст или сломан, и предложить базовые финансовые услуги там, где традиционный банкинг менее доступен. По всей стране таких точек доступа теперь миллионы.
Это объясняет и то, почему важна надёжность сети. Когда терминал перестаёт работать — или когда плохое соединение, нет электричества или не хватает наличных, — это не просто маленький аппарат переживает неудачный день. Для клиента, стоящего перед ним, доступ к деньгам временно прервался.
Здесь есть и интересное противоречие. Электронная платёжная система Нигерии быстро растёт, однако POS-агенты остаются глубоко привязанными к наличной экономике страны. Поэтому 18,78 трлн найр — это не доказательство того, что нигерийцы отказались от наличных; в некотором смысле это показывает обратное. POS-сеть упростила переход между цифровой системой и физическими наличными. Клиент может перевести деньги в цифровом виде и через несколько минут снять их у агента или получить деньги на счёт и снять наличные через терминал. Терминал находится посередине.
Возможно, в этом и заключается подлинное значение цифры в 18,78 трлн найр. Платёжная революция в Нигерии — это не просто отказ от наличных в пользу цифровых платежей; это создание большего числа способов перемещения денег между людьми, бизнесом, банковскими счетами и наличными. И с 18,78 трлн найр всего за три месяца маленький терминал на углу стал куда более значимой частью финансовой инфраструктуры Нигерии, чем кажется на первый взгляд.
Оба набора цифр будут поступать и дальше: NIBSS публикует платёжные данные ежемесячно, а ЦБ представляет их в квартальных статистических бюллетенях, поэтому публикации за следующий квартал покажут, сохранился ли этот темп — и сохранится ли разрыв между двумя статистическими базами.

