Цена Monero консолидируется ниже $625, поскольку открытый интерес XMR достиг рекорда
Ключевые выводы
- •30 октября открытый интерес по фьючерсам и бессрочным контрактам Monero достиг рекордных $377 млн по данным Coinglass, превысив январский пик около $345 млн, который предшествовал резкой распродаже.
- •Открытый интерес почти удвоился с примерно $190 млн в середине октября, в то время как цена XMR выросла лишь незначительно, что указывает на существенное наращивание маржинальных позиций относительно ценовой динамики.
- •XMR консолидируется примерно между $572 и $625 внутри восходящего канала: попытки подняться выше $620 неоднократно отбивались, а тени достигали $660.
- •В январе Monero достигла пика около $798, а затем потеряла около 66% стоимости примерно за три недели, когда каскад ликвидаций лонгов опустил цену до области $270.
- •Спотовая ликвидность XMR остаётся низкой: крупные биржи, включая Binance в феврале 2024 года, делистировали её из-за вопросов соответствия нормам приватности, что концентрирует объёмы на площадках вроде KuCoin и усиливает глубину падений.
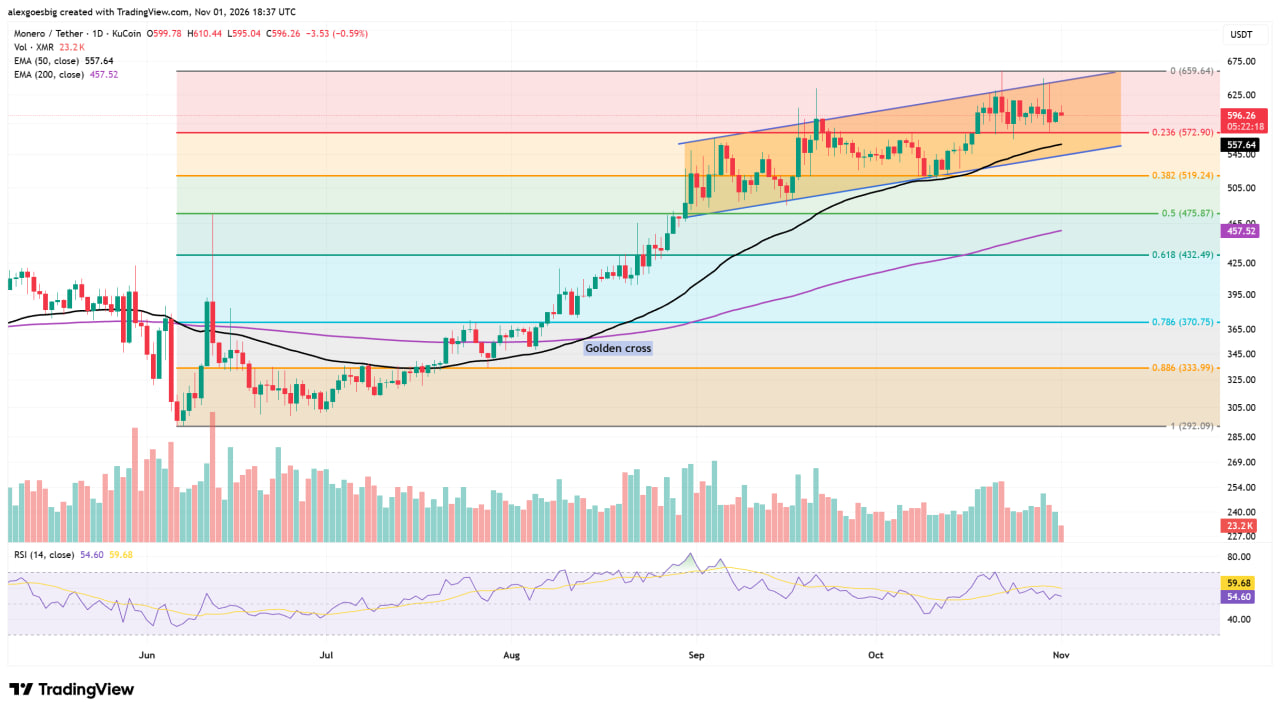
Monero (XMR) торгуется около $596 на дневном графике, консолидируясь внутри восходящего канала, который направлял её рост с начала сентября. В то же время данные деривативов показывают, что открытый интерес по фьючерсам и бессрочным контрактам XMR вырос до максимального уровня в истории токена. 30 октября Coinglass зафиксировал $377 млн открытого интереса — выше январского пика, который пришёлся на период непосредственно перед тем, как Monero потеряла около 66% своей стоимости примерно за 20 дней. Это делает текущую паузу ниже $625 более хрупкой, чем может предполагать одна лишь бычья структура графика.
Цена зажата между $572 и $625
С середины октября XMR проводит большую часть сессий в верхней половине своего канала. Каждая попытка подняться выше $620 встречала продавцов, а тени достигали $660 дважды, после чего цена закрывалась ниже. Рыночная капитализация составляет около $11,2 млрд, а токен потерял чуть менее 1% за неделю — сдержанное движение с учётом того, сколько кредитного плеча вошло в рынок за тот же период.
Более широкая структура тренда остаётся неизменной. 50-дневная EMA на уровне $557,64 находится значительно выше 200-дневной EMA на уровне $457,52, и этот разрыв стабильно расширяется с момента золотого креста в августе, когда 50-дневная средняя пересекла 200-дневную снизу вверх. Нижняя граница канала сейчас поднимается к 50-дневной средней, то есть у покупателей под ценой находятся два перекрывающихся слоя поддержки, прежде чем вступит в игру уровень Фибоначчи $519,24.
Индикаторы импульса указывают на охлаждение, а не на разворот. Дневной RSI составляет 54,60 — ниже собственного среднего значения 59,68, что говорит о том, что давление покупателей ослабло с позднеоктябрьских максимумов, не передав контроль продавцам, поскольку любое значение выше 50 всё ещё считается позитивным. Объёмы за тот же период снизились, а боковой дрейф отражает нерешительность обеих сторон рынка, а не ясное решение.
Открытый интерес теперь превышает январский максимум
Открытый интерес измеряет общую стоимость фьючерсных и бессрочных контрактов, открытых трейдерами и ещё не закрытых. Поскольку большинство таких позиций финансируется заёмными средствами, этот показатель служит индикатором того, сколько кредитного плеча находится на рынке в данный момент.
Данные Coinglass показывают рост открытого интереса с примерно $190 млн в середине октября до $377 млн 30 октября — почти двукратное увеличение за две недели, в то время как цена XMR выросла лишь незначительно.
В январе Monero установила исторический максимум около $798 14 января, при этом, по данным Coinglass, открытый интерес достигал пика около $345 млн. Последовавшая распаковка позиций опустила XMR до области $270 примерно за три недели. Сегодня долларовая стоимость открытых контрактов выше, а цена примерно на 25% ниже, то есть трейдеры удерживают considerably больший объём монет в маржинальных позициях, чем на пике. Январские цифры являются приблизительными значениями по данным Coinglass.
Как перегруженное плечо превращает небольшие движения в крупные
Маржинальные трейдеры вносят лишь часть стоимости позиции в качестве обеспечения, и биржи автоматически закрывают позицию, как только убытки съедают этот залог. Когда значительная доля позиций смотрит в одну сторону, а цена движется против них, эти принудительные закрытия ударяют по рынку в виде ордеров на продажу или покупку, толкая цену дальше и запуская следующий виток ликвидаций. В январе эта цепная реакция развивалась в нисходящем направлении: длинные позиции, набранные во время роста к $798, уничтожались волна за волной, как только цена начала проседать.
Сам по себе показатель открытого интереса не может показать, какая сторона перегружена. Рост на плоском рынке может происходить за счёт лонгов, наращивающих позиции в ожидании пробоя выше $625, за счёт шортистов, ставящих на то, что отбоя вблизи $660 сохранятся, или за счёт их сочетания. Его практический смысл для спотовых держателей заключается в том, что eventual выход из диапазона $572–625, вероятно, будет более быстрым и широким, чем медленное движение последних двух недель.
Почему закрытие ниже $573 может спровоцировать ликвидации
Первый показатель, за которым стоит следить, — это ставка финансирования (funding rate), периодическая комиссия, которую трейдеры бессрочных контрактов платят друг другу для поддержания соответствия цены контракта спотовому рынку. Устойчиво положительное финансирование указывало бы на доминирование лонгов; в таком случае дневное закрытие ниже $572,90 могло бы запустить ликвидации лонгов, подобные январским, открыв путь к 50-дневной EMA на уровне $557,64 и коррекции Фибоначчи $519,24 вблизи нижней границы канала.
Дневное закрытие выше $625 на растущих объёмах, напротив, оказало бы давление на шортистов, и такое выжимание могло бы поднять XMR к $659,64 — верхней границе диапазона Фибоначчи и области, где октябрьские ралли выдыхались. Стабильное снижение открытого интереса при удержании цены выше $572,90 стало бы самым спокойным исходом, поскольку это означало бы, что трейдеры закрывают позиции добровольно, а не под принуждением.
Спотовая ликвидность добавляет ещё один уровень риска, который показатель открытого интереса не учитывает. Несколько крупных бирж, включая Binance в феврале 2024 года, прекратили торги XMR под давлением требований по соблюдению норм приватности. Это давление связано с ключевой концепцией Monero: запущенная в 2014 году как криптовалюта с акцентом на приватность, она использует кольцевые подписи, стелс-адреса и RingCT для сокрытия отправителя, получателя и суммы каждой транзакции, что затрудняет для бирж проверки по сравнению с токенами на прозрачных блокчейнах. Поскольку монету листингуют всё меньше крупных площадок, спотовые объёмы концентрируются на таких платформах, как KuCoin — бирже, стоящей за графиком в этом анализе. Более тонкие стаканы ордеров менее эффективно поглощают принудительные продажи, и это отчасти объясняет, почему январский сброс кредитного плеча привёл к падению значительно глубже, чем снижение на 26%, которое XMR показала в первые четыре дня после пика 14 января.
Данные по деривативам, приведённые в этой статье, взяты из Coinglass, как указано в оригинальном анализе, опубликованном на Crypto News Flash.

