Акции MSFT нацелены на $750: Microsoft привлекает заявки на $115 млрд в рамках выпуска облигаций на $25 млрд
Ключевые выводы
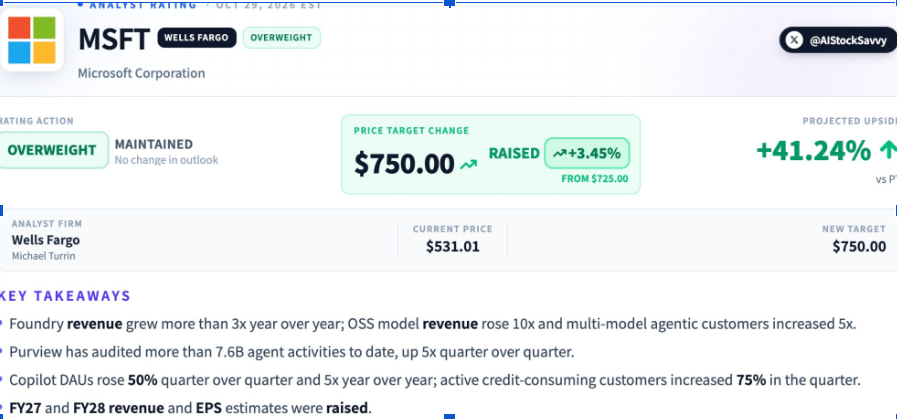
- •29 октября Wells Fargo повысила целевую цену Microsoft с $725 до $750, что подразумевает рост примерно на 41,2% от цены закрытия, а Stifel увеличила цель до $650.
- •Результаты первого фискального квартала показали выручку в $92,3 млрд (+19% в годовом исчислении), рост Azure на 48% и выручку Microsoft Cloud в $63,9 млрд.
- •Квартальные капитальные расходы составили $45,2 млрд, при этом денежные расходы на основные средства более чем вдвое превысили свободный денежный поток в $18,6 млрд.
- •Запланированный выпуск облигаций включает до 10 траншей со сроками погашения от двух до 40 лет; размещение возглавляют JPMorgan Chase, UBS и Wells Fargo.
- •Wells Fargo повысила прогноз выручки Microsoft на 2027 фискальный год с $394 млрд до $398,5 млрд и увеличила оценку прибыли до $19,83 на акцию.
Microsoft вновь привлекла внимание инвесторов после запуска выпуска облигаций на $25 млрд и получения целевой цены $750 от Wells Fargo. Привлечение финансирования последовало за квартальными результатами, продемонстрировавшими ускорение роста Azure и значительные расходы на инфраструктуру искусственного интеллекта.
По сообщениям, на пике выпуск привлёк до $115 млрд заявок инвесторов — более чем в четыре раза больше целевого объёма. Одновременно аналитики оценивают, способно ли расширяющееся ИИ-направление Microsoft обосновать более высокие оценки компании.
Wells Fargo повышает целевую цену Microsoft до $750
Аналитик Wells Fargo Майкл Тёррин 29 октября повысил целевую цену Microsoft с $725 до $750. Банк сохранил рейтинг Overweight после публикации результатов первого фискального квартала Microsoft.
Пересмотренная цель подразумевает потенциал роста примерно на 41,2% от цены закрытия Microsoft 28 октября на уровне $531,01. Этот показатель отражает прогноз аналитика и не является гарантированной доходностью.
Тёррин отметил спрос на облачные, защитные и ИИ-сервисы Microsoft. Он также указал на усиление корпоративного внедрения ряда ИИ-продуктов. По данным аналитика, выручка Microsoft Foundry выросла более чем в три раза по сравнению с прошлым годом, а выручка от моделей с открытым исходным кодом увеличилась в десять раз.
Число клиентов, использующих несколько ИИ-моделей, выросло в пять раз, а количество ежедневных активных пользователей Copilot увеличилось на 50% по сравнению с предыдущим кварталом. Платформа безопасности Microsoft Purview также провела аудит более 7,6 млрд операций ИИ-агентов.
Wells Fargo повысила прогноз выручки Microsoft на 2027 фискальный год с $394 млрд до $398,5 млрд. Банк увеличил оценку прибыли с $19,59 до $19,83 на акцию. Эти продуктовые показатели легли в основу повышенных прогнозов, а ближайшая квартальная отчётность Microsoft покажет, сохранятся ли данные тенденции внедрения.
Отдельно Stifel подняла целевую цену Microsoft с $575 до $650, сохранив рейтинг Buy. Изменения отражают оценки компаний относительно Azure и спроса на корпоративный ИИ. Целевые цены аналитиков остаются прогнозами, а будущая доходность зависит от финансовых результатов и оценки Microsoft.
Microsoft готовит первый выпуск облигаций в США с 2017 года
По данным Bloomberg, Microsoft привлекает не менее $25 млрд через до 10 траншей облигаций. Предлагаемые сроки погашения варьируются от двух до 40 лет, причём самые долгие бумаги погашаются в 2066 году. Обсуждения ценообразования предполагали размещение этих бумаг с премией до 1,35 процентного пункта к сопоставимым казначейским облигациям США.
Размещение возглавляют JPMorgan Chase, UBS и Wells Fargo. Сделка станет продолжением продажи долговых бумаг Microsoft на $17 млрд в 2017 году; при целевом объёме новое размещение превысит его на $8 млрд. Предварительный проспект эмиссии описывает восемь серий с фиксированной ставкой и две серии с плавающей ставкой. Итоговый объём размещения зависит от спроса инвесторов, и Microsoft не объявила финальное ценообразование. Ключевые детали, за которыми стоит следить: окончательный объём, ценообразование каждого транша и доходность, которую инвесторы согласятся принять по самым долгим бумагам.
Согласно проспекту, средства могут быть направлены на капитальные расходы, оборотный капитал, поглощения, выкуп акций и погашение долга. Капитальные расходы выделяются среди допустимых направлений, поскольку квартальные инфраструктурные затраты Microsoft уже превышают генерируемый компанией свободный денежный поток. Проспект эмиссии Microsoft доступен на Stock Titan.
Запланированное размещение проходит на фоне того, что технологические компании привлекают внешнее финансирование в условиях роста затрат на ИИ-инфраструктуру. Эти расходы также поддерживают спрос на чипы — тема, затронутая в недавних материалах о партнёрствах Nvidia в области ИИ.
Рост Azure сопровождается увеличением расходов на инфраструктуру
28 октября Microsoft отчиталась о выручке первого фискального квартала в размере $92,3 млрд, что на 19% больше, чем годом ранее. Скорректированная прибыль составила $4,89 на акцию, выручка Azure выросла на 48%, а выручка Microsoft Cloud достигла $63,9 млрд. Эти результаты были опубликованы до анонса выпуска облигаций и последних повышений целевых цен аналитиками.
Квартальные капитальные расходы составили $45,2 млрд с учётом финансового лизинга. Денежные расходы на основные средства и оборудование достигли $39,4 млрд — более чем вдвое больше свободного денежного потока Microsoft в $18,6 млрд, сформированного за период, при этом денежные средства и краткосрочные инвестиции составили $64,5 млрд.
Руководство ожидает, что капитальные расходы превысят $50 млрд в декабрьском квартале. Microsoft также разрабатывает собственные ИИ-чипы, включая процессор Maia 300, продолжая закупать вычислительное оборудование у внешних поставщиков.
Финансовый директор Эми Худ заявила: «Microsoft будет привлекать финансирование, когда мы считаем это выгодным». Microsoft ожидает выручку декабрьского квартала в диапазоне от $96 млрд до $97,1 млрд на фоне продолжающегося роста спроса на облачные услуги. И диапазон выручки, и прогноз расходов станут конкретными ориентирами при публикации результатов декабрьского квартала. Результаты и прогноз первого фискального квартала компании доступны в официальном пресс-релизе для инвесторов.
Эта статья носит исключительно информационный характер и не является финансовой рекомендацией. Инвестиции в акции и облигации связаны с рыночными рисками и возможными убытками. Целевые цены аналитиков являются прогнозами, а не гарантированным результатом.

