Семь практических способов растянуть зарплату до следующей выплаты
Ключевые выводы
- •Статья рекомендует дать каждой наире конкретную задачу, заранее распределив бюджет на необходимое, сбережения и личные расходы до начала трат.
- •Советуется откладывать часть дохода сразу после получения зарплаты; отмечается, что для финансовых целей можно использовать продукты FairMoney — FairSave и FairTarget.
- •Преобразование месячного бюджета в недельные лимиты трат помогает вовремя заметить перерасход, пока ещё есть время скорректироваться.
- •Мелкие частые расходы — перекусы, сборы за доставку, подписки — в совокупности могут съедать значительную часть дохода, поэтому важно регулярно их отслеживать.
- •Небольшой резервный фонд, отделённый от обычных трат, может не дать одной непредвиденной трате разрушить весь месяц.
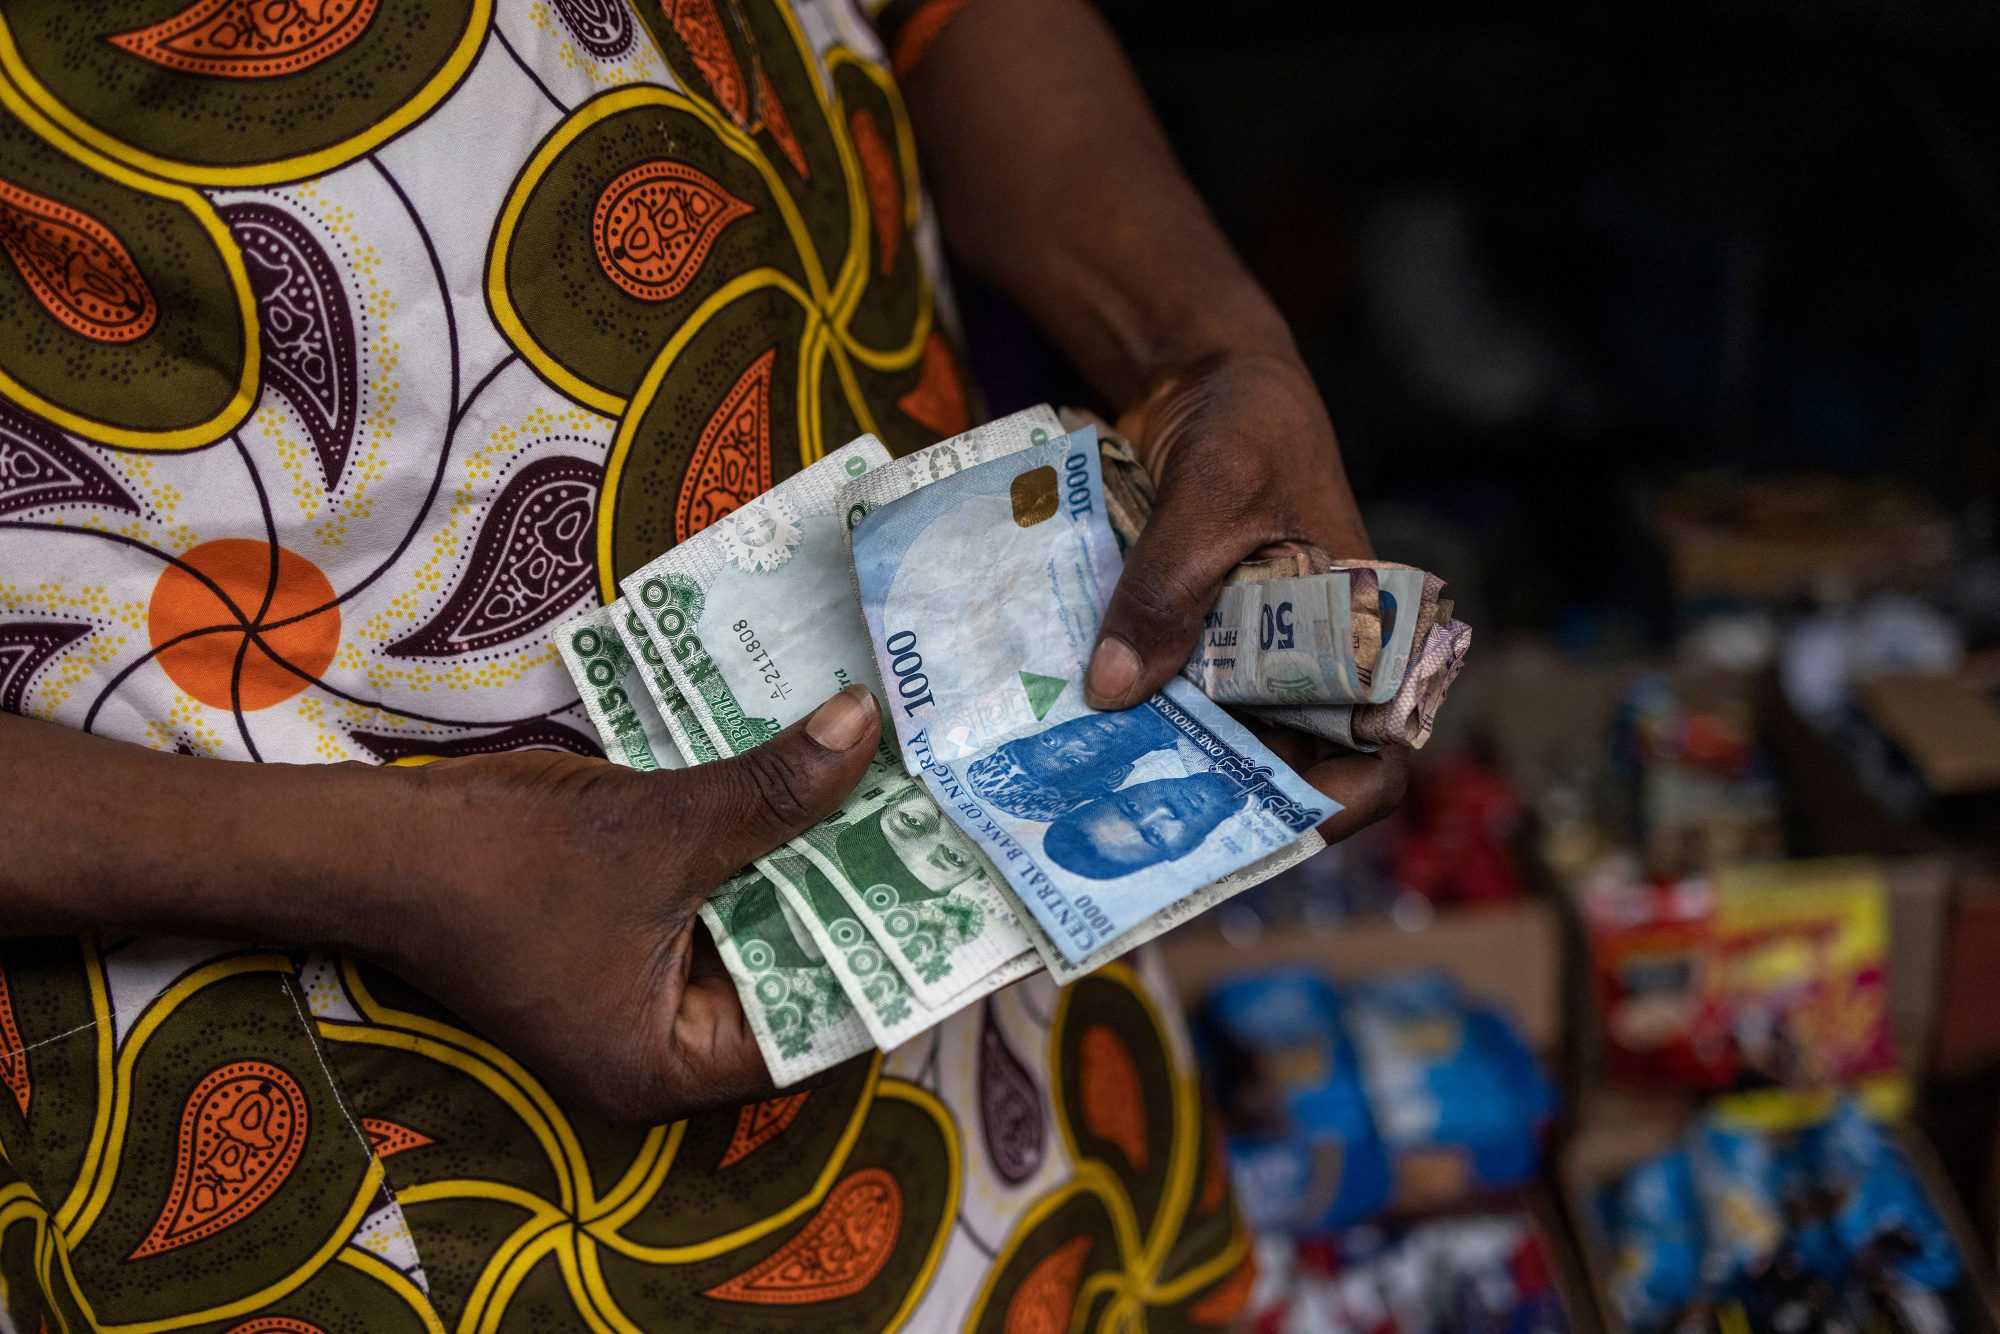
Для многих молодых нигерийцев день зарплаты приносит мгновенное облегчение. Приходит уведомление о зачислении, оплачиваются счета, пополняются запасы продуктов, и наконец остаётся место для небольших радостей. Но через несколько дней, взглянув на баланс, вы задаёте привычный вопрос: «Куда ушли все мои деньги?»
Транспорт, еда, мобильный интернет, подписки, семейные обязанности и непредвиденные расходы — растянуть доход до следующей выплаты может быть серьёзным вызовом. Для тех, кому платят раз в месяц, ставки выше: если деньги заканчиваются рано, до следующего уведомления о зарплате остаются недели. Тем не менее управление финансами не требует отмены всех развлечений и отказа от всего приятного.
Несколькими осознанными привычками можно сохранить контроль над личными финансами и избежать лишнего давления в последние дни перед выплатой. Вот семь практических способов сделать так, чтобы деньги хватали дольше:
1. Дайте каждой наире конкретную задачу
Деньги без плана имеют свойство исчезать. Несколько переводов, заказов еды и быстрых покупок — и баланс на счёте может оказаться совсем не таким, как ожидалось.
Прежде чем накроет эйфория дня зарплаты, составьте список всего, что должен покрыть доход. Начните с необходимого: аренда, еда, транспорт, электричество, мобильная связь и интернет. Затем распределите реалистичные суммы на сбережения, помощь семье, развлечения и личные расходы.
Бюджет не обязан быть сложной таблицей. Простая заметка в телефоне поможет понять, что нужно оплатить сейчас, а что может подождать. Когда у каждой наиры есть задача, контролировать импульсивные траты становится проще.
2. Откладывайте до того, как начнутся траты
Откладывать деньги в конце месяца звучит разумно — ровно до тех пор, пока месяц не закончится и почти ничего не останется. Лучший подход — выделить часть дохода сразу после получения зарплаты. Сумма не обязана быть большой: важна последовательность, а не попытка один раз отложить нереальную цифру с последующим отказом от идеи.
С FairMoney можно использовать подходящие сберегательные продукты, такие как FairSave и FairTarget, чтобы откладывать деньги и двигаться к финансовым целям. Независимо от того, копите ли вы на аренду, резервный фонд, новый ноутбук, школьные сборы или личный проект, ранний старт делает цель менее обременительной. Относитесь к сбережениям как к ежемесячному обязательству, а не к тому, что осталось после трат.
3. Превратите месячный бюджет в недельные лимиты
Вид полного месячного баланса создаёт иллюзию, что тратить можно много. Без чётких лимитов значительная часть дохода может исчезнуть ещё до середины месяца.
После оплаты обязательных счетов и откладывания сбережений разделите сумму, доступную для повседневных расходов, на количество недель до следующей выплаты. Вместо того чтобы считать весь бюджет на еду или транспорт сразу доступным, выделите конкретную сумму на каждую неделю. Если траты оказались ниже лимита, перенесите остаток на следующую неделю, а не ищите новый повод его потратить. Недельные лимиты помогают вовремя заметить перерасход, пока ещё есть время скорректироваться.
4. Следите за расходами «это же мелочь»
Крупные счета легко запомнить. А вот мелкие частые расходы часто остаются незамеченными. Перекус здесь, апгрейд в такси там, регулярные сборы за доставку еды, дополнительная мобильная связь и несколько подписок — по отдельности это кажется пустяком, но вместе может съедать значительную часть дохода.
Уделяйте несколько минут в день или в конце каждой недели обзору трат. Цифровые платежи упрощают отслеживание транзакций и понимание того, куда уходят деньги. Клиенты FairMoney могут использовать дебетовые карты для подходящих операций и просмотреть доступную историю транзакций в соответствии с применимыми условиями.
Отслеживание расходов — не о чувстве вины за каждую покупку. Это про выявление закономерностей и решение о том, поддерживают ли деньги ваши приоритеты или незаметно работают против них.
5. Планируйте питание, пока голод не начал принимать решения
Покупки без списка могут превратить простой поход на рынок в дорогое мероприятие. Дома снова покупается то, что уже есть, в корзину попадают ненужные товары, а доставка еды обходится дороже, когда дома нет плана питания.
Перед покупками проверьте, что уже есть, и составьте список исходя из запланированных блюд. Сначала покупайте необходимое и по возможности сравнивайте цены. В зависимости от продавца, объёма и доступного места для хранения закупка часто используемых товаров оптом может быть выгоднее. Однако оптовая покупка экономит деньги только тогда, когда товары действительно будут использованы, а цена за единицу реально ниже.
Планирование питания может звучать не слишком увлекательно, но оно позволяет значительно растянуть продуктовый бюджет.
6. Оплачивайте важные счета и отменяйте «призрачные» подписки
Игнорирование счёта не делает его исчезнувшим. Просроченные платежи могут привести к отключению услуг, штрафам за задержку или расходам на переподключение. Получив доход, определите обязательные счета и спланируйте их оплату до наступления сроков.
Клиенты FairMoney могут оплачивать подходящие услуги, включая электричество, кабельное телевидение, интернет-подписки, мобильную связь и интернет, через платформу — в зависимости от доступности сервиса и применимых условий.
День зарплаты — также подходящее время пересмотреть подписки. Поскольку большинство подписок автоматически продлевается в каждом расчётном цикле до их отмены, платежи могут незаметно продолжаться долго после того, как сервис перестал быть полезным. Платите ли вы за стриминговые платформы, приложения, фитнес-клубы или сервисные планы, которыми почти не пользуетесь? Если причина подписки забыта, возможно, пора отменить или понизить тариф. Отказ от неиспользуемых подписок высвобождает деньги для более важных нужд.
7. Держите небольшой фонд «жизнь непредсказуема»
Даже самый лучший бюджет может быть нарушен реальной жизнью. Срочная поездка, медицинские расходы, сломанный телефон или неожиданная семейная обязанность могут появиться без предупреждения. Включите в месячный план небольшой резервный буфер и держите его отдельно от обычных денег на траты. Используйте его строго на настоящие незапланированные расходы — не на флеш-распродажу и не на спонтанную встречу с друзьями.
Если буфер не понадобился до следующей выплаты, переведите его в сбережения. При регулярности небольшие суммы могут вырасти в более надёжный резервный фонд. Финансовый буфер не предотвратит чрезвычайные ситуации, но снизит вероятность того, что одна непредвиденная трата разрушит весь месяц.
Заставить деньги жить до зарплаты — не значит лишить себя всех радостей жизни. Речь о планировании наперёд, понимании приоритетов и осознанных тратах: составляйте бюджет до расходов, откладывайте рано, применяйте недельные лимиты, следите за мелкими тратами и готовьтесь к сюрпризам. Каждая новая выплата — естественная точка, чтобы оценить прошедший месяц и скорректировать распределение там, где траты опережали план.
Эти привычки могут показаться простыми, но их последовательное применение заметно снижает стресс последних дней перед выплатой. Получать удовольствие от денег важно. А гарантировать, что они не закончатся раньше месяца, — вот по-настоящему умный ход.

