Torvald Klaveness выручила $66 млн от продажи пакета акций KCC
Ключевые выводы
- •Torvald Klaveness продала около 11% KCC примерно за 619 млн норвежских крон ($66,5 млн) по цене NOK94,70 за акцию — с дисконтом около 10% к предыдущей цене закрытия.
- •Продажа сократила долю Torvald Klaveness с 54,68% до 43,69%, пересекнув порог раскрытия в 50% на бирже Осло, но сохранив «отрицательный контроль» над решениями, требующими большинства в две трети.
- •Оставшийся пакет заблокирован на 90 дней, что ограничивает краткосрочный риск новой крупной продажи.
- •Аналитики SEB охарактеризовали размещение как повышающее ликвидность, отметив фиксированную цену и спрос, превышавший исходную цель примерно в 10%.
- •Продажа последовала за расширением флота KCC до 19 комбинированных судов и сильными результатами второго квартала: EBITDA $38,5 млн, прибыль $20,8 млн и дивиденд $0,30 на акцию.
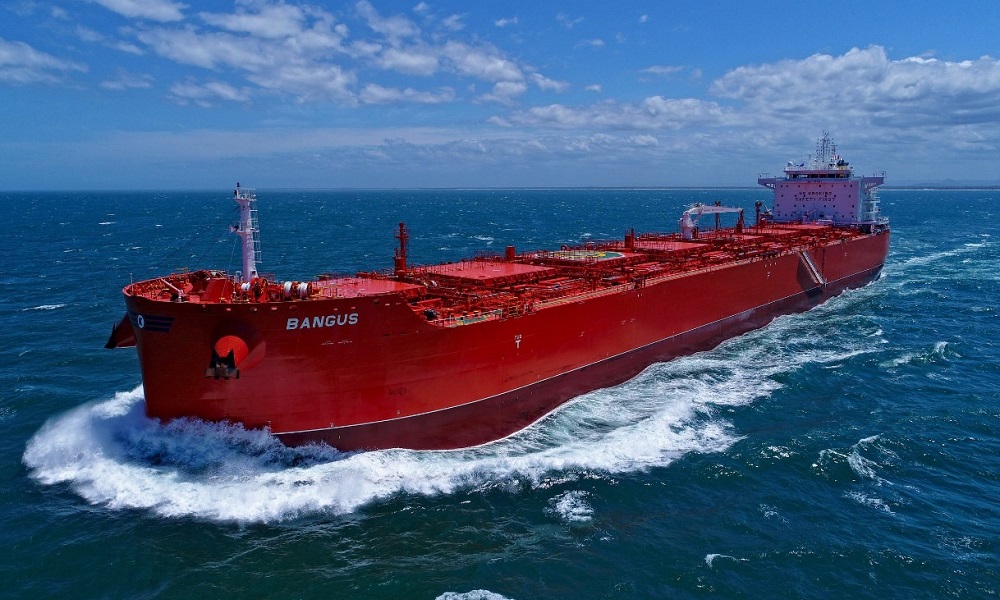
Крупнейший акционер Klaveness Combination Carriers продал пакет в 11% котирующегося на бирже Осло судовладельца примерно за 619 млн норвежских крон ($66,5 млн), опустившись ниже уровня контрольного пакета, но сохранив значимую контролирующую позицию.
Torvald Klaveness продала 6,54 млн акций KCC по NOK94,70 за штуку в рамках ускоренного частичного размещения, завершившегося в среду вечером.
Продажа оказалась несколько больше, чем планировалось изначально. Акционер первоначально объявил о намерении разместить около 10% акций KCC в обращении, но в итоге продал примерно 11%.
Фиксированная цена предложения предусматривала дисконт примерно в 10% к цене закрытия акций KCC на уровне NOK105,20 перед размещением. До запуска сделки акции выросли примерно на 33% с начала года.
После продажи Torvald Klaveness владеет 26 млн акций KCC, что составляет 43,69% компании против прежних 54,68%. Сделка перевела акционера через порог раскрытия в 50% — пересечение таких уровней владения на регулируемом рынке Осло влечёт обязательные уведомления, — однако компания по-прежнему сохраняет то, что сама назвала как минимум «отрицательным контролем»: долю, достаточную для блокирования корпоративных решений, требующих большинства в две трети. Остаток пакета заблокирован на 90 дней.
Torvald Klaveness заявила, что остаётся привержена роли ведущего долгосрочного акционера KCC, и описала продажу как шаг к повышению торговой ликвидности и свободного обращения акций при ребалансировке инвестиций в рамках всей группы Klaveness. Более высокий свободный флоут — доля акций, доступных для торговли, а не удерживаемых стратегическими владельцами, — как правило, облегчает институциональным инвесторам наращивание позиций и со временем может способствовать включению в индексы.
Аналитики SEB отметили, что сделку не обязательно трактовать как ослабление уверенности акционера в KCC. Банк указал, что цена NOK94,70 была установлена заранее для обеспечения исполнения, а не сложилась как слабая расчётная цена, и что спроса хватило на размещение около 11% компании вместо изначально планировавшихся примерно 10%.
SEB добавил, что 90-дневный лок-ап ограничивает краткосрочный риск выхода на рынок ещё одного крупного пакета, а возросший свободный флоут должен улучшить ликвидность. Банк рассматривает сделку прежде всего как операцию, повышающую ликвидность, а не как сигнал о доверии или его отсутствии.
Размещение состоялось вскоре после того, как KCC завершила крупное расширение флота. Поставка третьего судна нового поколения Cabu в августе довела эксплуатируемый флот до 19 судов — 11 Cabu и восемь Cleanbu. Бизнес-модель KCC строится на комбинированных судах, спроектированных для попеременной перевозки сухих и наливных грузов, что компания позиционирует как способ сократить балластные переходы и повысить загрузку на обоих рынках. Программа из трёх судов восходит к 2023 году, когда, по сообщению Splash, KCC заказала суда на Yangzijiang по $56,4 млн каждое и привлекла $50 млн акционерного капитала для финансирования инвестиций. Torvald Klaveness тогда обязалась сохранить свою пропорциональную долю в размере 53,76% при увеличении капитала.
Кроме того, в этом году KCC выигрывает от более крепких рынков танкеров и сухих грузов. EBITDA за второй квартал выросла на 31% квартал к кварталу до $38,5 млн, прибыль после налогообложения составила $20,8 млн, а средний фрахтовый доход TCE по флоту — $37 782 в сутки. Компания объявила дивиденд в размере $0,30 на акцию за квартал.
В марте KCC также зафиксировала часть силы рынка продуктовых танкеров, зафрахтовав одно из судов Cleanbu на два года глобальному энергетическому игроку, сохранив остальные суда в своих ключевых комбинированных перевозках. 90-дневный лок-ап на остаток пакета Torvald Klaveness означает, что следующий сигнал о её намерениях в отношении KCC, вероятно, появится после истечения этого ограничения, а расширенный свободный флоут будет проверен по мере того, как новые акционеры начнут торговать акциями.

