JPMorgan объяснил, почему биткоин-ETF могут получить больше поддержки, чем золотые ETF
Ключевые выводы
- •Аналитики JPMorgan во главе с Николаосом Панигирцоглу считают, что биткоин может получить больше поддержки, чем золото, если инвесторы ETF закроют медвежьи хеджи, сохранив базовую экспозицию в фондах.
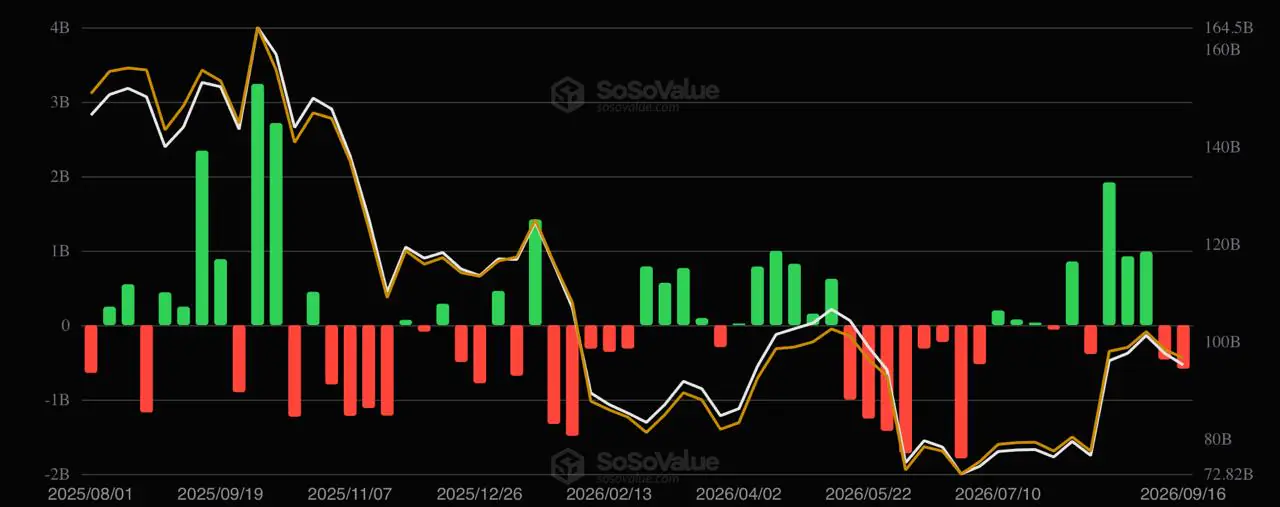
- •Еженедельные данные SoSoValue зафиксировали примерно $4,23 млрд чистого притока в спотовые биткоин-ETF между показаниями от 31 июля и 4 сентября, однако за недели, датированные 11 и 16 сентября, потоки стали отрицательными.
- •Мартовское сравнение JPMorgan показало, что короткие позиции в iShares Bitcoin Trust от BlackRock выросли, тогда как в SPDR Gold Shares сократились, а соотношение пут/колл по открытому интересу IBIT превышало показатель GLD.
- •Закрытие коротких позиций требует выкупа акций ETF, что может поддержать цены, тогда как сокращение пут-опционов не приводит автоматически к эквивалентным покупкам ETF.
- •Рост доходностей казначейских облигаций или укрепление доллара могли бы нивелировать благоприятное позиционирование ETF, поскольку биткоин и золото не приносят дохода, а рост доходностей увеличивает альтернативные издержки владения ими.
JPMorgan считает, что биткоин может получить больше поддержки, чем золото, если инвесторы биржевых фондов (ETF) закроют медвежьи хеджевые позиции, сохранив базовую экспозицию в фондах. Речь идёт о позиционировании внутри двух рынков ETF, а не о прогнозе, что биткоин заменит золото в инвестпортфелях.
Притоки в биткоин-ETF вернулись, но неравномерно
Аналитики JPMorgan во главе с Николаосом Панигирцоглу заявили в записке, о которой сообщил The Block, что биткоин- и золотые ETF получили притоки после встречи Федеральной резервной системы 28–29 июля на фоне возвращения так называемой «debasement trade».
Данные по биткоину подтверждают это как более широкую августовскую тенденцию, а не мгновенное или непрерывное движение. Еженедельные данные SoSoValue показывают чистый приток примерно в $4,23 млрд между показаниями от 31 июля и 4 сентября. В эту сумму входит отток в $61,53 млн в первом показании после встречи ФРС и ещё один отток в $389,71 млн за неделю, датированную 14 августа.
Впоследствии спрос вновь ослабел. Тот же ряд зафиксировал чистые оттоки в $462,73 млн за неделю, датированную 11 сентября, и $586,27 млн в последнем показании от 16 сентября. The Block сообщил о притоках как в биткоин-, так и в золотые ETF, при этом рассмотренные здесь данные SoSoValue подтверждают биткоин-часть этой картины.
Инвесторы используют термин «debasement trade», когда добавляют активы с ограниченным предложением, опасаясь, что инфляция, растущий госдолг или ослабление валюты снизят покупательную способность денежных средств. Традиционно эту роль выполняло золото. Биткоин всё чаще становится частью той же сделки, хотя его цена по-прежнему колеблется гораздо резче. Спотовые ETF дают обычным брокерским счетам возможность получить такую экспозицию, поскольку хранение базового биткоина или золота осуществляется фондом, а не инвестором.
Как закрытие хеджа может поддержать биткоин
Инвестор может владеть акциями спотового биткоин-ETF, ограничивая потенциальные убытки. Например, он может купить пут-опционы, которые растут в цене при падении ETF, или открыть короткие позиции по акциям ETF или связанным фьючерсам.
Рассмотрим упрощённый пример: фонд владеет акциями биткоин-ETF на $10, одновременно открыв короткую позицию на $2 млн того же ETF. Если фонд закрывает короткую позицию, он должен выкупить эти акции обратно. Такая покупка может поддержать цену ETF, даже если первоначальная длинная позиция фонда на $10 млн не увеличилась.
Пут-опционы работают менее прямым образом. Когда инвесторы сокращают пут-позиции, маркет-мейкеры могут корректировать собственные хеджи, но это не приводит автоматически к эквивалентной покупке акций биткоин-ETF. Поэтому сокращение опционной защиты не следует воспринимать как свежий спрос на ETF.
Почему JPMorgan видит возможное преимущество биткоина
Рассуждения JPMorgan опираются на выявленную банком ранее в этом году разницу. В мартовском сравнении позиционирования IBIT и GLD банк сообщил, что короткие позиции в iShares Bitcoin Trust от BlackRock, известном как IBIT, выросли, тогда как короткие позиции в SPDR Gold Shares (GLD) сократились. Это сравнение было описано в мартовской статье The Block. Продукты также различаются по зрелости: американские спотовые биткоин-ETF начали торговаться в январе 2024 года, тогда как GLD котируется с 2004 года.
Аналитики также установили, что соотношение открытого интереса пут/колл у IBIT было выше, чем у GLD. Практически это означает, что инвесторы биткоин-ETF, судя по всему, использовали больше защиты от падения, чем инвесторы крупнейшего золотого ETF.
Эти цифры не являются текущим показанием по каждой позиции на рынке. Они указывают, почему у биткоина может оказаться больше защитной экспозиции для закрытия, если инвесторы станут менее склонны защищаться от того же риска падения. Более крупный пул коротких позиций и пут-опционов способен вызвать более резкую реакцию при их закрытии или сокращении.
Доходности и доллар остаются важными
Позиционирование ETF — лишь часть рынка. Инвесторы могут закрывать защитные сделки, одновременно сокращая экспозицию в рисковых активах, если доходности казначейских облигаций быстро растут или доллар укрепляется. Поэтому более широкая среда процентных ставок сохраняет значение. Золото и биткоин не приносят дохода, поэтому рост доходностей увеличивает альтернативные издержки владения ими по сравнению с денежными средствами и краткосрочными казначейскими векселями.
Историческая реакция биткоина на повышение ставок ФРС показывает, что актив вёл себя по-разному в разных циклах ужесточения. В одни периоды инвесторы рассматривали его как защитный актив от обесценивания, в другие — он торговался скорее как высокорисковый актив, чувствительный к условиям ликвидности.
Показатели, которые подтвердили бы позицию JPMorgan
Один позитивный день для биткоина не ответит на этот вопрос. Более убедительной была бы картина, сочетающая стабильный спрос на ETF с признаками того, что инвесторы используют меньше защитных позиций.
- Потоки спотовых биткоин-ETF: положительные потоки указывали бы на устойчивость базовой экспозиции.
- Короткие позиции по IBIT: снижение могло бы свидетельствовать о сокращении коротких позиций.
- Открытый интерес пут/колл по IBIT: более низкое соотношение могло бы указывать на снижение спроса на защиту от падения.
- Потоки золотых ETF: сохраняющийся спрос показал бы, что это не просто ротация золота.
- Доходности и доллар: резкий рост любого из них мог бы нивелировать благоприятное позиционирование ETF.
Данные по коротким позициям публикуются с задержкой и не раскрывают, почему каждая позиция была открыта. Они более информативны при рассмотрении вместе с потоками ETF, опционной активностью и макроусловиями.
Совокупные потоки не показывают всей картины
Суммарные потоки ETF могут отражать разные типы поведения инвесторов. Один фонд может получать новый капитал, тогда как на другом рынке существующие держатели просто снимают защиту от падения. Оба развития событий поначалу могут выглядеть конструктивно, но они передают разную информацию о приверженности инвесторов.
Аргумент JPMorgan получит поддержку, только если объём средств в биткоин-ETF останется устойчивым на фоне сокращения защитных позиций. Такое сочетание указывало бы, что инвесторы не просто играют на краткосрочном отскоке, но готовы сохранять экспозицию с меньшим объёмом страховки.
Эта статья предназначена исключительно для информационных целей и не является финансовой или инвестиционной рекомендацией. Потоки ETF, короткие позиции и опционное позиционирование могут меняться стремительно.

