JPMorgan прогнозирует доходность биткойна 10% в год, но не включает актив в основные модели
Ключевые выводы
- •В «Долгосрочных прогнозах рынков капитала на 2027 год» JPMorgan Asset Management, опубликованных 19 октября, биткойну прогнозируется совокупная годовая доходность 10% — самый высокий показатель среди активов банка — при годовой волатильности 55%.
- •Биткойн не добавлен в основные ковариационные матрицы JPMorgan и вместо этого представлен в отдельной сокращенной матрице против 12 основных активов в долларах США; банк объясняет это высокой волатильностью и нестабильными корреляциями.
- •По собственным данным JPMorgan, коэффициент Шарпа биткойна около 0,32 практически равен показателю американских акций крупной капитализации, тогда как золото отстает с примерно 0,21, что указывает на паритет с акциями с поправкой на риск.
- •Упрощенный двухактивный оптимизатор с учетом исторической корреляции биткойна 0,33 с американскими акциями выделил бы примерно четвертьфеля биткойну, однако JPMorgan отказывается опираться на эту корреляцию, которая исторически резко возрастала в кризисы, такие как март 2020 года и цикл повышения ставок 2022 года.
- •В декабрьской работе BlackRock 2024 года рекомендуется ограничивать долю биткойна 1–2% мультиактивного портфеля, максимум 2%, со ссылкой на историю падений актива на 70–80% от пика до дна.
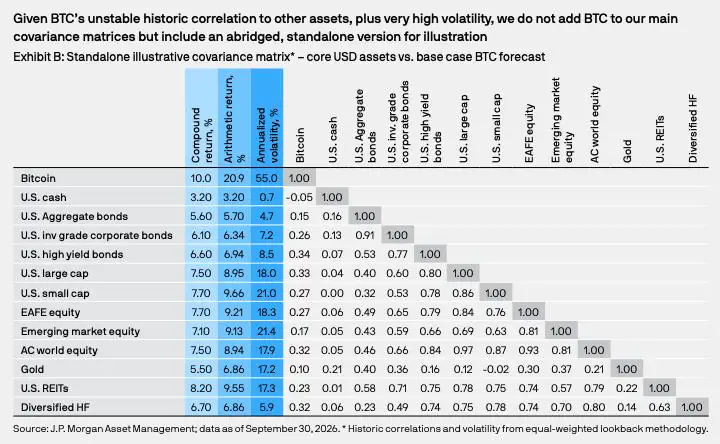
В «Долгосрочных прогнозах рынков капитала на 2027 год» JPMorgan Asset Management биткойну присвоена самая высокая прогнозная доходность среди активов банка — совокупные 10% в год, однако с поправкой на риск, по собственным данным банка, актив приносит практически столько же, сколько американские акции, в расчете на единицу риска. Не менее показательно и то, что JPMorgan воздержался от моделирования биткойна вместе с другими классами активов — именно в объяснении этой причины и кроется суть спора.
Что опубликовал JPMorgan — и что оставил за скобками
Цифры приведены в «Долгосрочных прогнозах рынков капитала на 2027 год», опубликованных 19 октября. Ежегодный отчет задает оценки доходности, волатильности и корреляции для более чем 200 классов активов на горизонте 10–15 лет, и JPMorgan использует их для построения собственных стратегических распределений. Это исходные данные для планирования, а не прогнозы движения цен.
Биткойну присвоены совокупная годовая доходность 10% и годовая волатильность 55% — примерно втрое выше, чем у американских акций крупной капитализации, которым отведены 7,5% (на 0,8 процентного пункта больше, чем в прошлом году) при волатильности 18%. Золото получает 5,5% при волатильности 17,2%.
Более важное решение — где эти цифры находятся. JPMorgan пока не добавил биткойн в свои основные ковариационные матрицы — таблицы, которые показывают моделям, как активы движутся вместе и, следовательно, сколько каждого из них следует держать. Вместо этого биткойну отведена отдельная сокращенная матрица против 12 основных активов в долларах США — от денежных средств и облигаций до золота и хедж-фондов. В отчете говорится о волатильности и нестабильных корреляциях таких активов, как биткойн, а идея о том, что обесценивание валют заставит инвесторов устремиться в криптовалюту, названа «далекой от истины».
Этот прогноз доходности также отделен от целевых цен на биткойн, которые стратеги инвестиционного банка JPMorgan публиковали в прошлые годы. Это первая запись биткойна в LTCMA со стороны подразделения по управлению активами.
Тем не менее главный инвестиционный директор Bitwise Мэтт Хоуган расценил публикацию как веху. В посте в X от 20 октября он проследил путь биткойна от институционального непри до строки в таблицах доходности JPMorgan и назвал его прогнозируемым «лучшим активом следующего десятилетия». Его утверждение опирается на отдельную таблицу по биткойну, где актив сопоставляется с коротким списком аналогов, а не со всем набором из более чем 200 активов. Среди цифр, которые JPMorgan выделяет в своем резюме, наиболее близки к 10% биткойна акции частного капитала крупной капитализации (9,6%) и глобальная коммерческая недвижимость (9,3%). Долгосрочный сценарий самого Хоугана допускает глубокие распродажи на пути вверх — именно за такую волатильность и «берет плату» расчет с поправкой на риск.
Почему 10% превращаются в 20,9%
Коэффициент Шарпа — стандартная мера вознаграждения на единицу риска: ожидаемая доходность сверх денежной ставки, деленная на волатильность. JPMorgan рассчитывает его на основе арифметической, а не совокупной доходности, и для волатильного актива разница между ними велика.
Рассмотрим инвестицию, которая за год приносит 50%, а за следующий теряет 50%. Ее средняя арифметическая доходность равна нулю, однако 100 долларов превращаются в 75. Совокупный показатель отражает то, что инвестор фактически сохраняет; арифметический показатель — это простое среднее годовых результатов, и сильные колебания завышают его. При волатильности 55% совокупная доходность биткойна 10% соответствует арифметической доходности 20,9%. Для американских акций при волатильности 18% разрыв значительно меньше: 7,5% превращаются в 8,95%.
На единицу риска — паритет с акциями
Совокупная и арифметическая доходность, волатильность и денежная ставка США 3,2% взяты из отдельной таблицы J.P. Morgan Asset Management по биткойну по состоянию на 30 сентября 2026 года. Коэффициенты Шарпа рассчитаны Coindoo на основе этих округленных данных по формуле (арифметическая доходность − 3,2%) ÷ волатильность: биткойн — (20,9 − 3,2) ÷ 55 = 0,322; акции — (8,95 − 3,2) ÷ 18 = 0,319; золото — (6,86 − 3,2) ÷ 17,2 = 0,213.
На этих цифрах преимущество биткойна по доходности практически исчезает. Его ожидаемая доходность сверх денежной ставки примерно втрое выше, чем у акций, — но и волатильность втрое выше, что оставляет оба актива на уровне 0,32. Золото отстает с показателем 0,21, поэтому, судя по данным JPMorgan, биткойн сравнивается с золотом скорее, чем с акциями.
Коэффициент Шарпа считает волатильность всей мерой риска, а история биткойна показывает ограниченность такого подхода. Актив упал примерно на 77% с пика ноября 2021 года до минимума ноября 2022 года, тогда как худшее падение S&P 500 в 2022 году составило около 25%. Показатель, построенный на стандартном отклонении, не отражает ни глубины потерь, ни продолжительности восстановления.
Все решает корреляция, которой JPMorgan не доверяет
Одинаковые коэффициенты Шарпа не делают биткойн избыточным. Два актива с одинаковой доходностью на единицу риска могут вместе улучшить портфель, если движутся не в ногу. данным JPMorgan, историческая корреляция биткойна составляет 0,33 с американскими акциями крупной капитализации и 0,10 с золотом.
В учебном оптимизаторе эти данные дают агрессивный ответ. В упрощенном двухактивном портфеле из биткойна и американских акций крупной капитализации расчет Coindoo показывает, что комбинация с наилучшим коэффициентом Шарпа предполагает около четверти портфеля в биткойне и повышает коэффициент портфеля с 0,32 примерно до 0,39. Весь выигрыш обеспечивается корреляцией 0,33: чем выше корреляция, тем меньше выигрыш, а при 1,0 он исчезает.
Именно на эти данные JPMorgan отказывается опираться. Корреляция биткойна с акциями в среднем была низкой, но имеет свойство резко возрастать при рыночных потрясениях. В марте 2020 года биткойн потерял около половины стоимости за два дня на фоне обвала акций, а в цикл повышения ставок 2022 года распродавался вместе с технологическими акциями. Диверсификатор, который падает вместе со всем остальным в кризис, работает на спокойных рынках и подводит именно тогда, когда нужен. Не включая биткойн в основные матрицы, JPMorgan не позволяет средней корреляции определять распределения в собственных моделях.
От прогноза к распределению активов
Практики останавливаются гораздо ниже ответа оптимизатора. В декабрьской работе BlackRock 2024 года о размере позиции в биткойне разумным диапазоном названы 1–2% мультиактивного портфеля; этот диапазон применим к инвесторам, ожидающим более широкого распространения и способным пережить резкие обвалы. BlackRock, управляющая iShares Bitcoin Trust, определяла размер позиции по тому, сколько она добавляет к совокупному риску портфеля, а не по ожидаемой доходности, и ограничила ее 2%, сославшись на те же нестабильные корреляции. Исследования компании также включают оценку доли риска биткойна в портфеле 60/40.
Арифметика просадки объясняет осторожность. BlackRock отмечает, что биткойн проходил падения на 70–80% от пика до дна. Позиция в 1%, потерявшая 75%, обходится портфелю в 0,75%; позиция в 5% — в 3,75%. При одном размере тот же обвал оказывается сноской, при другом — определяет весь год.
Цифры JPMorgan дают инвесторам способ проверить биткойн, а не вес для удержания. В графе доходности биткойн первый. В графе с поправкой на риск он наравне с акциями. А корреляция, которая оправдала бы владение обоими активами, — это тот самый показатель, на который JPMorgan, по его словам, пока не может полагаться. Сигнал, за которым стоит следить, — переместит ли следующее издание биткойн в основные матрицы. До тех пор выбор веса в портфеле требует большего, чем выбор наибольшего числа в графе доходности.
Эта статья предоставлена исключительно в информационных целях и не является финансовой или инвестиционной рекомендацией. Модельные допущения и иллюстративные расчеты не гарантируют будущих результатов.

