Криптовалюта безопаснее банка? Ключевая статистика по безопасности на 2026 год
Ключевые выводы
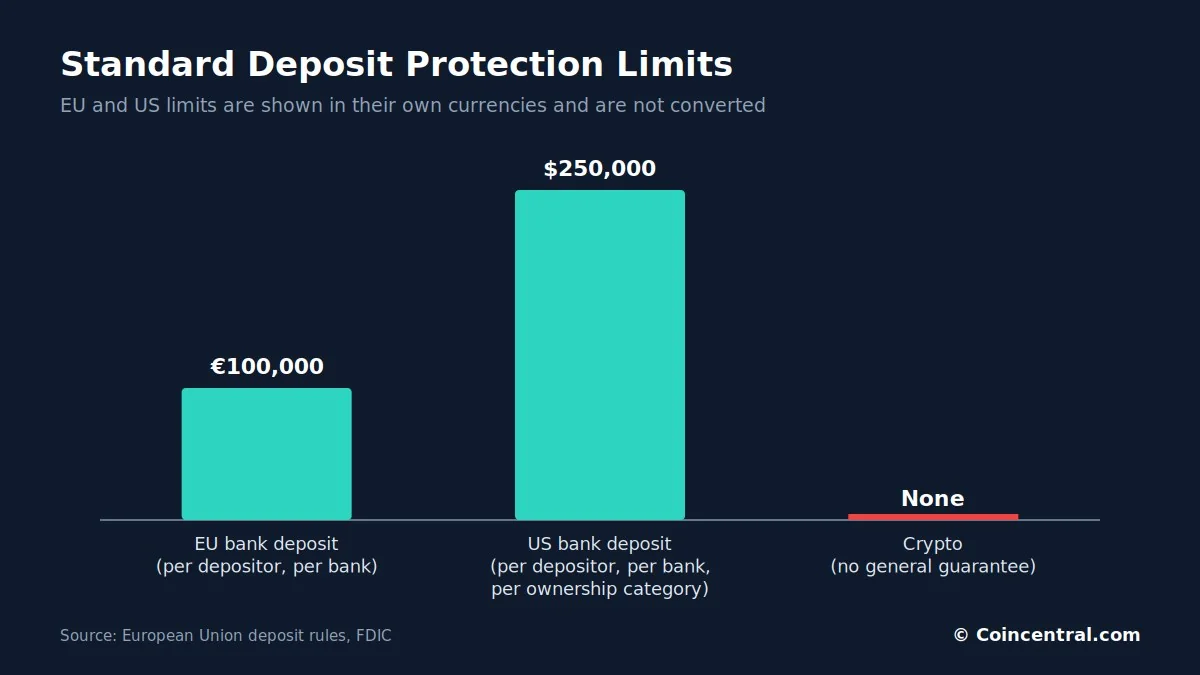
- •Застрахованные банковские депозиты, как правило, гарантируются до €100 000 на вкладчика на банк в ЕС и не менее $250 000 на вкладчика на застрахованный банк в США, тогда как криптоактивы не имеют сопоставимой страховой защиты.
- •В 2023 году обанкротились пять застрахованных FDIC банков США, включая Silicon Valley Bank и Signature Bank, но застрахованные вкладчики обычно получали доступ к своим средствам в течение нескольких дней.
- •Волатильность — центральный риск биткоина: он достиг рекорда выше $126 000 в октябре 2025 года, а к концу первого квартала 2026 года показал доходность около -25% с начала года, после исторических просадок от 50% до более 80%.
- •По оценке Chainalysis, в 2025 году в результате взломов было украдено криптовалюты примерно на $3,4 млрд, а связанные с мошенничеством потоки не менее $14 млрд могут превысить $17 млрд по мере выявления новых адресов.
- •Биткоин в самостоятельном хранении устраняет зависимость от коммерческих банков при эмиссии, ограниченной 21 млн монет, но перекладывает обязанности по безопасности — управление ключами и защиту от мошенничества — целиком на самого владельца.
Для повседневных сбережений застрахованный счет в регулируемом банке остается более безопасным вариантом для большинства людей. Банки созданы для сохранения номинальной стоимости вклада, тогда как криптовалюта не имеет сопоставимых гарантий.
Это не означает, что банки не несут рисков, как и не означает, что криптовалюта небезопасна по определению. Две системы защищают от разных категорий потерь. Опираясь на свежие данные регуляторов, FDIC, Chainalysis и Fidelity Digital Assets, это сравнение рассматривает страхование вкладов, банкротства банков, волатильность, инфляцию, кражи, мошенничество и хранение активов — основные факторы, определяющие, где деньги действительно в большей безопасности.
Безопасность банка и криптовалюты вкратце
Самое безопасное место для денег зависит от того, от какого риска вкладчик хочет защититься прежде всего. Банковский депозит создан для сохранения номинальной стоимости. Биткоин построен вокруг фиксированной эмиссии и владения, не требующего банка.
Задайте простой вопрос: где хранить €20 000, которые понадобятся в следующем году? Защищенный банковский депозит — очевидный выбор. Но если спросить, какой актив дает большую независимость от банков и денежно-кредитной политики, здесь сильнее позиция биткоина.
Важная оговорка касается обоих вариантов. Ни наличные, ни криптовалюта не гарантируют, что деньги в будущем будут покупать столько же — они просто теряют ценность по-разному. Крупнейший разрыв между ними — защита депозитов.
Страхование вкладов и банкротства банков
В Европейском союзе застрахованные депозиты, как правило, защищены до €100 000 на вкладчика на банк. Португалия применяет тот же лимит через свой Фонд гарантирования депозитов, а Банк Португалии подтверждает покрытие расчетных счетов, срочных вкладов и ряда других видов депозитов.
В США FDIC страхует не менее $250 000 на вкладчика, на застрахованный банк, на категорию владения — охватывая расчетные счета, сберегательные счета, депозитные счета денежного рынка и депозитные сертификаты. Криптоактивы такого покрытия не имеют. Управление по финансовому поведению Великобритании (FCA) выносит аналогичное предупреждение: прямые инвестиции в криптовалюту не защищены Схемой компенсации финансовых услуг, и FCA заявляет, что инвесторы должны быть готовы потерять все вложенные средства.
Банкротства банков действительно случаются. В 2023 году обанкротились пять застрахованных FDIC банков США, среди них Silicon Valley Bank и Signature Bank. В Silicon Valley Bank более 90% депозитов не были застрахованы. Примерно $42 млрд покинули банк за один день, и, по сообщениям, еще $100 млрд должны были уйти на следующий день. Банк обанкротился — но застрахованные вкладчики были защищены. По данным FDIC, застрахованные вкладчики обычно получают доступ к своим средствам в течение нескольких дней, часто на следующий рабочий день. Банкротство банка — не то же самое, что потеря застрахованных денег вкладчиком.
Лимиты имеют значение. Человек с €500 000 на одном счете в банке ЕС обычно имеет стандартную защиту €100 000, а вкладчик из США с $1 млн на обычном счете в одном банке может иметь стандартное покрытие всего $250 000. Исследование FDIC 2026 года показало, что вкладчики с крупными незастрахованными остатками чаще бежали из Silicon Valley Bank, Signature Bank и First Republic, чем полностью застрахованные розничные вкладчики. Для сберегающих в пределах лимитов этот риск значительно ниже.
Главный риск биткоина — волатильность цены
Банковский баланс обычно не меняется на 20% за месяц. Биткоин может — и это главная причина, по которой он не подходит для денег, нужных к определенной дате. Fidelity Digital Assets сообщила, что в конце первого квартала 2026 года годовая доходность биткоина составила около -17%, а доходность с начала года — примерно -25%. Solana упала сильнее.
Биткоин достиг рекорда выше $126 000 в октябре 2025 года, а затем резко упал. Прошлые циклы приносили просадки в 50%, 70% и, в более ранних эпизодах, более 80%. Актив также демонстрировал сильную долгосрочную доходность — Fidelity отмечает, что он опережал традиционные активы на ряде периодов, — но эти успехи не приходили по прямой.
Представьте €30 000, отложенные на первоначальный взнос за жилье в следующем году. На защищенном счете в евро сумма останется около €30 000 без учета процентов и инфляции. В биткоине она может превратиться в €45 000 или €18 000, и никто не знает заранее. Если биткоин упадет с $100 000 до $50 000, у вас останется то же количество BTC; половина его долларовой стоимости исчезнет, и ни один страховщик не покроет этот разрыв.
Инфляция подтачивает банковские сбережения, а у биткоина фиксированная эмиссия
Банки лидируют по номинальной безопасности, но не защищают покупательную способность. Деньги на счете сохраняют номинальную стоимость, пока цены растут. Продержите €100 000 наличными десять лет при средней инфляции 3% в год — в выписке по-прежнему будет €100 000, но купить на них можно лишь то, что сегодня стоит около €74 000. В банковском приложении не будет внезапного обвала; потери нарастают медленно через рост цен. Проценты могут компенсировать часть или все потери — в зависимости от ставки и налоговых правил.
Биткоин работает иначе. Его эмиссия ограничена 21 млн BTC, и новая добыча сокращается примерно каждые четыре года из-за халвинга. Ни один центральный банк не может создать еще 10 млн BTC, что устраняет один конкретный риск — размывание эмиссии решением — но не гарантирует спрос или цену.
Фиатные валюты управляются центральными банками, преследующими цели вроде стабильных цен, поэтому сберегающим приходится выбирать: депозиты дают краткосрочную стабильность, а биткоин — жесткую эмиссию в сочетании с сильными ценовыми колебаниями. Является ли биткоин лучшей защитой от инфляции? Возможно, на длинных горизонтах, но не стабильно на коротких — биткоин может падать, пока потребительские цены растут. В год высокой инфляции вкладчик может потерять 2–4% реальной покупательной способности; держатель биткоина может потерять 40% за несколько месяцев.
Статистика краж криптовалют
Безопасность криптовалют улучшилась, но масштабы краж остаются значительными. По оценке Chainalysis, в 2025 году в результате взломов было украдено криптовалюты примерно на $3,4 млрд, при этом на компрометацию личных кошельков пришлось около 20% украденной стоимости — примерно $713 млн. Компания зафиксировала около 158 000 инцидентов краж в 2025 году против 54 000 в 2022 году, пострадали как минимум 80 000 человек.
Эти цифры не означают, что взламывают 20% пользователей криптовалют. Они показывают, что прямое владение несет такой риск безопасности, с которым застрахованный банковский вкладчик в той же степени не сталкивается. Банки тоже сталкиваются с киберпреступностью — захватом счетов, карточным мошенничеством, фишингом, утечками данных, программами-вымогателями и мошенничеством инсайдеров, — но разница в том, на ком лежит ответственность. От клиента обычно не ожидают покрытия всех потерь банка, поскольку банки действуют в рамках требований к капиталу, антифрод-контроля, страхования, аутентификации клиентов, процедур споров и защиты депозитов. Самостоятельное хранение перекладывает большую часть этих обязанностей на самого человека.
Статистика мошенничества в криптовалютах
Масштабы мошенничества превышают масштабы взломов. Chainalysis впервые выявила приток не менее $14 млрд на известные мошеннические адреса в 2025 году и прогнозирует, что цифра может превысить $17 млрд по мере выявления новых адресов. Средний размер мошеннического платежа вырос с $782 в 2024 году до $2 764 в 2025 году, а случаи мошенничества с выдачей себя за других выросли примерно на 1400% год к году.
Банки тоже сталкиваются с мошенничеством, но в банковских и карточных системах часто есть способы заморозить подозрительные транзакции, оспорить несанкционированные платежи или восстановить доступ к счету. Криптовалютные транзакции после подтверждения, как правило, необратимы, что делает ошибки и мошенничество дорогостоящими. Платеж, отправленный на неверный адрес или мошеннику, обычно утрачен безвозвратно.
Самостоятельное хранение, биржи и стейблкоины
Биткоин можно хранить без банка или биржи. При надлежащем самостоятельном хранении владелец контролирует приватные ключи, необходимые для распоряжения средствами, и если банк или биржа обанкротятся, биткоин в самостоятельном хранении не пострадает. У этой свободы есть цена: владелец сам отвечает за безопасность. Забытый пароль от банка можно сбросить, но если потерять сид-фразу от кошелька без резервной копии, пути назад может не быть. Сеть биткоина не знает вашей личности — она распознает только действительные криптографические подписи. Никто не должен давать вам разрешение пользоваться своими средствами, и никто не отвечает за ваше спасение.
Криптовалюта на бирже
Некоторые избегают риска потери ключей, оставляя криптовалюту на бирже. Пароли можно восстановить, покупать и продавать просто — но приватные ключи хранит биржа, а у клиента остается лишь требование к компании. FTX показала, что происходит, когда такая модель дает сбой: клиенты считали, что их криптовалюта хранится на крупной мировой бирже, а бизнес рухнул в банкротство. Celsius, BlockFi и другие компании преподали схожие уроки — именно поэтому существует фраза «Not your keys, not your coins» («Не твои ключи — не твои монеты»). Сравните €50 000 на застрахованном банковском депозите в Португалии с €50 000 в биткоине на бирже. Депозит может быть защищен до €100 000; у биткоина такой гарантии нет, даже если приложение выглядит как онлайн-банкинг.
Стейблкоины
Стейблкоины, такие как USDC и USDT, стремятся держаться близко к $1, что устраняет большую часть ценовых колебаний биткоина — но это не превращает токен в застрахованный депозит. Держатели сталкиваются с рисками эмитента, резервов, блокчейна, смарт-контрактов, кошелька, открепления от курса и регуляторными рисками. Для простых денежных сбережений застрахованный банковский счет, как правило, обеспечивает более надежную защиту; сила стейблкоинов — в круглосуточных цифровых расчетах и трансграничных переводах.
Где криптовалюта имеет преимущество
Банковские счета зависят от учреждения, национальных законов и платежных систем. Их иногда могут заморозить, обратить взыскание, ограничить или затронуть валютным контролем. Надлежащим образом хранящийся в самостоятельном custody биткоин может перемещаться от человека к человеку без разрешения банка. Для людей в условиях нестабильных банковских систем или политических репрессий это может быть реальной формой устойчивости. Для сберегающего в стабильной стране ЕС это нужно взвешивать против волатильности и управления ключами.
Подбор денег под цель
Подумайте о деньгах на аренду, ипотечные платежи, еду, медицинские счета, налоги, срочный ремонт или обучение. Ключевые качества — стабильная номинальная стоимость, быстрый доступ и низкий риск безвозвратной потери. Застрахованные банковские депозиты хороши по всем трем пунктам; биткоин и волатильные альткоины — нет. Цель резервного фонда не в доходности — она в том, чтобы деньги существовали, когда придет чрезвычайная ситуация.
Для денег, которые не понадобятся много лет, картина меняется. Портфель может включать наличные, облигации, акции, недвижимость и биткоин, и каждый играет свою роль. Наличные дают ликвидность и стабильную номинальную стоимость, акции — долю в прибыли компаний, облигации — доход и диверсификацию, а биткоин — доступ к дефицитному цифровому активу с высокой потенциальной доходностью и высоким риском.
Деньги сверх страхового лимита — отдельная проблема. Человек с €500 000 может распределить застрахованные депозиты по нескольким банкам, поскольку лимит ЕС действует на один банк. Биткоин не становится заменой наличных с низким риском только потому, что остаток превысил лимит. Важно и то, о какой криптовалюте речь: биткоин, Ethereum, долларовый стейблкоин и новый мемкоин несут совершенно разные риски. Мелкие монеты могут потерять 99%, утратить ликвидность, быть заброшенными, взломанными или исключенными из листинга, тогда как у биткоина более долгая история и глубже ликвидность.
За 20 лет ни один вариант не гарантирует покупательную способность. Наличные медленно разрушаются инфляцией, а биткоин может сильно вырасти, застояться или упасть — и нет никаких обещаний, что будущие покупатели заплатят больше.
Итог
Криптовалюта безопаснее, чем деньги в банке? Для денежных сбережений, резервных фондов и денег, нужных в ближайшие годы, — нет. Надлежащим образом застрахованный банковский депозит значительно безопаснее. В ЕС застрахованные депозиты, как правило, гарантируются до €100 000 на вкладчика на банк; в США застрахованные депозиты обычно покрываются до $250 000 на вкладчика, на застрахованный банк, на категорию владения. У криптовалют нет сопоставимой общей гарантии. Биткоин может резко упасть, ключи могут быть утеряны, биржи — обанкротиться, кошельки — скомпрометированы. По оценке Chainalysis, в 2025 году в результате взломов было украдено $3,4 млрд, а мошенничество могло стоить около $17 млрд за тот же год.
Тем не менее биткоин в самостоятельном хранении устраняет зависимость от коммерческого банка. Это дефицитный, глобально передаваемый актив, который ни один центральный банк не может создать по своему усмотрению. Это может делать его полезным как долгосрочная инвестиция или защита от некоторых рисков финансовой системы.
Пример с €50 000
Предположим, у человека есть €50 000. В банке сумма остается в пределах гарантии €100 000, сохраняет номинальную стоимость и может приносить проценты, а главной долгосрочной угрозой является инфляция. В биткоине на аппаратном кошельке нет банковского риска — но стоимость может стать €75 000, €100 000 или €200 000, либо упасть до €35 000 или €20 000, а владелец должен обеспечить сохранность ключей. На бирже держатель принимает ценовой риск биткоина плюс риск биржи. Для сохранения капитала на год-два у банка большое преимущество по безопасности.
Для большинства людей лучший путь — использовать оба инструмента по их сильным сторонам: держать краткосрочные и резервные деньги на защищенных депозитах, а вкладывать в биткоин или другую криптовалюту лишь ту сумму, которая выдержит крупные колебания. Банки, как правило, безопаснее для сохранения нужных вам денег. Биткоин может предложить больший потенциал роста и большую финансовую независимость. Это полезные качества, но они не тождественны безопасности.
Эта статья носит исключительно информационный характер и не является финансовой рекомендацией.
Источники
- Европейский союз: правила защиты депозитов
- Банк Португалии: гарантирование депозитов
- Федеральная корпорация страхования депозитов (FDIC): страхование вкладов
- FDIC: Dissecting Depositor Flight, 2026
- FDIC: Уроки региональных банкротств банков 2023 года
- Financial Conduct Authority: риски инвестирования в криптоактивы
- Chainalysis: кражи криптовалют в 2025 году достигли $3,4 млрд
- Chainalysis: Crypto Crime Report 2026: мошенничество
- Fidelity Digital Assets: Signals Report Q2 2026
- Fidelity Digital Assets: закончился ли четырехлетний цикл биткоина?
Эта статья основана на материале, впервые опубликованном на Blockonomi.

