Индикаторы делового цикла: промышленное производство превзошло консенсус при стагнации реальных розничных продаж
Ключевые выводы
- •По новейшим месячным данным промышленное производство превысило консенсус-прогнозы, тогда как выпуск в обрабатывающей промышленности совпал с ожиданиями.
- •Номинальные розничные продажи превысили оценки, но с поправкой на инфляцию продажи остались практически неизменными, а показатель без АЗС снизился при дефлировании по базовому ИПЦ.
- •Рассмотренные индикаторы — это совпадающие показатели, отслеживаемые Комитетом по датировке делового цикла NBER — академическим органом, официально определяющим даты рецессий и подъемов в США.
- •Расхождение между номинальными и реальными розничными продажами показывает, что превышение прогнозов по расходам может отражать рост цен, а не увеличение объема проданных товаров.
- •Данные о розничных продажах представляют собой предварительные оценки Census и, подобно месячным индексам производства и ВВП, будут пересмотрены в последующих публикациях, поэтому первоначальная картина может измениться.
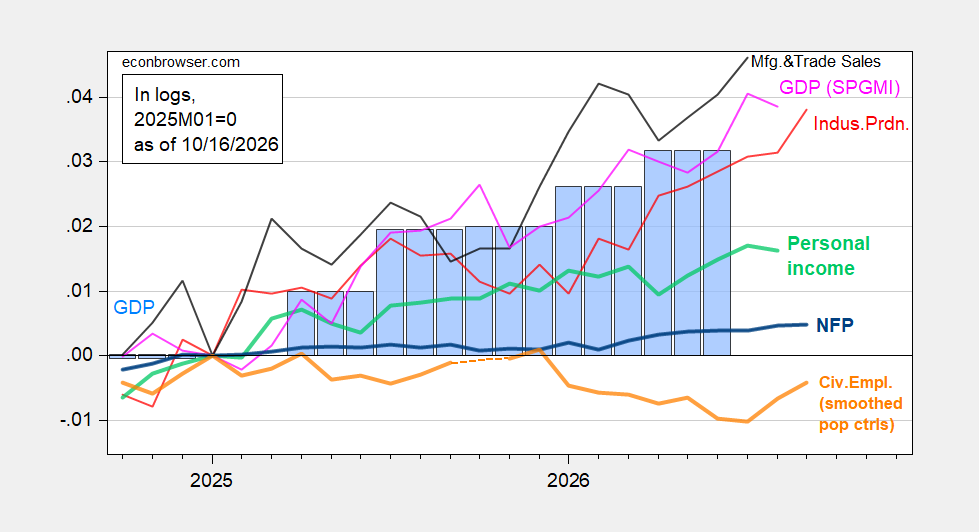
Последний обзор индикаторов делового цикла США на Econbrowser показывает, что промышленное производство оказалось выше консенсус-прогнозов, а выпуск в обрабатывающей промышленности совпал с ожиданиями. Номинальные розничные продажи также превысили оценки, однако после поправки на инфляцию потребительских цен продажи остались близкими к неизменным, а продажи без АЗС в реальном выражении снизились при дефлировании по базовому ИПЦ. Набор данных охватывает месячный ВВП за август наряду с новейшими публикациями по производству в обрабатывающей промышленности и розничным продажам.
Материал отслеживает месячные ряды, за которыми внимательно следит Комитет по датировке делового цикла (BCDC) Национального бюро экономических исследований (NBER) — академический орган, официально определяющий даты рецессий и подъемов в США. Эта система опирается на совпадающие показатели активности — индикаторы, которые движутся вместе с экономикой в целом, а не предвосхищают развороты, включая занятость в несельскохозяйственном секторе, гражданскую занятость, реальные личные доходы без трансфертов, промышленное производство и реальные продажи в производстве и торговле.
На рисунке 1 представлены эти базовые агрегаты: занятость в несельскохозяйственном секторе (NFP) (жирный синий), гражданская занятость со сглаженными поправками на население (жирный оранжевый), промышленное производство (красный), личные доходы без текущих трансфертов в цепном выражении в долларах 2017 года (жирный светло-зеленый), продажи в производстве и торговле в цепном выражении в долларах 2017 года (черный) и месячный ВВП в цепном выражении в долларах 2017 года (розовый), при этом ВВП показан синими столбцами. Все ряды выражены в логарифмах и нормализованы к 2025M01=0. Источники: BLS через FRED, BLS, ФРС, третья оценка BEA за 2026Q2 и индекс месячного ВВП S&P Global Market Insights — ранее выпускавшийся Macroeconomic Advisers и IHS Markit — из релиза от 9/2/2026, а также расчеты автора.
Рисунок 2 расширяет панель индикаторов: гражданская занятость, приведенная к концепции NFP, со сглаженными поправками на население, включая экспериментальные поправки для 2025 года (жирный оранжевый), производство в обрабатывающей промышленности (красный), занятость в частном несельскохозяйственном секторе по ADP (светло-зеленый), реальные розничные продажи, дефлированные по ИПЦ (черный), индексы грузовых перевозок (коричневый) и совпадающий индекс в цепном выражении в долларах 2017 года (розовый), при этом валовой внутренний продукт (GDO, среднее ВВП и валового внутреннего дохода) показан синими столбцами. Все ряды также нормализованы в логарифмах к 2025M01=0. Источники включают BLS, ADP через FRED, данные штатных совпадающих индексов Филадельфийской ФРС и ранних бенчмарк-пересмотров, Бюро транспортной статистики, ФРС через FRED и третью оценку BEA за 2026Q2.
На потребительском фронте рисунок 3 сопоставляет розничные продажи, дефлированные по общему ИПЦ (синий), с продажами без АЗС, дефлированными по базовому ИПЦ (красный), оба ряда — в логарифмах с индексацией к 2026M02=0, на основе данных Census и BLS через FRED и расчетов автора. График подчеркивает центральное наблюдение материала: хотя номинальные расходы превысили ожидания, розничные продажи с поправкой на инфляцию остались практически неизменными, а показатель без АЗС в реальном выражении в действительности снизился. Разрыв между номинальными и реальными данными показывает, почему экономисты дефлируют продажи по индексам потребительских цен: такая корректировка отделяет рост долларовой стоимости расходов от роста объема проданных товаров, поэтому номинальное превышение отражать более высокие цены, а не увеличение товарооборота.
Для справки: промышленное производство ежемесячно публикует Совет управляющих ФРС, данные о розничных продажах поступают из предварительных оценок Бюро переписи населения, при этом реальные показатели рассчитываются с использованием ценовых индексов BLS, а отчет ADP о занятости служит индикатором частного сектора занятости. Предварительные оценки — это первое чтение Бюро переписи за данный месяц, которое пересматривается в последующих публикациях; аналогичным образом обновляются месячные индексы производства и ВВП, поэтому будущие значения этих рядов покажут, насколько устойчивой окажется первоначальная картина. Экономисты следят за этими высокочастотными рядами, чтобы оценить, на каком этапе делового цикла находится экономика.
Полный анализ, включая все графики, доступен на Econbrowser: Индикаторы делового цикла: промышленное производство выросло, розничные продажи стагнируют.

