Hut 8 на звонке за III квартал рассказала о смене стратегии в пользу аренды ИИ-дата-центров
Ключевые выводы
- •Hut 8 заключила контракты на 949 мегаватт IT-мощностей, которые, как ожидается, принесут около 27 млрд долларов базового дохода за срок аренды от 15 до 17 лет.
- •Контрактные мощности базируются на площадках River Bend в Луизиане и Beacon Point в Техасе; первые поставки дата-залов запланированы на II квартал 2027 года, а первая очередь Beacon Point последует в III квартале 2027 года.
- •Девелоперский пайплайн компании составляет 7 859 мегаватт, из которых 1 330 мегаватт в настоящее время находятся в стадии строительства.
- •Финансирование включает облигации проектного уровня без регресса на 7,5 млрд долларов и новую старшую обеспеченную возобновляемую кредитную линию на 1,07 млрд долларов.
- •Выручка за III квартал 2026 года снизилась до 71,1 млн долларов с 83,5 млн долларов годом ранее, при этом скорректированная EBITDA выросла до 33 млн долларов с 30,5 млн долларов.
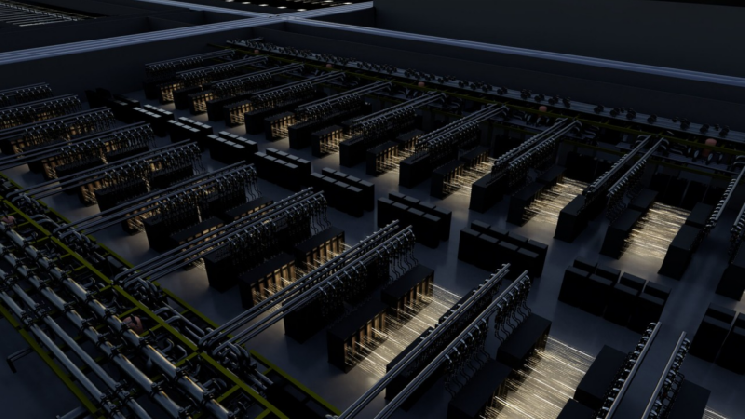
Hut 8 заработала имя на майнинге биткоина. Однако последний звонок о результатах указывает на то, что компания теперь хочет быть известна как арендодатель.
4 ноября 2026 года Hut 8 Corp. (NASDAQ: HUT) на звонке о результатах за III квартал 2026 года описала стратегию, превращающую ее энергетические активы в долгосрочные договоры аренды ИИ-дата-центров. Руководство представило модель энергетической инфраструктуры «энергия прежде всего», построенную вокруг кампусов гигаваттного масштаба, где майнинг больше не позиционируется как основной бизнес.
Этот разворот отражает более широкую тенденцию в майнинговой отрасли: операторы, обладающие большими электрическими нагрузками и подключениями к сети, обнаружили, что их площадки востребованы разработчиками ИИ и HPC, ищущими мощности, которые можно масштабировать. Это также меняет структуру доходов: вместо доходов, зависящих от цены биткоина и сложности сети, контрактные кампусы приносят плановые арендные платежи, распределенные более чем на десятилетие.
Компания сообщила, что заключила контракты на 949 мегаватт IT-мощностей, которые, как ожидается, принесут около 27 млрд долларов базового дохода за срок аренды от 15 до 17 лет.
Два кампуса составляют основу контрактных мощностей
Контрактные мощности расположены на двух площадках: River Bend в Луизиане и Beacon Point в Техасе. Beacon Point достигла полной коммерциализации в третьем квартале, то есть все ее мощности теперь обеспечены подписанными клиентами.
Аренда ориентирована на арендаторов в сфере ИИ и высокопроизводительных вычислений (HPC).
График поставок все еще требует терпения. Hut 8 планирует первые поставки дата-залов на River Bend во II квартале 2027 года, а первая очередь Beacon Point последует в III квартале 2027 года.
Более широкий девелоперский пайплайн сейчас составляет 7 859 МВт, из которых 1 330 МВт в настоящее время находятся в стадии строительства. Компания также подчеркнула экономически эффективные проекты в рамках всех объектов.
Как Hut 8 финансирует строительство
Строительство ИИ-кампусов такого масштаба обходится дорого, и Hut 8 полагается на структурированное финансирование. Компания привлекла облигации на 7,5 млрд долларов, привязанные к проектам, включая River Bend и первую очередь Beacon Point.
Этот долг оформлен как проектное финансирование без регресса, то есть кредиторы, как правило, рассчитывают на погашение из отдельного проекта, а не из компании в целом. Подобные структуры распространены в крупной инфраструктурной застройке, где долг соизмеряется с конкретным активом, а не с корпоративным балансом.
Hut 8 также закрыла новую старшую обеспеченную возобновляемую кредитную линию на 1,07 млрд долларов.
Свою роль играет и биткоин. Hut 8 провела выкуп акций примерно на 250 млн долларов, частично профинансированный продажей около 3 100 биткоинов, а также расширила лимит выкупа до 1 млрд долларов.
Квартальные показатели
Переход виден в отчете о прибылях и убытках. Выручка за III квартал 2026 года составила 71,1 млн долларов по сравнению с 83,5 млн долларов в III квартале 2025 года. Скорректированная EBITDA выросла до 33 млн долларов с 30,5 млн долларов годом ранее.
Этот период отражает компанию между двумя моделями: заявленная выручка по-прежнему отражает существующие операции, тогда как контрактный арендный доход, привязанный к River Bend и Beacon Point, начнет поступать только после запланированных поставок дата-залов в 2027 году.
Риски и ориентиры для отслеживания
Риски сохраняются. Цифра около 27 млрд долларов — это ожидаемый доход, распределенный по контрактам сроком более десятилетия, а первые поставки все еще запланированы на 2027 год. Задержки строительства, перерасход средств или проблемы с арендаторами могут сдвинуть эти сроки. Облигации на 7,5 млрд долларов также добавляют значительный уровень долговой нагрузки, даже несмотря на то, что она изолирована на уровне проектов.
Стоит следить и за разрывом в мощностях: 1 330 МВт в стадии строительства уже превышают 949 МВт законтрактованных, а пайплайн в 7 859 МВт еще больше.
Ключевые ориентиры включают поставку River Bend во II квартале 2027 года, передачу первой очереди Beacon Point в III квартале 2027 года, объявления о новых договорах аренды, а также то, какую часть оставшихся биткоин-резервов компания решит сохранить.

