Горячий CPI закрыл один спор. Неделя 43 проверяет путь к встречам G3
Ключевые выводы
- •Пакет данных Китая 19 октября — ВВП за III квартал, промышленное производство, розничные продажи и инвестиции в основной капитал — даст первую проверку того, может ли внутренний спрос впитать недавний скачок цен производителей.
- •Быстрые PMI Японии, еврозоны, Великобритании и США 23 октября покажут, подтверждает ли глобальная широта спроса липкие цены перед встречами G3.
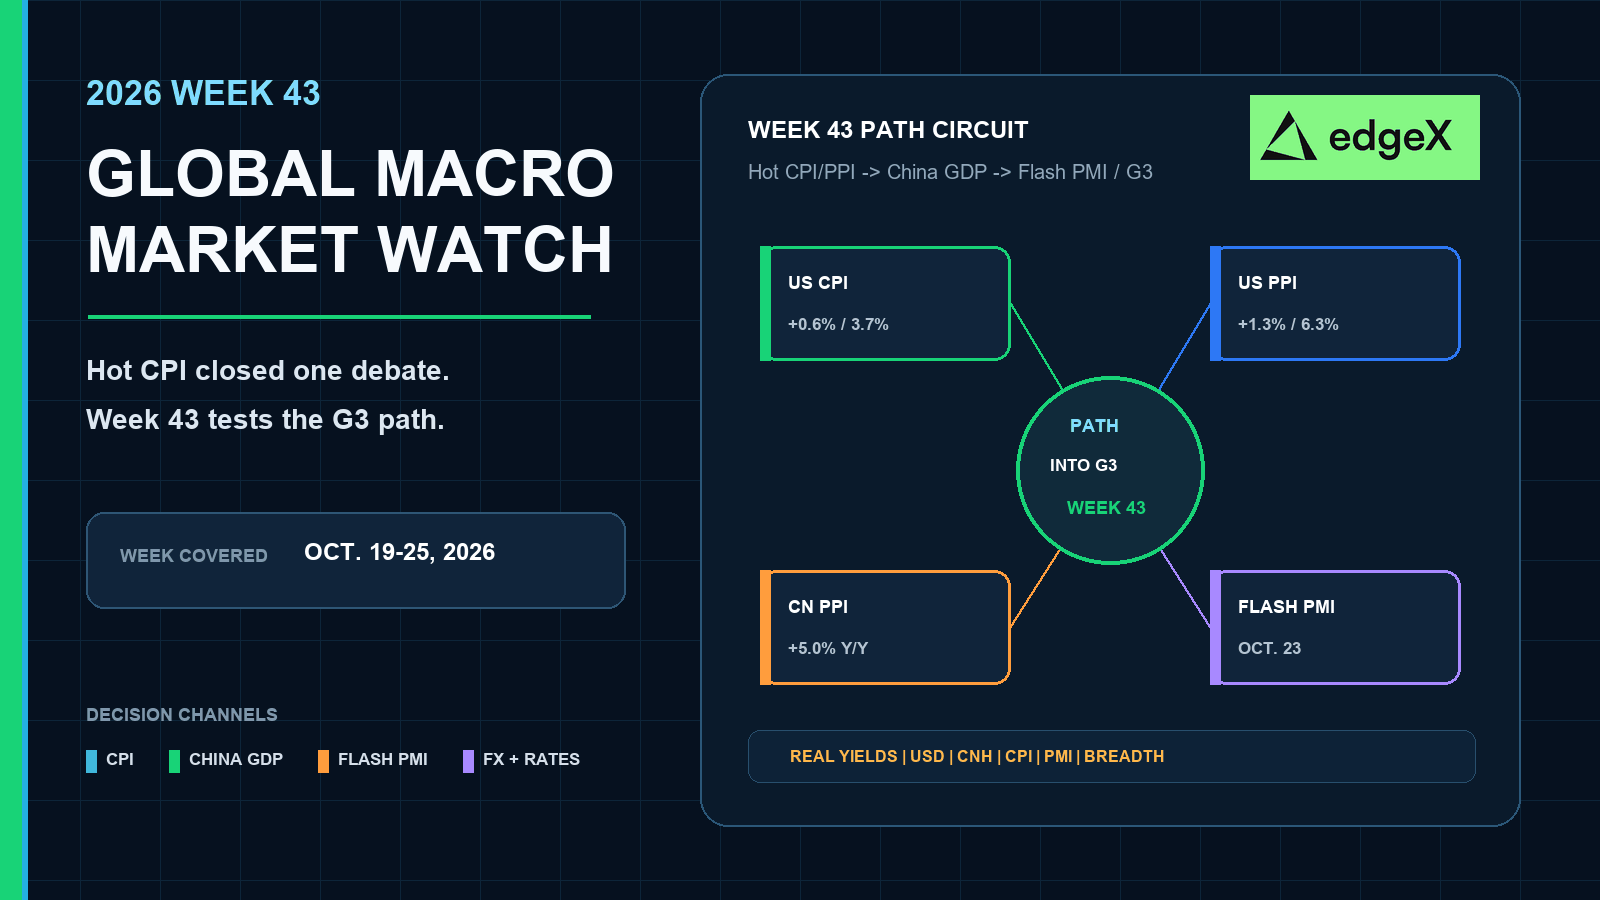
- •Неделя 42 заложила горячую ценовую базу: CPI США вырос на 3,7% в годовом выражении, PPI США — на 6,3%, цены производителей Китая подскочили на 5,0% при умеренной потребительской инфляции в 0,9%.
- •Европа сочетает слабое промышленное производство с инфляцией HICP 3,8%, а экспортные и импортные цены Японии остались твёрдыми, даже когда внутренний CGPI охладился за месяц.
- •Если данные роста Китая и кластер PMI ослабнут вместе, рынки могут возродить дебаты о паузе в политике до встреч FOMC, ЕЦБ и Банка Японии 28–30 октября.
Краткий ответ
Торгуйте неделю 43 как неделю подтверждения широты роста, а не как повтор отчёта по CPI. Держите дюрацию и циклические активы на минимуме, пока пакет данных Китая по активности за 19 октября и быстрые PMI 23 октября не покажут, подтверждает ли спрос горячий ценовой импульс к кластеру встреч G3 28–30 октября. Если рост в Китае удержится и PMI останутся твёрдыми, ценовая липкость остаётся базовым сценарием. Если оба показателя ослабнут вместе, рынок сможет вновь открыть сценарий паузы — но только после провала широты, а не раньше.
Почему неделя 43 — это неделя глобального пути
Ценовой спор из неполной недели 42 уже учтён. Слабый рынок труда США охладил опасения по найму. Затем потребительские и производственные цены США, скачок цен производителей Китая, всё ещё горячие торговые цены Японии и слабая промышленность Европы при липкой инфляции оформили глобальный раскол: активность выглядит неровной, цены не выглядят мягкими. Это исходная позиция. Это не задача недели 43.
Задача недели 43 — подготовка пути к встречам G3 в конце октября. Трейдерам нужна рабочая карта по четырём регионам, а не заметка только по Китаю и не второе эссе об инфляции в США. Пакет Китая 19 октября — первая проверка роста. Кластер быстрых PMI 23 октября затем проверит, разрешат ли Япония, Европа, Великобритания и США одно и то же противоречие слабой активности / липких цен в одном направлении. Практический вопрос глобален: поддерживает ли широта спроса липкие цены к встречам FOMC, ЕЦБ и Банка Японии, или рост ослабнет достаточно во всех регионах, чтобы вновь открыть сценарий паузы?
Глобальный макрокалендарь недели 43
| Дата | Регион | Запланированное событие | Почему трейдеры должны готовиться |
|---|---|---|---|
| 19 окт | Китай | ВВП за III квартал; промпроизводство, розничные продажи, инвестиции в основной капитал за сентябрь | Первая проверка спроса против горячих цен производителей |
| 19 окт | Великобритания | Индекс потребительских настроений | Ранний сигнал доверия домохозяйств перед днём PMI в Европе |
| 23 окт | Япония | Быстрый PMI | Проверяет, есть ли активность за горячими экспортными ценами |
| 23 окт | Еврозона / Германия / Франция | Быстрый PMI | Проверяет, стабилизируется слабая промышленность или продолжает проседать |
| 23 окт | Великобритания | Быстрый PMI | Связывает спрос Великобритании с европейским сигналом |
| 23 окт | США | Быстрый PMI | Проверяет, сосуществуют ли слабый труд и твёрдые расходы |
| 28–30 окт | Смежность G3 | FOMC, ЕЦБ, Банк Японии; ВВП/PCE США 29 октября | Пункт назначения пути недели 43, а не центральное событие этой недели |
США: готовим слабый труд против всё ещё открытого спроса
Вопрос для решения
Для США неделя 43 — не о повторе CPI. Обновления потребительских и производственных цен уже вышли. Живой вопрос — начнёт ли слабый труд давить на спрос до FOMC, или широта расходов всё ещё сосуществует с липкими ценами к американскому быстрому PMI 23 октября.
Как оценивать американский сегмент
Готовьте неделю вокруг сосуществования, а не ностальгии по выходу CPI. Розница охладилась по сравнению с прошлым месяцем без обвала, а вторичные сводки показывают, что расходы вне автомобилей и бензина замедляются сильнее, чем заголовок. Если американский быстрый PMI удержится, липкие цены остаются поддержанными спросом. Если PMI развернётся, пока труд остаётся слабым, дебаты о паузе вернутся даже без нового дня CPI. Слабый труд сам по себе больше не является достаточным прикрытием для дюрации.
| Подготовка США к неделе 43 | За чем следить | Подтверждающий сценарий | Провальный сценарий |
|---|---|---|---|
| Учтённые цены | CPI/PPI уже горячие | Базовый сценарий липких цен остаётся актуальным | Отступает только при провале широты роста |
| Фон спроса | Розница всё ещё открыта после более холодного контрольного сигнала | Расходы могут сосуществовать со слабым трудом | Расходы на топливо начинают вытеснять спрос |
| Быстрый PMI США 23 окт |
против слабых зарплатных списков
| Сосуществование сохраняется до FOMC | Слабый труд начинает бить по выпуску |
Европа и Великобритания: готовим слабые фабрики против липкой инфляции
Вопрос для решения
Европа входит в неделю 43 с противоположной стороны того же раскола. Промышленное производство было слабым, с концентрацией слабости в товарах для дома, а не в тотальном останове. При этом инфляция в еврозоне остаётся достаточно липкой, так что слабая активность не дала лёгкой дезинфляционной истории. Потребительские настроения Великобритании 19 октября и быстрые PMI Европы/Великобритании 23 октября проверят, стабилизируется ли этот микс.
Как оценивать европейский сегмент
Готовьте Европу как проблему широты и состава. Инвестиционные товары держались лучше недолговечных потребительских товаров, и результаты стран неравномерны. Один слабый национальный PMI — недостаточно, чтобы объявить континент сломанным; один твёрдый выпуск — недостаточно, чтобы объявить инфляционное давление мёртвым. Если кластер PMI Европы стабилизируется, путь ЕЦБ остаётся ограниченным ценами даже при слабой промышленности. Если PMI снова развернутся, Европа становится самым явным сценарием слабой активности в миксе недели 43.
| Подготовка Европа / Великобритания | За чем следить | Подтверждающий сценарий | Провальный сценарий |
|---|---|---|---|
| Учтённая позиция | Слабое промпроизводство рядом с липким HICP | Тот же глобальный раскол, что и в США | Слабая активность по-прежнему не покупает дезинфляцию |
| Настроения Великобритании 19 окт | Мост доверия домохозяйств | Спрос не обваливается к дню PMI |
ослабевает до европейских PMI
| PMI Европы / Великобритании 23 окт | Стабилизация фабрик против нового снижения | Слабая промышленность перестаёт ухудшаться | Слабость товаров для дома распространяется |
Япония: готовим горячие торговые цены против активности
Вопрос для решения
Подготовка Японии к неделе 43 начинается с торговых цен, а не со слабого внутреннего заголовка PPI. Внутренний CGPI охладился за месяц, но экспортные и импортные цены остались достаточно твёрдыми, чтобы встреча Банка Японии в конце октября оставалась актуальной. Японский быстрый PMI 23 октября должен показать, стоит ли за этим внешним ценовым жаром активность.
Как оценивать японский сегмент
Не считайте более мягкий внутренний PPI всей японской историей. Мягкие продовольственные и топливные входные цены объясняют большую часть месячного облегчения CGPI, тогда как экспортные цены сохраняли внешний канал горячим. Если быстрый PMI Японии удержится, устойчивость торговых цен всё ещё подкреплена активностью к окну Банка Японии. Если он просядет, Япония станет ранним предупреждением, что горячие торговые цены опережают спрос. Поскольку Япония публикует данные первыми 23 октября, слабое открытие может окрасить восприятие PMI Европы и США ещё до их выхода.
| Подготовка Японии к неделе 43 | За чем следить | Подтверждающий сценарий | Провальный сценарий |
|---|---|---|---|
| Учтённый микс CGPI | Внутреннее охлаждение, горячие торговые цены | Окно Банка Японии остаётся актуальным | Один слабый внутренний PPI вопрос не решает |
| Активность, связанная с экспортом | Электроника и торговый импульс | Активность подтверждает внешний ценовой жар | Торговые цены растут при ослабевающем спросе |
| Японский быстрый PMI 23 окт | Первая проверка широты в Азии | Задаёт твёрдый тон дня PMI | Слабое открытие рано бьёт по глобальному циклическому бета |
Китай: готовим рост против горячих цен производителей
Вопрос для решения
Китай — один крупный рычаг недели 43, а не вся статья. Рынок уже знает, что потребительская инфляция осталась умеренной, тогда как цены производителей подскочили. 19 октября ответит, может ли внутренний спрос сосуществовать с этим производственным импульсом.
Как оценивать китайский пакет
Оценивайте микс, а не одну строку ВВП. Рост за III квартал, промышленное производство, розничные продажи и инвестиции в основной капитал за сентябрь вместе скажут, падает ли производственный ценовой шок на экономику, которая всё ещё движется. Твёрдый пакет поддерживает давление на промышленные маржи, чувствительность CNH и сырьевой спрос к дню PMI; мягкий пакет говорит, что тот же выход PPI — скорее театр шока предложения, чем подтверждение спроса. Прочтение Китая также задаёт передачу эстафеты Европе и США.
| Подготовка Китая к 19 окт | За чем следить | Бычий сценарий | Медвежий сценарий |
|---|---|---|---|
| ВВП III квартала | Рост всё ещё впитывает производственный жар? | Спрос подтверждает липкие цены | Мягкая посадка при горячем PPI |
| Промпроизводство за сентябрь | Фабричный момент против сжатия маржи | Промышленность продолжает работать | Выпуск прогибается под издержками |
| Розница / инвестиции в основной капитал | Последействие домохозяйств и инвестиций | Широта роста сохраняется | Внутренний спрос угасает к G3 |
Подготовка позиционирования к встречам G3 в конце октября
Неделя 43 — не неделя встреч. Это неделя, которая оценивает глобальный путь к встречам. Это значит, что позиционирование должно оставаться условным, пока не выйдут данные Китая и кластер PMI по нескольким регионам.
Если Китай и широта PMI подтвердят спрос, липкие цены остаются актуальными: доходности на коротком конце и доллар поддержаны, дюрационно-перегруженный рост уязвим, нефть и промышленные металлы спрашиваются. Если оба ослабнут, дебаты о паузе вернутся, и риск стоит снизить до заявлений. Смешанный случай сложнее: твёрдый Китай при слабых западных PMI поддерживает сырьевые товары, пока дюрация остаётся нервной; слабый Китай при твёрдых PMI США возвращает бремя на внутренний спрос. Вторичные ориентиры FedWatch вокруг дедлайна всё ещё оставляли заметный шанс повышения 28 октября и высокий шанс хотя бы ещё одного шага до конца года. Это рыночная окраска, а не основной якорь, но она объясняет, почему проверки глобального роста важны в первую очередь.
| Микс недели 43 | Крипто | Акции | Сырьевые товары | Валюты и ставки |
|---|---|---|---|---|
| Горячие цены + твёрдый Китай/PMI | Бета BTC/ETH — только на просадках; игнорировать чисто ликвидностные сделки | Предпочитать качественные балансы дюрационно-перегруженному росту | Держать нефть/промышленные металлы поддержанными; следить за трещинами переработки | USD и доходности короткого конца остаются востребованными; кривой трудно бычьо ускоряться |
| Горячие цены + слабый Китай/PMI | Сначала risk-off; снижать бета, пока широта не стабилизируется | Поворот к защитным секторам и генераторам денежного потока | Энергетика может оставаться твёрдой, пока циклические шатаются | Поддержка качественного USD; вред для EM и высокобетовых валют |
| Мягкие цены + слабый рост | Ставка на облегчение политики снова становится доступной | Дюрация и рост могут получить спрос | Раскол металлов: золото вверх, промышленные мягко | Доходности короткого конца падают; USD избирательно мягче |
| Мягкие цены + твёрдый рост | Лучший risk-on микс при подтверждении | Широкий аппетит к риску улучшается | Сбалансированный спрос на сырьевые товары | Давление медвежьего уплощения ослабевает |
Что подтвердит сигнал недели 43?
Неделя 43 подтвердит липко-ценовой путь к G3, если сойдутся три вещи: пакет Китая 19 октября покажет рост, удерживающийся против горячего производственного ценового импульса; кластер быстрых PMI 23 октября удержит США и еврозону выше застоя, не потеряв связанного с экспортом момента Японии; и рыночное ценообразование перестанет считать слабые зарплатные списки прикрытием для паузы, пока глобальная широта роста сохраняется. Путь провалится, если активность Китая сильно недобьёт и быстрые PMI развернутся одновременно. Тогда горячие сентябрьские цены станут запаздывающим шоком, а не живой историей спроса, и встречи 28–30 октября вновь откроют дебаты о паузе.
Обзор недели 42: слабый труд встретил более горячие цены
Неделя 42 всё ещё не завершена на момент дедлайна 16 октября, но решающая последовательность уже на ленте. Слабый труд снизил один риск роста для политики. Затем глобальный ценовой комплекс поднял другой. Это позиция, которую наследует неделя 43. Это не сам прогноз недели 43.
Неделя открылась в Азии с CGPI Японии. Внутренние цены производителей охладились за месяц, что на первый взгляд выглядело как облегчение. Торговые цены не подыграли. Экспортные и импортные цены остались достаточно твёрдыми, чтобы встреча Банка Японии в конце октября оставалась актуальной, поэтому Япония вошла в остаток недели как история внешних цен, а не мягкой цепочки.
Затем 14 вышел основной глобальный инфляционный пакет. Американский CPI ускорился, причём энергоносители делали громкую работу, тогда как база и жильё отказались давать чистый пропуск. В тот же день Китай показал умеренную потребительскую инфляцию рядом с резким скачком цен производителей. Этот раскол имел значение немедленно: Китай не экспортировал панику потребительского CPI, но и перестал выглядеть лёгким источником облегчения по ценам производителей.
15 октября завершил набор подтверждений. Розничные продажи США удержались достаточно, чтобы спрос остался открытым против слабых зарплатных списков. PPI США взлетел и расширил ценовой импульс за пределы потребительской полки. Промышленное производство еврозоны снова просело, со слабостью, сконцентрированной в товарах для дома, при этом инфляция оставалась достаточно липкой, чтобы слабые фабрики не покупали лёгкую дезинфляционную историю.
Вместе причинный канал ясен. Слабый труд снизил один политический риск. Ценовой комплекс недели 42 поднял другой во всех регионах. Энергетика вела в США, база не обвалилась, производственный сектор Китая разогрелся, торговые цены Японии остались твёрдыми, а Европа сохранила слабую промышленность рядом с липкой инфляцией. Рынок всё ещё может спорить, как быстро угаснет энергетический шок. Но нельзя спорить, что неделя закрыла глобальные инфляционные дебаты в мягкую сторону.
Незавершённые пункты 16–18 октября — финальные детали CPI еврозоны, торговые цены США и промышленное производство — могут уточнить историю. Маловероятно, что они её перевернут до проверок роста 19–23 октября. Поэтому этот обзор фиксирует главные заголовки, не притворяясь, что неделя 42 уже закрыта, и поэтому неделя 43 должна перейти от подтверждения цен к подтверждению широты спроса.
| Учтённая позиция недели 42 | Доказательства | Что наследует неделя 43 |
|---|---|---|
| CPI США | +0,6% / +3,7%; бензин +9,1%; база +0,3%; жильё +0,4% | Ценовой испуг уже подтверждён |
| PPI США | +1,3% / +6,3%; товары +2,6%; upstream всё ещё горячий | Риск переноса всё ещё актуален |
| Спрос США | Розница +0,8%; слабые зарплатные списки учтены | Спрос открыт, но топливо может вытеснять |
| Раскол Китая | CPI +0,9%; PPI +5,0%; закупки +6,9% | Умеренный CPI, облегчения по ценам производителей нет |
| Япония / Европа | CGPI охладился м/м, но торговые цены горячие; промпроизводство еврозоны слабое рядом с HICP 3,8% | Тот же глобальный раскол вне США |
Торгуйте с преимуществом
На быстрорастущих рынках исполнение важно не меньше направления. Поэтому всё больше трейдеров обращаются к децентрализованным площадкам, таким как edgeX, для торговли перпетуалами и спотом.
В отличие от традиционных централизованных платформ, edgeX построен вокруг самохранения: вы сохраняете контроль над активами и сами подтверждаете движение средств. Для активных трейдеров это существенное преимущество: доступ к рынку без передачи custody бирже.
edgeX также сочетает ключевые преимущества DeFi с торговым опытом, рассчитанным на серьёзное исполнение. Платформа делает акцент на глубокой ликвидности, высокоскоростном матчинге ордеров и низкой проскальзывании, помогая трейдерам оставаться отзывчивыми в волатильных условиях. Поддержка высокого плеча даёт опытным участникам рынка больше гибкости в выражении макро-взглядов и управлении рисками.
Помимо исполнения, децентрализованная торговая инфраструктура может предлагать структурные преимущества: большую прозрачность, верификацию на блокчейне и меньшую зависимость от централизованных посредников. Для трейдеров, которым важна производительность без отказа от контроля, эта модель всё привлекательнее.
edgeX создан для этого баланса: объединяя профессиональный торговый опыт с основными принципами децентрализованных рынков.
Трейдеры, желающие изучить более капиталоэффективный самохранилищный способ торговли, могут подробнее ознакомиться с edgeX.
Часто задаваемые вопросы
К чему трейдерам готовиться на неделе 43?
К глобальному пути к G3: пакет Китая по ВВП и активности 19 октября, затем кластер быстрых PMI 23 октября по Японии, Европе, Великобритании и США. Эти данные оценят, поддерживает ли широта спроса липкие цены к встречам 28–30 октября.
Является ли неделя 43 ещё одной инфляционной неделей?
Нет. Основные обновления CPI и PPI США уже вышли. Неделя 43 — неделя подготовки глобального пути. Прогнозная работа — это широта роста по нескольким регионам, а не повтор отчёта по CPI.
Зачем пересматривать неделю 42, если она не закончена?
Потому что решающие ценовые данные недели 42 — это исходная позиция, а не прогноз. Слабый труд встретил более горячие цены в США, Китае, Японии и Европе. Неделя 43 должна проверить, подтверждает ли спрос этот импульс. Оставшиеся пункты 16–18 октября — незавершённая смежность.
Какой выход недели 43 самый важный?
Пакет Китая 19 октября — первый, так как он проверяет спрос против горячего производственного ценового импульса. Кластер быстрых PMI 23 октября — второе необходимое подтверждение по Японии, Европе, Великобритании и США.
Как трейдерам относиться к встречам 28–30 октября на этой неделе?
Как к пункту назначения, а не главному событию. Задача недели 43 — оценить глобальный путь к этим встречам. Не забегайтеерёд перед заявлениями G3, опираясь только на ценовые данные недели 42.

