Grey запускает зарплатный счет Paycheck для удаленных сотрудников на фоне приближения к 5 млрд долларов совокупного оборота
Ключевые выводы
- •Grey запустила Paycheck — зарплатный счет для специалистов, получающих доход в долларах США, фунтах стерлингов и евро, — на конференции TechCabal Moonshot 2026.
- •Компания обработала почти 5 млрд долларов совокупного объема платежей более чем по 40 млн транзакций для свыше 3 млн пользователей в 70 странах.
- •Держатели зарплатных счетов Paycheck получают стартовую годовую ставку 3% по сбережениям, а также привилегии вроде 1% кэшбэка за траты по карте, eSIM-пакетов данных и предстоящих физических карт в долларах США.
- •Grey оценивает кредитоспособность на основе регулярности доходов клиентов и не несет риска на собственном балансе, работая с лицензированными кредиторами для поэтапных запусков с учетом юрисдикций.
- •Grey Business, запущенное в начале 2026 года, превысило 100 млн долларов обработанного объема и способствовало общему росту TPV на 170–175% в годовом исчислении.
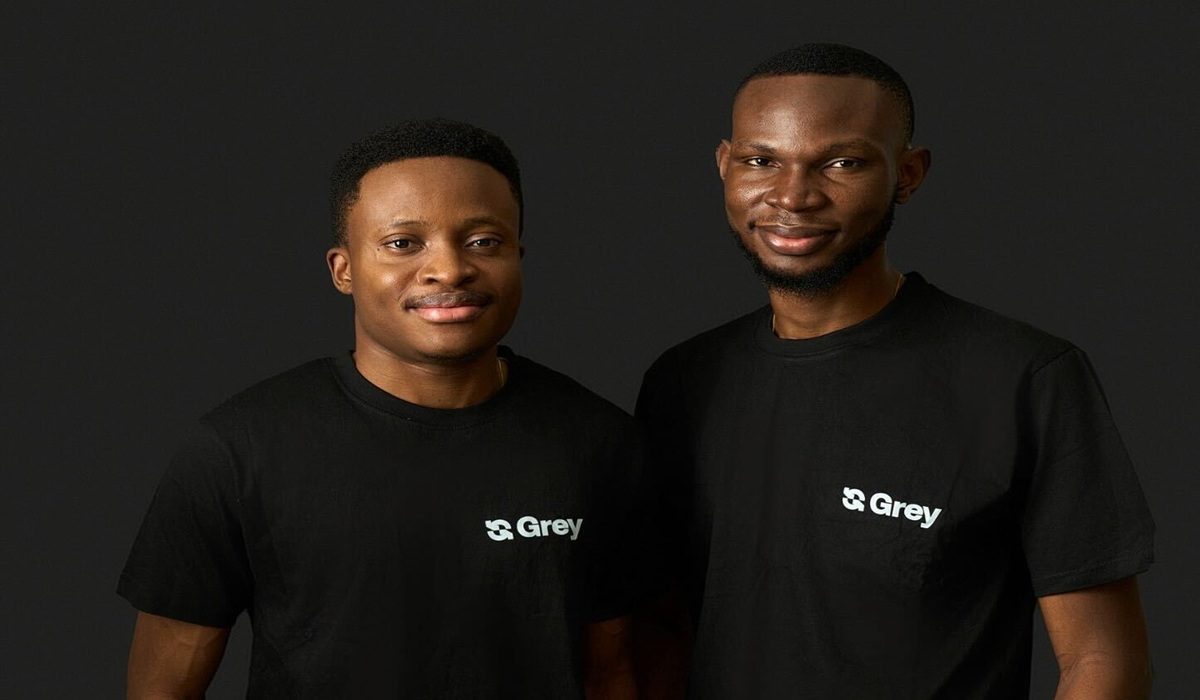
Африканская компания в сфере трансграничных платежей Grey запустила Paycheck — специализированный зарплатный счет для специалистов, получающих доход в долларах США, фунтах стерлингов и евро, — стремясь стать основной финансовой операционной системой, где удаленные сотрудники сберегают, занимают и тратят средства.
Идореньин «Иди» Обонг, генеральный директор и сооснователь поддерживаемого Y Combinator стартапа, представил продукт на сцене флагманской конференции TechCabal Moonshot 2026 в среду. Одновременно он сообщил, что Grey тихо обработала почти 5 млрд долларов совокупного объема платежей (TPV) — кумулятивный показатель стоимости всех обработанных транзакций, а не выручки, — более чем по 40 млн транзакций для свыше 3 млн пользователей в 70 странах. Обонг основал компанию вместе с операционным директором Джозефом Феми Агедо.
Запуск означает осознанный разрыв с моделью, определявшей африканские трансграничные финтехи последние пять лет. Получал ли инженер-программист из Лагоса или продуктовый дизайнер из Найроби зарплату в долларах, фунтах или евро, поведение пользователей оставалось неизменным: как только иностранный счет был оплачен, пользователь конвертировал твердую валюту и выводил средства на счет в местный коммерческий банк. Платформы наращивали внушительные валовые объемы транзакций за счет валютных спредов, но практически не удерживали долгосрочный депозитный остаток. Ключевой доклад Обонга был нацелен именно на то, чтобы покончить с этим рефлексом «транзитной трубы».
«Когда мы начинали Grey, это был чистый продукт для обмена валюты», — рассказал Обонг в эксклюзивном интервью Technext сразу после своего выступления. «Затем мы развили его до того, что он собой представляет сегодня, и мы очень сознательно стремились не быть транзитным звеном».
Если официальное объявление о запуске акцентирует автоматическую сортировку зарплаты, прием входящих платежей без комиссий, ежемесячные розыгрыши призов и приоритетную поддержку, то беседа с Обонгом выявила куда более глубокую архитектурную стратегию. За потребительскими привилегиями стоит рассчитанный заход в алгоритмическое кредитное андеррайтинг-оценку, партнерства по кредитованию вне баланса, выпуск физических карт и замкнутую рельсовую систему выплат «бизнес — бизнес — потребитель».
Решение проблемы кредитной «слепой зоны» удаленных сотрудников
На развивающихся рынках удаленные технические специалисты и цифровые креаторы находятся в странном финансовом парадоксе. Они часто зарабатывают в иностранной валюте кратно больше местных корпоративных зарплат, однако местные коммерческие банки и традиционные кредитные бюро зачастую их «не видят». Поскольку их поступления проходят по офшорным финтех-рельсам, а не по местным зарплатным схемам, получить местный кредит или даже простой овердрафт практически невозможно. Именно на этом разрыве и строится Grey: платформа, принимающая зарплату, владеет историей доходов, которую традиционный андеррайтинг никогда не видит.
«Проблема, которую мы наблюдали, в том, что люди, использующие наш продукт для получения зарплат, зачастую не имеют доступа к кредиту», — объяснил Обонг. «Почему? Потому что стандартные кредитные бюро редко имеют возможность оценивать иностранную валюту через другой банк. И это те данные и интеллект, которые мы строили последние шесть лет, чтобы оценивать клиентов лучше, чем кто-либо другой».
Однако андеррайтинг удаленных сотрудников несет очевидный структурный риск: глобальная гиг-работа и офшорные контракты могут внезапно прекращаться, а циклы выставления счетов колеблются. Когда Technext спросил, как собственный «income intelligence» Grey отличает стабильную удаленную зарплату от волатильной фриланс-подработки, Обонг провел четкую грань между Paycheck как слоем сортировки зарплат и базовым механизмом кредитного скоринга.
«Во-первых, нам нужно отделить Paycheck от нашего кредитного продукта», — уточнил он. «Paycheck — это сервис для наемных сотрудников, где мы предлагаем им привилегии в дополнение к получению зарплаты. Одна из этих привилегий — более высокие ставки по сбережениям; другая — кредит».
Чтобы оценить риск внезапной потери контракта или нерегулярных поступлений, Grey относится к своей внутренней бухгалтерской книге как к высокочастотному анализатору банковских выписок. Решение об андеррайтинге определяет регулярность доходов клиента, а не размер отдельного платежа.
«Наши данные позволяют нам проводить андеррайтинг этих клиентов, чтобы понимать, какой риск и экспозицию они могут взять на себя при получении кредита или овердрафта в Grey», — объяснил Обонг. «Это как в любой другой кредитной компании, куда вы отправляете банковскую выписку, и частота ваших доходов говорит о склонности к риску этой компании. Если клиент получает зачисления каждый месяц, это более подходящий клиент. Ему можно предоставить больший кредит, чем тому, кто менее регулярен».
Кредитование на развивающихся рынках за последнее десятилетие усмирило десятки хорошо финансируемых финтехов из-за валютных несоответствий и высоких ставок дефолтов. Вместо того чтобы превратить Grey в кредитора на собственном балансе за одну ночь, Обонг подтвердил, что на этом этапе компания полностью оберегает собственный капитал.
«Мы не берем на себя никакого риска на наш баланс, предлагая этот продукт, и именно поэтому мы работаем с очень надежными кредитными партнерами для предоставления этого сервиса», — сказал он. «Это похоже на то, как когда мы начинали Grey и хотели предоставлять банковские услуги. Мы сами не банк; мы не начали сразу выпускать собственные счета от своего имени. Нам пришлось идти через партнера, начать выстраивать это, а потом уже гораздо позже задуматься о владении инфраструктурой. Здесь мы смотрим на тот же подход».
Передача основного риска признанным кредитным партнерам позволяет Grey не замораживать собственную ликвидность и не увязать в получении банковских лицензий по каждой стране. Поскольку кредитные и процентные продукты подпадают под строгие правила по ценным бумагам и кредитованию на разных территориях, Обонг отметил, что и кредитные, и доходные функции будут развертываться поэтапно, с учетом юрисдикций, вместе с лицензированными местными партнерами.
Создание причин остаться
Чтобы деньги оставались в приложении, пользователям нужны ощутимые причины не выводить средства сразу после поступления платежа. За несколько недель до Moonshot Grey выпустила Pouch — функцию, позволяющую пользователям разделять средства на целевые накопительные «ведерки». С Paycheck компания добавляет стартовую годовую процентную ставку 3% по сбережениям для держателей зарплатных счетов, тогда как пользователи без Paycheck получают 2%.
Эта доходность появляется в макроусловиях, где доходность казначейских облигаций США — привычная база для сбережений в долларах — все еще превышает 4%, что ставит вопрос: способна ли стартовая ставка сама по себе изменить укоренившиеся привычки вывода средств. Ответ Grey — широта охвата, а не единственный крючок: помимо 3% по сбережениям, Paycheck включает 1% кэшбэка баллами за траты по карте, eSIM-пакеты данных для международных путешественников, доступы в коворкинги, варианты криптоинвестиций в отдельных юрисдикциях, а также предстоящие физические пластиковые и металлические карты в долларах США.
«Мы считаем, что одной вещи недостаточно; мы строим целостную экосистему», — сказал Обонг. «Возьмем клиента, живущего в Лагосе, в Нигерии, и работающего на американскую компанию. Он получает зарплату и решает отправить деньги семье в другую страну или отложить 20% зарплаты и получать на них проценты. Если он путешествует, он может использовать карту Grey, чтобы оплатить авиабилет, и подключить eSIM от Grey по прибытии в новую страну. Если выплата задержалась и ему нужен кредит, чтобы быстро решить проблему, мы можем предложить ему этот кредит. Цель — присутствовать на каждом важном этапе взаимодействия с нашими клиентами».
Касательно логистики доставки пластиковых и металлических карт по Африке, Латинской Америке и Юго-Восточной Азии — вертикали, известной внезапными остановками банков-спонсоров и высокими курьерскими расходами, — Обонг подчеркнул мультипартнерскую избыточность.
«У нас несколько банковских партнеров и несколько карточных партнеров, потому что мы не хотим, чтобы наши клиенты оказались в затруднительном положении», — сказал он. «Что касается стоимости, доставка карты может что-то стоить, но мы позаботимся о том, чтобы это было в рамках доступных цен для наших клиентов, где бы они ни находились в мире».
Grey Business ускоряется за 100 млн долларов
Возможно, самый показательный показатель, озвученный в среду, — динамика Grey Business, подразделения для бизнеса. Запущенное в начале 2026 года, оно обработало 61,4 млн долларов за первые четыре месяца и теперь превысило 100 млн долларов суммарного обработанного объема, помогая разогнать общий рост TPV компании до 170–175% в годовом исчислении. Этот всплеск подпитывают стартапы с венчурным финансированием, мостящие офшорный капитал в местные операционные расходы, и торговые МСП, подключающиеся к недавно запущенным рельсам выплат в китайских юанях (RMB).
«Grey Business должна была появиться у нас как компании гораздо раньше», — отметил Обонг. «Типичный сценарий — технологический стартап, получивший финансирование, чьи повседневные расходы должны быть в местной валюте. Мы предоставляем им этот мост. И очень важны выплаты в RMB, которые мы запустили по запросу клиентов. Сегодня мы видим, что клиенты используют наши RMB-выплаты для расчетов с поставщиками».
Замкнутый зарплатный цикл
Если поставить рядом возможности Grey Business по массовым выплатам более чем в 170 странах и потребительские зарплатные счета Paycheck, вырисовывается куда более крупная стратегическая картина: самодостаточная платежная сеть, устраняющая сторонних посредников вроде Deel или Wise и обходящая комиссии корреспондентских банков. Когда Обонга спросили, является ли построение этого замкнутого цикла выплат «бизнес — бизнес — потребитель» конечной целью, он не колебался.
«Это и есть цель», — сказал он. «Потому что уже сегодня у нас есть компании, которые платят сотрудникам и через Grey Personal. Так что это рельсы и коридор, которые мы намерены активно развивать в ближайшие недели и месяцы».
Эти обязательства дают наблюдателям конкретный чек-лист на ближайшие месяцы: темпы развития зарплатного коридора Grey-to-Grey, юрисдикции, где пройдут поэтапные запуски кредитных и доходных продуктов, и скорость доставки физических карт пользователям в Африке, Латинской Америке и Юго-Восточной Азии.
Шесть лет спустя после старта под названием Aboki Africa Grey больше не довольствуется ролью моста между иностранными работодателями и местными банковскими счетами. Сочетая казначейские рельсы для бизнеса с кредитованием и доходностью, обеспеченными зарплатой, Обонг делает ставку на то, что следующие 5 млрд долларов не просто пройдут через Grey — они останутся там.

