Grayscale называет цены на биткойн «убедительными точками входа», но данные показывают ограниченный спрос на токены
Ключевые выводы
- •Глава исследований Grayscale Зах Пандл заявил, что падение биткойна примерно на 17% в ноябре до отметки около 64 000 долларов создаёт убедительные точки входа для средне- и долгосрочных инвесторов.
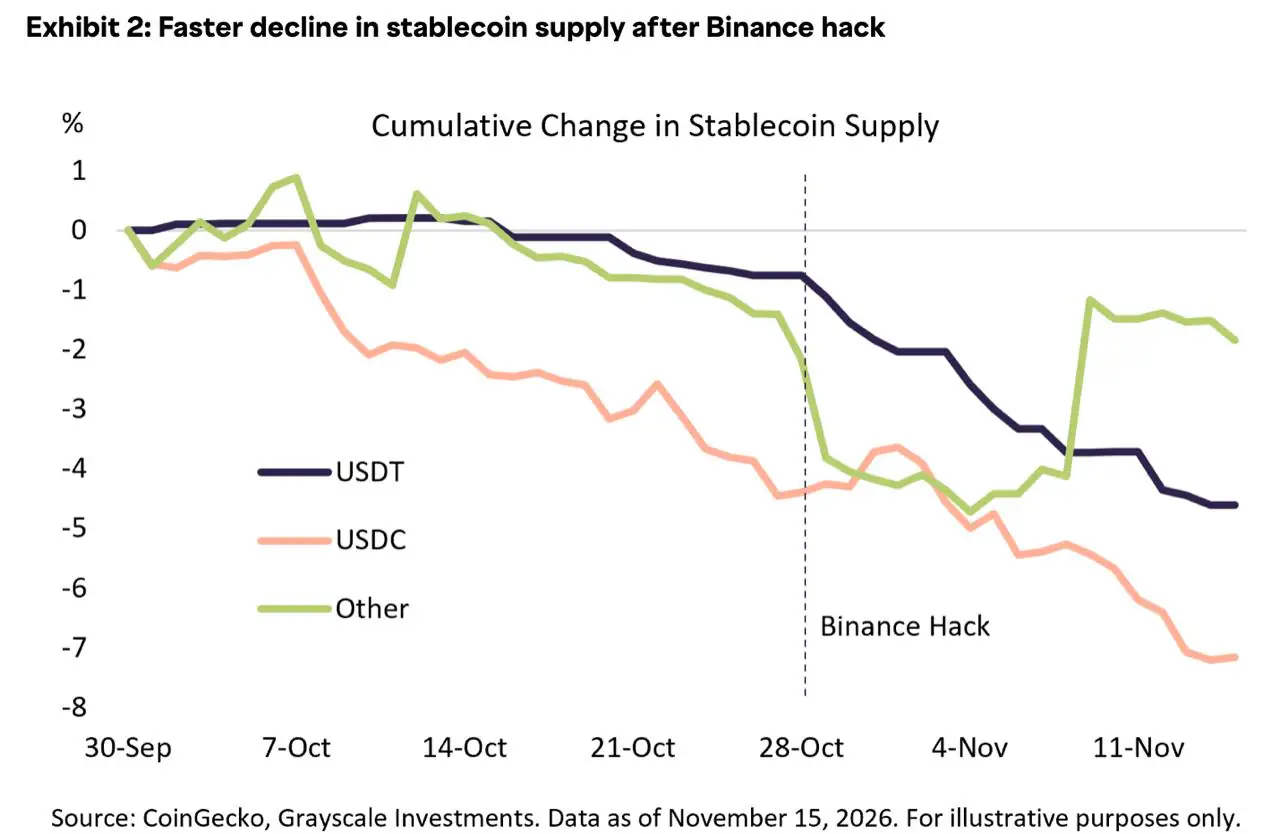
- •Пандл объяснил распродажу прежде всего оттоком из стейблкойна USDC, ускорившимся после взлома Binance 29 октября, а также переливом продаж из ИИ-акций.
- •iShares Bitcoin Trust от BlackRock зафиксировал чистое погашение примерно 49,8 миллиона акций, или около 28 000 BTC, за 11 торговых дней, превратив крупнейший биткойн-фонд в нетто-продавца во время спада.
- •Обращение USDC упало с примерно 73 миллиардов долларов 8 октября до 67,9 миллиарда к 12 ноября, что подтверждает чистые погашения, но не раскрывает, куда ушли доллары.
- •Действующий сервис токенизированных депозитов DBS и JPMorgan перемещает банковские балансы в блокчейне с ограниченным доступом, не затрагивая BTC, ETH или SOL, и не создаёт спроса на публичные криптоактивы.
Зах Пандл, глава исследований криптоактивного управляющего Grayscale, написал в записке от 16 ноября, что падение биткойна примерно на 17% до отметки около 64 000 долларов в первые две недели ноября создало «убедительные точки входа» для средне- и долгосрочных инвесторов. За тот же период взвешенный по рыночной капитализации индекс Crypto Sectors от Grayscale упал примерно на 18%.
Пандл утверждал, что институциональное внедрение остаётся устойчивым. Этот взгляд совпал с анонсом DBS о запуске действующего трансграничного сервиса совместно с блокчейн-платформой JPMorgan Kinexys, позволяющего институтам перемещать токенизированные депозиты в долларах США — банковские балансы, записанные на блокчейн-рельсах, — между Сингапуром и Соединёнными Штатами круглосуточно.
Оба события можно назвать институциональным внедрением криптовалют, но они связаны с разными формами спроса. Сервис DBS-JPMorgan перемещает банковские депозиты и не требует от институтов покупки криптоактива. Поэтому ноябрьские данные требуют различения между банковскими депозитами, стейблкойнами, сетевыми токенами и самим биткойном.
Диагноз Пандла и то, чего в нём не хватает
Пандл определил две основные причины падения рынка. Первая — отток из стейблкойнов. Предложение USDC, долларового стейблкойна, выпускаемого Circle, начало сокращаться в начале октября, причём темп падения ускорился после взлома Binance 29 октября. Пандл интерпретировал это как временное изъятие средств из криптовалют инвесторами из-за проблем с безопасностью, а не как утрату доверия к регулируемым стейблкойнам.
Вторая причина — перелив от акций ИИ-компаний. Растущие портфели часто держат криптовалюту вместе с производителем чипов Nvidia и другими ИИ-акциями, поэтому снижение риска в таких портфелях может привести к продажам в обеих областях. Пандл также указал на структурную связь: ИИ и криптовалюты конкурируют за энергетические мощности, при этом многие биткойн-майнеры сейчас продают вычислительные мощности ИИ-компаниям. Поэтому ослабление инвестиций в ИИ может затронуть инфраструктурный уровень биткойна.
Технические факторы усилили давление. 12 ноября биткойн закрылся ниже своей 200-дневной скользящей средней — уровня долгосрочного тренда, который следящие за трендом фонды часто считают сигналом к продаже. Падение цен привело к ликвидации позиций с плечом на бессрочных фьючерсах, а значительная часть продаж пришлась на выходные, когда стаканы заявок менее ликвидны.
Пандл также написал, что отток из крипто-ETF внёс вклад в падение, но не выглядел экстремальным. Его более широкий фундаментальный аргумент опирается на институциональное внедрение стейблкойнов и токенизированных активов, а также на продолжающийся спрос на альтернативные средства сбережения на фоне постоянного дефицитного финансирования.
Эти события важны, но не доказывают, что институты покупали именно те активы, чьи цены упали. Корпоративный казначей, внедряющий блокчейн-расчёты, выбирает операционный инструмент, а управляющий фондом, продающий биткойн, меняет портфель. Эти решения касаются разных активов и не компенсируют друг друга. Сервис может использовать банковские депозиты, долларовый стейблкойн, нативный токен сети или биткойн, причём каждая схема создаёт отдельный тип покупателя.
Токенизированные депозиты удерживают доллары внутри банков
Анонс DBS связывает DBS Token Services с правами доступа сети Blockchain Deposit Account Kinexys, а расчёты координирует Partior. Сервис обслуживает только доллары США. Ant International — первый клиент, использующий его для управления казначейством в реальном времени между структурами в Сингапуре и Соединённых Штатах.
Переводы между блокчейн-счетами и обычными текущими депозитными счетами по-прежнему приостанавливаются на три часа субботскими днями. Банки заявили, что работают над устранением этого перерыва. Сервис описан в анонсе DBS.
Каждый баланс в этой системе — это депозитное обязательство DBS или JPMorgan. Ни один этап процесса не затрагивает BTC, ETH или SOL, и никакая комиссия не оплачивается публичным токеном. Рамочная схема, анонсированная банками в ноябре 2025 года, действительно предполагала депозитные токены JPMorgan на Base — публичной сети второго уровня Ethereum, что могло бы направить часть расчётов через публичный блокчейн. Однако запущенный год спустя сервис работает в сети с ограниченным доступом.
Это тот тип внедрения, который Пандл называет благоприятной тенденцией, и это событие реально. Однако для держателей публичных криптоактивов его прямая ценность ограничена: оно нормализует блокчейн-расчёты внутри регулируемого банкинга, не создавая покупателей токенов, которыми они владеют. Coindoo ранее сообщал о запуске переводов токенизированных долларов JPMorgan-DBS.
Использование публичных сетей не равно существенному спросу на токены
Публичные сети отличаются тем, что за использование нужно платить нативным активом сети. Согласно документации Solana по комиссиям, базовая комиссия составляет 5 000 лампортов за подпись, или 0,000005 SOL; лампорт — минимальная единица SOL. Половина комиссии сжигается, половина уходит валидатору.
При стоимости SOL в низких 80-х долларов 12 ноября базовая комиссия составляла около четырёх сотых цента. Перевод USDC на 10 миллионов долларов с одной подписью обошёлся бы отправителю в долю цента в SOL плюс любую выбранную приоритетную комиссию.
Таким образом, механизм, необходимый для аргументации Пандла, существует в публичных сетях, но его масштаб определяется количеством транзакций и перегрузкой сети, а не переводимой долларовой суммой. Circle сообщила об объёме операций с USDC на блокчейне в 13,9 триллиона долларов в третьем квартале. Почти никакая часть этой суммы не требовала конвертации в сетевой токен для перемещения.
Стоимость транзакций, их количество и расходы на комиссии — три разных показателя. Только расходы на комиссии напрямую отражают спрос на нативную монету сети.
Данные по акциям IBIT показывают погашения биткойн-фонда
У биткойна нет сопоставимого механизма комиссий. Его инвестиционный аргумент в этом контексте основан на дефицитности и распределении средств сбережения, поэтому релевантным доказательством является изменение объёмов хранения BTC.
Фонд с физическим обеспечением, такой как iShares Bitcoin Trust (IBIT) от BlackRock, даёт прямую оценку, если используются правильные данные. Торговля акцией IBIT на Nasdaq не перемещает биткойн; только создание или погашение корзин акций меняет объём хранения фонда.
В 10-Q фонда за третий квартал, поданном в SEC, указано 1 434 080 000 акций в обращении на 31 октября. Страница продукта iShares показывала 1 384 280 000 акций 16 ноября. Каждая корзина из 40 000 акций была обеспечена 22,64 BTC.
Разница представляет собой чистое погашение около 49,8 миллиона акций, или примерно 28 000 BTC, покинувших фонд за 11 торговых дней. Это составило около 3,5% фонда.
Цена биткойна упала на 17%, в то время как объём хранения фонда сократился на 3,5%. Таким образом, крупнейший в мире биткойн-фонд оказался нетто-продавцом, что противоречит идее о широком «покупке на спаде» институтами через ETF. Однако объём продаж был недостаточно велик, чтобы объяснить всё движение рынка.
Эти цифры поддерживают взгляд Пандла на то, что предельный продавец находился на рынках фьючерсов с плечом и споте, а не преимущественно в ETF. Они также показывают, что институциональное внедрение, на которое опирается его тезис — стейблкойны и токенизированные депозиты, — не привело к измеримым покупкам биткойна в рассматриваемый период.
Сокращение USDC подтверждает погашения, но не их направление
Страница прозрачности Circle отдельно публикует эмиссию, погашения и обращение, что позволяет проверить первое объяснение Пандла.
Обращение USDC составляло примерно 73 миллиарда долларов 8 октября, 70 миллиардов 29 октября и 67,9 миллиарда 12 ноября. Падение представляло собой сокращение примерно на 7% за пять недель, с ускорением темпа после инцидента с Binance. Это совпало с описанной Пандлом картиной. Средний показатель Circle за третий квартал составил 73,3 миллиарда, поэтому ноябрьская цифра существенно ниже среднего уровня квартала.
Данные подтверждают чистое погашение: больше USDC было возвращено в Circle за доллары, чем эмитировано заново. Они не показывают, куда ушли эти доллары. Погашение из-за перераспределения средств казначейством биржи в сторону USDT на данных Circle выглядит так же, как погашение инвестором, уходящим из криптовалют.
Интерпретация Пандла о том, что это движение отражает выход средств, согласуется с цифрами, но не доказана ими. Отчёт Coindoo о том, что «покупка на спаде» сопровождается изъятием долларов из криптовалют, показывает, что эти два процесса могут происходить одновременно.
Неверно было бы прибавить сокращение USDC к оттоку из ETF и снижению балансов бирж и назвать сумму «капиталом, уходящим из криптовалют». Эти три ряда данных перекрываются. Инвестор, погасивший USDC и использовавший доллары для покупки акций IBIT у другого держателя, отражается как отток из стейблкойна, но не обязательно как отток из ETF. Каждый показатель отвечает на свой вопрос, и их следует рассматривать рядом друг с другом, а не суммировать.
Данные, которые могли бы поддержать или ослабить аргумент о точках входа
Аргумент о точках входа был бы поддержан, если бы количество акций IBIT в обращении вернулось выше 1,43 миллиарда — уровня на 31 октября — до годового отчёта фонда.
Он также был бы поддержан, если бы обращение USDC восстановилось до 70 миллиардов долларов на еженедельной странице Circle к середине декабря, с превышением эмиссии над погашениями.
Аргумент был бы ослаблен вторым подряд месяцем чистых погашений IBIT при продолжении анонсов о банковской токенизации. Такое сочетание показало бы, что внедрение и спрос на публично торгуемые криптоактивы оставались несвязанными.
Что могло бы усилить аргумент Grayscale
Записка Пандла адресована средне- и долгосрочным инвесторам и не утверждает, что рынок достиг дна. Более сильная версия его аргумента — та, при которой внедрение доходит до покупаемых активов: чистые создания акций фонда, восстанавливающие объём хранения, устойчивое использование публичных сетей с достаточно значимым спросом на комиссии и эмиссия USDC.
Приведённые цифры соответствуют указанным датам и получены из Grayscale, DBS, документов SEC, iShares, Circle и документации Solana. Они могли измениться с момента публикации. Криптоактивы волатильны, и инвесторы могут потерять часть или весь свой капитал. Эта статья носит исключительно информационный характер и не является инвестиционной, финансовой или торговой рекомендацией.

