Переживет ли пост-хайковое «переваривание» PCE, прибыли Китая и сентябрьскую занятость на 40-й неделе?
Ключевые выводы
- •Федеральная резервная система 16 сентября повысила ставку на 25 базисных пунктов до диапазона 3,75%–4,00% — впервые более чем за три года, а рынки закладывают дальнейшее ужесточение в 2026 году.
- •Розничные продажи США в августе выросли на 1,2% при росте базовых продаж на 1,4%, а импортные цены прибавили 7,0% год к году — максимальный годовой рост с августа 2022 года.
- •Промышленное производство США в августе не изменилось, не оправдав ожиданий роста на 0,3%: manufacturing снизился на 0,3%, а загрузка мощностей осталась на уровне 76,3%.
- •Банк Японии на 38-й неделе повысил ставку на 25 базисных пунктов до 1,25%, а Банк Англии сохранил ставку на уровне 3,75%, что отражает расхождение траекторий центробанков.
- •Августовские данные Китая показали раскол между промышленностью и домохозяйствами: промышленное производство выросло на 5,2% год к году, розничные продажи — всего на 0,4%, а инвестиции в основной капитал снизились на 7,2% с начала года.
Краткий ответ
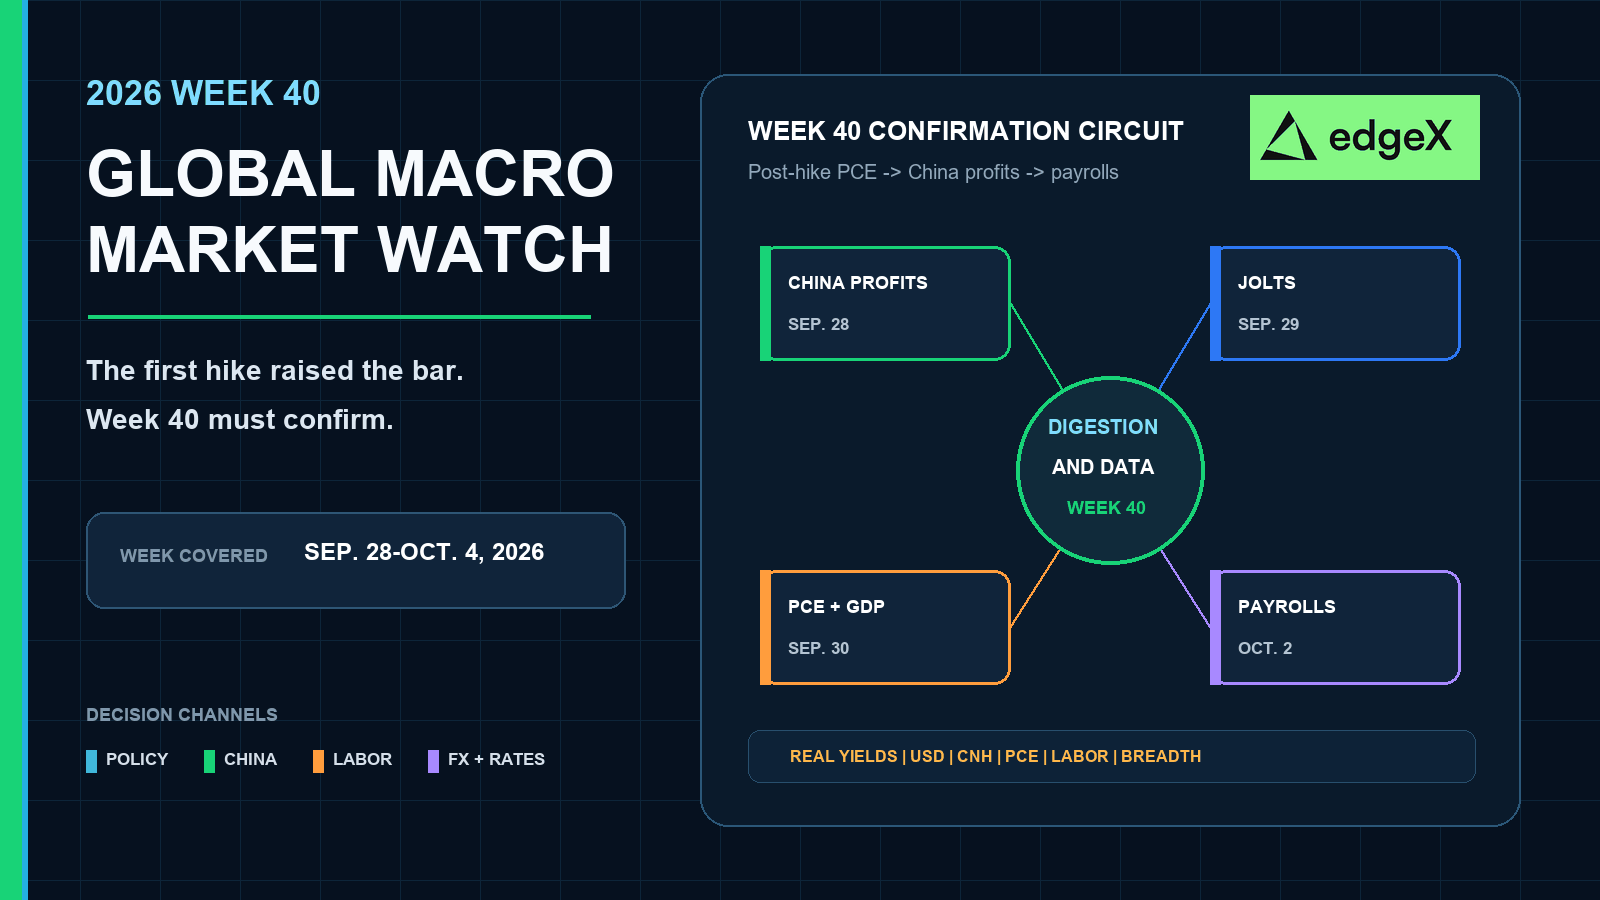
40-я неделя — неделя подтверждения после того, как на 38-й неделе произошло первое повышение ставки ФРС более чем за три года на фоне сильного розничного спроса, стагнации промышленного производства и очередного шага Банка Японии по ужесточению. Сдержанный августовский PCE, прибыли китайской промышленности, не вынуждающие говорить о новом обвале маржи, официальные значения PMI, останавливающие расползание разрыва между промышленностью и домохозяйствами, и отчет по занятости за сентябрь, сохраняющий устойчивость рынка труда без возобновления паники вокруг зарплат, поддержали бы упорядоченную фазу пост-хайкового «переваривания». Более горячий базовый PCE, слабые прибыли или PMI Китая, а также мягкий или перегретый отчет по занятости ужесточили бы финансовые условия через липкие реальные доходности, более крепкий доллар, сужение широты рынка и давление на промышленные сырьевые товары. Завершенные данные 38-й недели уже предупреждали против закладывания как чистой мягкой посадки, так и немедленного краха спроса в окно конца сентября — начала октября.
Почему 40-я неделя — это пост-хайковый тест на подтверждение
38-я неделя объединила решение FOMC, розничные продажи США и цены на импорт, заседание Банка Японии и промышленное производство в одну завершенную последовательность. 39-я неделя задумывалась как первый отрезок «переваривания», но на момент среза 21 сентября эти подтверждающие данные еще не были готовы. 40-я неделя не ждет второго заседания по политике. Она проверяет, переживет ли сигнал о повышении ставки контакт с предпочтительным индикатором инфляции ФРС, контрольными точками по прибылям и PMI Китая и следующим отчетом по рынку труда США.
Позиционирование должно рассматривать эти этапы раздельно. Решение по ставке может переоценить доходности на коротком конце за один день. Устойчивый макрорежим требует подтверждения в PCE, вакансиях, занятости, CNH и марже азиатской промышленности. 40-я неделя создана именно для этого второго этапа.
Раскол 38-й недели уже поднял планку
Повышение ставки FOMC 16 сентября до диапазона 3,75%–4,00%, показанное в календаре FOMC Федеральной резервной системы, сопровождалось в тот же день восстановлением розничных продаж и очередным ускорением импортных цен, а 18 сентября — стагнацией промышленного производства. Такое сочетание оставило рынки с тремя сигналами одновременно: потребительские расходы все еще достаточно силь, чтобы иметь значение, инфляция импортных товаров ускорилась вновь, а промышленное производство больше не подтверждает тот же рост. 40-я неделя должна решить, какой из этих каналов доминирует после первого повышения.
Календарь глобальной макростатистики на 40-ю неделю
| Дата | Регион | Запланированное событие | Почему это важно рынкам |
|---|---|---|---|
| 28 сентября | Китай | Промышленные экономические выгоды / пакет данных о прибылях промышленности | Проверяет, конвертировался ли рост промышленного производства в августе на 5,2% в прибыль или лишь в давление на запасы и цены. |
| 29 сентября | США | JOLTS, август 2026 | Обновляет данные о вакансиях, увольнениях по собственному желанию и напряженности рынка труда после восстановления занятости и первого повышения ставки ФРС. |
| 30 сентября | США | Личные доходы и расходы, август 2026 | Представляет инфляцию PCE — предпочтительный ценовой индикатор ФРС — после CPI, PPI и повышения ставки. |
| 30 сентября | США | Третья оценка ВВП, II квартал 2026 | Перезагружает базовую линию роста перед дебатами о спросе в III квартале. |
| 30 сентября | Китай | Официальные PMI: промышленности, непромышленного сектора и общий | Проверяет, стабилизируется ли разрыв между промышленностью и домохозяйствами после августовского пакета данных об активности. |
| 2 октября | США | Ситуация в сфере занятости, сентябрь 2026 | Первый полный отчет по рынку труда после сентябрьского повышения и августовского всплеска розничных продаж. |
PCE и ВВП перезагружают базовую линию инфляции и роста
Бюро экономического анализа назначило публикацию августовских личных доходов и расходов на 30 сентября, 8:30 по Восточному времени, вместе с третьей оценкой ВВП за второй квартал. Эта пара — самая чистая контрольная точка по инфляции и росту в США на 40-й неделе после последовательности CPI, PPI, розницы и промышленного производства на 38-й неделе.
PCE важна, потому что именно этот показатель ФРС использовала для обоснования первого повышения. Более прохладный базовый PCE после августовского энергетического импульса в CPI и PPI поддержал бы тезис о том, что ценовой шок 38-й недели пока не превратился в широкий потребительский слом. Очередное устойчивое базовое значение после роста розницы на 1,2% и годовой инфляции импортных цен в 7,0% удержало бы реальные доходности и вероятность дальнейших повышений на высоком уровне вплоть до окна FOMC 28 октября.
ВВП пересматривает отправную точку, но сам по себе не определяет трейд 40-й недели
Третья оценка ВВП за II квартал не перепишет сентябрьское повышение, но может изменить то, как рынки оценивают качество спроса перед III кварталом. Более уверенная ревизия усилит историю устойчивости розницы из августа. Более слабая заострит контраст со стагнацией промышленного производства и повысит вероятность того, что трудовые данные 40-й недели станут решающим фактором в оценке «страха за рост».
Кросс-активным трейдерам стоит сопоставлять PCE с долларом и реальными доходностями, а не с открытием какого-то одного индекса. Подтверждение инфляции сильнее всего, когда ставки, валюты и циклические активы движутся синхронно.
JOLTS и занятость проверяют устойчивость рынка труда после повышения
Календарь BLS и инструменты графика публикаций на 2026 год размещают JOLTS за август на 29 сентября, а отчет «Ситуация в сфере занятости» за сентябрь — на 2 октября. Вместе они образуют трудовой мост 40-й недели между первым повышением и следующим заседанием по политике.
JOLTS будут читать по вакансиям и увольнениям по собственному желанию, а не по одному заголовку. Смягчение вакансий на фоне сильной розницы намекало бы, что спрос охлаждается на полях, даже если домохозяйства все еще тратят. Липкие вакансии и высокий уровень увольнений по собственному желанию сохранят обеспокоенность по поводу зарплат и инфляции услуг после сентябрьского шага ФРС.
2 октября — первый полный пост-хайковый вердикт по рынку труда
Сентябрьская занятость выходит после того, как ФРС уже ужесточила политику, а розничные продажи в августе выросли на 1,2%. Рынки будут читать отчет «Ситуация в сфере занятости» по занятости, безработице и средней почасовой оплате в совокупности, а не по одному заголовку. Уверенный отчет по занятости при сдержанном росте зарплат поддержал бы линию мягкой посадки в расколе 38-й недели. Слабый отчет возродил бы оценки страха за рост, даже если PCE лишь умеренно горячая. Перегретый отчет сделает противоположное: укрепит траекторию повышений, поднимет реальные доходности и создаст давление на долгосрочные активы. Подтверждение на 40-й неделе должно проявиться в совместном поведении доходностей на коротком конце, доллара и широты рынка акций, а не в одном заголовке по занятости.
Прибыли и PMI Китая после раскола в данных активности
Календарь Национального статистического бюро Китая на 2026 год ставит промышленные экономические выгоды на 28 сентября, а официальные PMI — на 30 сентября. Это обязательные китайские контрольные точки 40-й недели после того, как пакет данных об активности за август на странице последних публикаций НСБ уже задал базовую линию: промышленное производство +5,2% год к году, розничные продажи +0,4%, инвестиции в основной капитал −7,2% с начала года.
Пакет данных о прибылях 28 сентября проверяет, конвертировалось ли ускорение промышленности в прибыль. Более сильные прибыли без нового обвала розницы поддержали бы сценарий сдерживания для CNH, промышленных металлов и азиатских акций. Очередное сжатие маржи на фоне слабого внутреннего поглощения оставит Азию избирательным риском, даже если PCE США остынет.
Трансмиссия по-прежнему идет через CNH, металлы и прибыли
Официальный PMI 30 сентября затем проверит, стабилизируется ли разрыв между промышленностью и домохозяйствами. Восстановление промышленности, которое просто расширяет разрыв с сектором услуг и внутренним спросом, дисбаланс не исправит. Кросс-активное подтверждение должно проявиться в CNH, меди и сопутствующих промышленных сырьевых товарах, Hang Seng и оншорных циклических акциях, а также в ожиданиях по прибылям транснациональных компаний, привязанных к выручке из Китая. 40-й неделе не нужно, чтобы один китайский показатель доминировал на всех рынках, но прибыли и PMI следует рассматривать как узлы подтверждения, а не как второстепенные детали.
Обзор 38-й недели: ФРС повысила ставку на фоне восстановления розницы и стагнации промышленного производства
38-я неделя, 14–20 сентября, — последний завершенный недельный отрезок, доступный на производственном срезе 21 сентября. Ее ключевой посыл: политика ужесточилась на фоне все еще сильного потребительского рынка, тогда как промышленное производство не подтвердило аналогичный рост.
Неделя сосредоточилась вокруг 16 сентября. Федеральная резервная система повысила диапазон ставки на 25 базисных пунктов до 3,75%–4,00% — первое повышение более чем за три года — и оставила рынки с ценами на дальнейшее ужесточение в 2026 году. В тот же день окно данных графика розничных продаж Бюро переписи населения США показало скачок розничных продаж в августе на 1,2% после пересмотренного июльского снижения на 0,5%, при этом базовые продажи без автомобилей, бензина, стройматериалов и общепита выросли на 1,4%. Индексы импортных и экспортных цен BLS выросли на 0,7% за месяц и на 7,0% за год — максимальный годовой рост с августа 2022 года. Это сочетание облегчило обоснование повышения по причинам спроса и импортных цен еще до выхода промышленного производства.
18 сентября пришел промышленный контраст по данным календаря промышленного производства G.17 ФРС. Совокупное промышленное производство не изменилось, не оправдав ожиданий роста на 0,3%: manufacturing снизился на 0,3%, а коммунальный сектор подскочил на 1,8%. Загрузка мощностей осталась на уровне 76,3%. Та же завершенная неделя принесла также повышение на 25 базисных пунктов до 1,25% от Банка Японии и сохранение ставки Банком Англии на уровне 3,75%. Августовский раскол в данных активности Китая, опубликованный прямо перед FOMC, остался азиатской базовой линией: заводы ускорились, домохозяйства и инвестиции — нет.
К концу 38-й недели рынки несли четыре одновременных сигнала в незавершенный отрезок «переваривания» 39-й недели: потребительский спрос в США все еще крепок, импортная инфляция ускорилась вновь, промышленное производство застопорилось, а крупнейшие центробанки больше не смягчают политику синхронно. Значение 38-й недели для 40-й условно. Сильные розничные продажи и состоявшееся повышение поднимают планку для любого ралли облегчения, зависящего от простого «голубиного» прочтения PCE или занятости. Стагнация промышленного производства и дисбаланс спроса и предложения в Китае оставляют канал страха за рост открытым, если прибыли, PMI или трудовые данные разочаруют.
Кросс-активная карта решений
| Комбинация 40-й недели | Крипто | Акции | Сырьевые товары | Валюты и ставки |
|---|---|---|---|---|
| Сдержанный PCE, стабильные прибыли/PMI Китая, уверенная, но не перегретая занятость | Снижение волатильности ставок и улучшение ликвидности могут поддержать BTC и ETH, если спотовый спрос это подтвердит. | Широта рынка может улучшиться, если циклические секторы и азиатские акции подключатся. | Промышленные металлы выигрывают от сдерживания маржи; золото зависит от реальных доходностей. | USD избирательно ослабевает; волатильность на коротком конце затухает; CNH стабилизируется, если прибыли удержатся. |
| Более горячий базовый PCE после силы розницы и импортных цен 38-й недели | Более высокие реальные доходности и более жесткая ликвидность давят на плечевые криптопозиции. | Долгосрочные и высокобета-акции отстают; качественные защитные активы лидируют. | Золото сталкивается с встречным ветром доходностей; промышленные металлы впитывают процентный риск. | Реальные доходности и USD растут; кривые могут уплощаться в «медвежьем» режиме; шансы повышения в конце октября крепнут. |
| Прибыли или PMI Китая усугубляют разрыв между промышленностью и домохозяйствами | зиатский риск-офф может ударить по высокобета-крипто, даже если доходности США смешанные. | Чувствительные к Китаю транснационалы и промышленные экспортеры отстают. | Медь и родственные металлы слабеют из-за риска снижения спроса; энергетика двусторонняя. | CNH ослабевает; сырьевые валюты расходятся; спрос на защитный USD может сохраняться. |
| Слабая занятость на фоне стагнации промпроизводства при липкой инфляции | Надежда на снижение ставок помогает, только если не доминирует деливеридж. | Ревизии прибылей и риск маржи выходят на первый план; защитные активы обгоняют циклические. | Золото может обогнать промышленные сырьевые товары. | Кривые могут искривляться; неопределенность траектории политики остается высокой по USD и JPY. |
Что подтвердило бы сигнал 40-й недели?
Базовый сценарий — волатильность «переваривания», а не чистый однонаправленный тренд. Подтверждение на 40-й неделе должно проявляться в совместном поведении реальных доходностей, доллара, PCE, JOLTS и занятости, CNH и промышленных металлов. Пост-хайковый рынок, движущий лишь одним классом активов, менее устойчив, чем синхронная корректировка, пережевающая кластер данных с 28 сентября по 2 октября.
Китаю нужен собственный чек-лист. Пакет данных о промышленных прибылях 28 сентября следует читать в контексте августовского раскола активности, а не изолированно. Стабильные или более сильные прибыли без нового обвала PMI поддержали бы сценарий сдерживания. Очередное сжатие маржи на фоне слабого внутреннего спроса оставит Азию избирательным риском. Устойчивый риск-он требует сдержанных пост-хайковых реальных доходностей, неперегретых американских данных по инфляции и труду, а также китайских сигналов, которые не позволят дисбалансу спроса и предложения доминировать над глобальными циклическими активами.
Торгуйте с преимуществом
На быстро движущихся рынках исполнение значит не меньше, чем направление. Именно поэтому все больше трейдеров обращаются к децентрализованным площадкам, таким как edgeX, для торговли бессрочными фьючерсами и спотом.
В отличие от традиционных централизованных платформ, edgeX построен вокруг самохранения: вы сохраняете контроль над активами и сами авторизуете перемещение средств. Для активных трейдеров это дает существенное преимущество: доступ к рынку без передачи custody бирже.
Помимо исполнения, децентрализованная торговая инфраструктура может предложить структурные преимущества: большую прозрачность, верификацию на блокчейне и снижение зависимости от централизованных посредников. Для трейдеров, которые хотят производительности без отказа от контроля, эта модель все привлекательнее.
edgeX создан именно для такого баланса: объединяя профессиональный торговый опыт с ключевыми принципами децентрализованных рынков.
Трейдерам, желающим изучить более капиталоэффективный способ торговли с самохранением, стоит присмотреться к edgeX.
Часто задаваемые вопросы
Какое главное событие 40-й недели глобальной макростатистики?
40-я неделя — это кластер подтверждений, а не неделя одного катализатора. Самый значимый отрезок — с 28 сентября по 2 октября: прибыли китайской промышленности, американские JOLTS, августовский PCE и ВВП за II квартал, официальные PMI Китая и сентябрьская ситуация в сфере занятости — все в контексте первого повышения ставки ФРС на 38-й неделе.
Почему обзор 38-й, а не 39-й недели?
Материал закрывался 21 сентября, когда 39-я неделя еще продолжалась. Предварительные PMI, китайский отчет о ценах средств производства от 24 сентября, международные транзакции BEA и заказы на товары длительного пользования еще не были завершены как готовые недельные результаты. 38-я неделя, 14–20 сентября, была последним завершенным недельным окном и прямо обозначена как таковая.
Почему китайский пакет данных о прибылях 28 сентября важен для всего мира?
Промышленные прибыли связывают загрузку заводов с доходами, CNH, промышленными сырьевыми товарами и ожиданиями по выручке транснациональных компаний. После того как в августе промышленное производство ускорилось при ослаблении розницы и инвестиций, контрольная точка по прибылям проверяет, стабилизируется ли дисбаланс спроса и предложения или ухудшается.
Как PCE может изменить пост-хайковый нарратив?
Августовский PCE — предпочтительный индикатор инфляции ФРС после первого повышения, восстановления розницы и ускорения импортных цен. Уверенное базовое значение может удерживать реальные доходности и шансы повышения в конце октября высокими; более прохладное — поддержать «переваривание», если трудовые данные не перегреты.
Что изменила 38-я неделя для прогноза на 40-ю?
38-я неделя принесла первое повышение ставки ФРС более чем за три года, восстановление розничных продаж на 1,2%, скачок импортных цен на 7,0% год к году, стагнацию промышленного производства и шаг Банка Японии до 1,25%. Эта комбинация подняла планку для простого облегчения политики и сделала подтверждение на 40-й неделе зависимым от PCE, прибылей и PMI Китая и занятости, а не от одной лишь надежды.
Каков конструктивный сценарий 40-й недели?
Конструктивная комбинация — сдержанный августовский PCE, прибыли китайской промышленности и официальные PMI, останавливающие расползание разрыва промышленностью и домохозяйствами, и сентябрьский отчет по занятости, который остается уверенным, не возобновляя панику вокруг зарплат. Подтверждение должно проявиться в избирательном ослаблении доллара, расширении широты рынка акций и большей стабильности промышленных сырьевых товаров.

