Выдержит ли 39-ю неделю переваривание итогов FOMC, заказы на товары длительного пользования и ценовые сигналы Китая?
Ключевые выводы
- •Неделя 39 структурирована как неделя подтверждения, в которой рынки должны проверить — через входящие данные, а не только политические заявления, — могут ли выдержаться послания заседаний FOMC и Банка Японии недели 38.
- •Конечный спрос в PPI за август вырос на 0,4% за месяц и на 5,4% за год, движимый скачком энергетических издержек на 4,2% и взлётом дизельного топлива на 24,1%, при этом CPI удержался на 3,4% год к году с базовой инфляцией 2,4%.
- •Европейский центральный банк повысил ключевые ставки на 25 базисных пунктов 10 сентября, подняв депозитную ставку до 2,50% и снизив шансы на синхронное глобальное смягчение политики.
- •Китайские данные об активности от 15 сентября показали ускорение промышленного производства до 5,2% год к году при замедлении розницы до 0,4% и снижении инвестиций в основной капитал на 7,2% с начала года, оставив заводские маржи под дав издержек на сырьё.
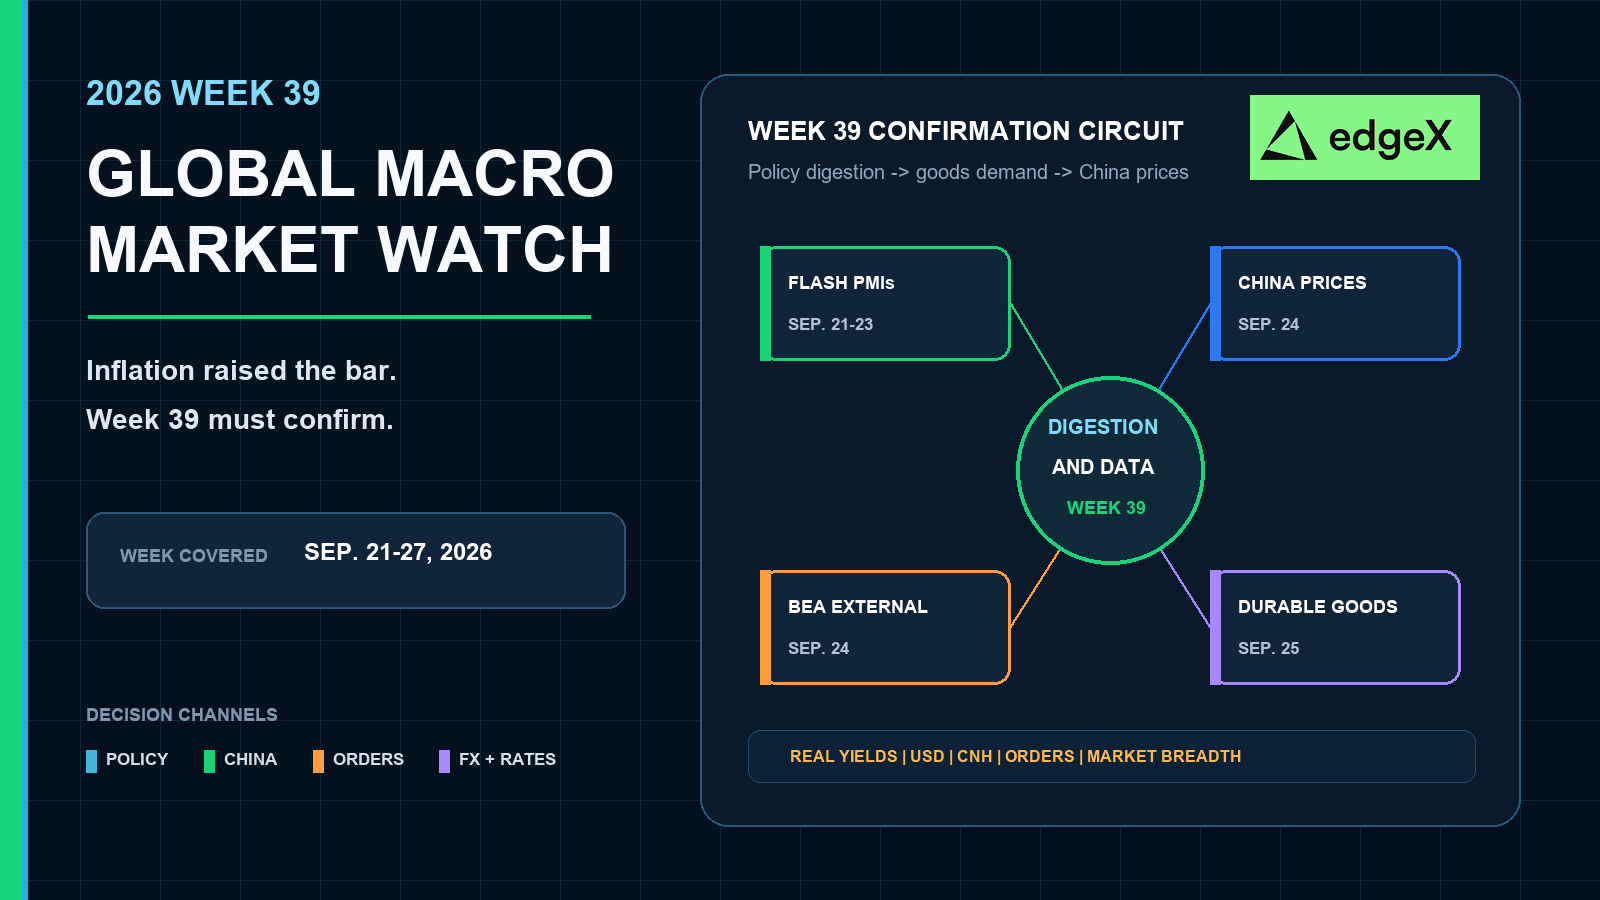
- •Кластер данных 24–25 сентября — отчёт о ценах на средства производства Китая, международные операции США за II квартал и предварительные заказы на товары длительного пользования за август — определит, подтвердят ли стабильные доходности после FOMC, устойчивые PMI и крепкие заказы капитальных товаров упорядоченную фазу переваривания.
Краткий ответ
Неделя 39 — это неделя подтверждения после того, как неделя 37 вернула инфляционное давление, а неделя 38 сосредоточилась на глобальных политических рисках. Стабильные доходности после заседания FOMC, предварительные PMI, которые не обрушиваются, заказы на товары длительного пользования, не позволяющие ядру заказов на капитальные товары разворачиваться вниз, и сигналы Китая по ценам на сырье или промышленной марже, не создающие нового товарного шока, поддержали бы упорядоченную фазу переваривания. Ястребиное «похмелье» в реальных доходностях, слабый спрос на американские товары и очередной показатель Китая, сочетающий сильные заводы со слабым внутренним поглощением, ужесточили бы финансовые условия через более сильный доллар, сужение широты рынка и более слабые промышленные сырьевые товары. Завершенные данные недели 37 уже предупреждали против закладывания в сентябрьское политическое окно чистой дезинфляции.
Почему неделя 39 — это проверка на переваривание и подтверждение
Неделя 38 упаковала в одну короткую последовательность публикацию данных об активности Китая, заседание FOMC с прогнозами, розничные продажи США и решение Банка Японии. Неделя 39 не повторяет этой плотности. Она проверяет, выдерживает ли политический сигнал контакт с активностью частного сектора, подведением торговых балансов и следующими контрольными точками цен и маржи Китая.
Позиционирование должно относиться к этим этапам раздельно. Политический сюрприз может переоценить краткосрочные ставки за один день. Для устойчивого макрорежима требуется подтверждение в заказах, динамике PMI, продолжении движения валют и поглощении спроса в Азии. Неделя 39 создана именно для этого второго этапа.
Инфляционная база больше не настолько мягкая, чтобы её игнорировать
Индекс цен производителей Бюро статистики труда показал рост конечного спроса в августе на 0,4% после повышения на 0,1% в июле, при этом 12-месячный прирост без корректировки составил 5,4%. Цены на товары подскочили на 1,1%, поскольку энергетика в конечном спросе выросла на 4,2%, а дизельное топливо — на 24,1%. Конечный спрос без продуктов питания, энергетики и торговых услуг всё же увеличился на 0,3% за месяц и на 4,7% за год.
Индекс потребительских цен затем подтвердил трансмиссию на потребительскую сторону. CPI-U в августе вырос на 0,4% в сезонном выражении и на 3,4% за 12 месяцев. Базовый CPI вырос на 0,3% и на 2,4% в годовом выражении Бензин подорожал на 3,9% за месяц, энергетика — на 2,1%, а расходы на жильё вновь ускорились до роста на 0,3% за месяц. Продукты питания оставались относительно сдержанными — 0,1% месяц к месяцу и 2,7% год к году. Это сочетание поставило неделю 39 в зависимость от того, будут ли рынки после заседания рассматривать инфляцию, вызванную энергетикой, как временный шок в цепочке поставок или как повод удерживать реальные доходности на высоких уровнях.
Календарь глобальной макроэкономики недели 39
| Дата | Регион | Запланированное событие | Почему важно рынкам |
|---|---|---|---|
| Окно 21–23 сентября | Глобально | Предварительные PMI S&P Global по промышленности и сфере услуг | Ранняя оценка того, охлаждаются ли выпуск и новые заказы частного сектора после инфляционного и политического шока. |
| 24 сентября | Китай | Рыночные цены важнейших средств производства в обращении | Отслеживает издержки на промышленное сырьё, товарную трансмиссию в заводские маржи, CNH и металлы. |
| 24 сентября | США | Международные операции и инвестиционная позиция, II кв. 2026 | Обновляет внешний баланс, потоки доходов и фонды финансового счёта после волатильного торгового и энергетического года. |
| 25 сентября | США | Предварительные заказы на товары длительного пользования за август | Проверяет спрос на капитальные товары, шум в транспортном оборудовании и ядро заказов после восстановления занятости. |
| 25 сентября | США | Льготы работникам в США, март 2026 | Добавляет детализацию структуры трудовых издержек, а не является высокочастотным движителем рынка. |
| 28 сентября | Китай | Пакет данных по промышленной прибыли | Примыкает к открытию недели 40 и проверяет, превратилось ли августовское ускорение заводов в маржу. |
Переваривание итогов FOMC задаёт тональность траектории ставок
Календарь FOMC Федеральной резервной системы относит сентябрьское заседание к15–16 сентября, решение и Сводку экономических прогнозов — к 16 сентября. Расписание заседаний Банка Японии по денежно-кредитной политике на момент отсечения всё ещё указывало на 17–18 сентября внутри незавершённого кластера недели 38. Таким образом, неделя 39 стартует от процесса, а не от закреплённого политического вывода.
Что неделя 39 может прояснить — это продолжение движения. Если сигнал FOMC взвешенный, подтверждение проявится в сдержанных всплесках реальных доходностей, избирательном ослаблении доллара и такой широте рынка акций, которая не сужается до горстки защитных бумаг. Если после инфляционных отчётов недели 37 и августовского восстановления занятости сигнал окажется ястребиным, подтверждение появится в «липких» краткосрочных ставках, более крепком долларе и давлении на акции с большой дюрацией и высокобетальные криптоактивы. Если же в рыночной трактовке доминирует беспокойство о росте даже без голубиного заявления, кривые могут исказиться, пока циклические бумаги отстают.
Предварительные PMI выходят до проверки заказов на товары
Предварительные релизы PMI S&P Global обычно выходят в окне 21–23 сентября по еврозоне, США и другим крупным экономикам. Эти обследования не перепишут прогнозы ФРС («точки»), но могут изменить нарратив переваривания. Слабая предварительная оценка промышленности после сильного роста цен на товары в PPI усилила бы стагфляционные опасения: цены всё ещё горячие, заказы угасают. Устойчивая оценка сферы услуг с более холодными компонентами цен на сырьё поддержала бы тезис, что энергетический шок недели 37 пока не стал всеобъемлющим сломом частного сектора.
Кросс-активным трейдерам следует сопоставлять публикации PMI с долларом и промышленными металлами, а не с открытием одного фондового индекса. Подтверждение PMI наиболее сильно, когда валюты, ставки и циклические активы движутся вместе.
Товары длительного пользования и внешние счета проверяют качество спроса в США
График M3 Бюро переписи населения США назначает предварительные заказы на товары длительного пользования за август на 25 сентября, 8:30 по Восточному времени. Этот релиз — самая чистая контрольная точка спроса на американские товары в неделю 39 после незавершённой последовательности данных о розничных продажах и промышленном производстве недели 38.
Головные показатели товаров длительного пользования могут искажаться авиацией и обороной. Рынки будут сильнее опираться на ядро заказов и поставок капитальных товаров как на свидетельство того, что бизнес-инвестиции всё ещё поглощают растущую стоимость финансирования. Крепкое ядерное значение поддержало бы нарратив устойчивости рынка из начала сентября. Падение, сосредоточенное в машиностроении и необоронных капитальных товарах, вновь открыло бы канал страхов за рост, даже если политический сигнал недели 38 не был откровенно голубиным.
Международные операции BEA перезагружают внешний фон
Бюро экономического анализа назначило данные о международных операциях и инвестиционной позиции США за второй квартал 2026 года на 24 сентября. Релиз выходит в году, уже отмеченном ценовыми шоками на энергоносители, колебаниями торгового баланса и меняющимися потоками доходов. Он менее посекундный катализатор, чем товары длительного пользования, но может переформатировать спрос на USD и казначейские облигации, если детали текущего или финансового счёта покажут более крупную потребность во внешнем финансировании или более резкое ухудшение доходов.
Таким образом, неделя 39 делит американские свидетельства на два слоя. Товары длительного пользования говорят о краткосрочной динамике заводов и капзатрат. Международные операции говорят о объёме внешней корректировки, которую рынки должны финансировать после инфляционной и политической недель.
Ценовые сигналы Китая и маржа после раздвоенного отчёта об активности
Календарь Государственного статистического управления Китая на 2026 год — ориентир для обязательного китайского события недели. Декадные отчёты календаря о ценах на средства производства в принципе выходят 4-го, 14-го и 24-го числа, что помещает следующую контрольную точку цен на промышленное сырьё на 24 сентября. Тот же календарь относит данные о промышленной прибыли к 28 сентября — сразу после закрытия недели 39 — а официальный PMI к 30 сентября.
Пакет данных об активности от 15 сентября уже задал базовую линию на странице последних релизов NBS. Промышленное производство ускорилось до 5,2% в годовом выражении, розничные продажи замедлились до 0,4%, а инвестиции в основной капитал углубили снижение до −7,2% с начала года. Эта комбинация улучшила загрузку заводов, не восстановив потребительский и инвестиционный спрос. Китайский вопрос недели 39 — удержат ли цены на сырьё и ближайшие данные о прибыли этот дисбаланс управляемым или толкнут его в новый кризис маржи.
Трансмиссия по-прежнему идёт через CNH, металлы и прибыль
Стабильный показатель цен на средства производства после августовского шока на нефть и дизель ослабил бы один из каналов импортируемого ценового давления в китайские заводы и ценообразование промышленных металлов. Новый виток роста издержек на промышленное сырьё, особенно при слабых рознице и инвестициях, ухудшил бы дисбаланс спроса и предложения: заводы производят, внутренний спрос отстаёт, маржа сжимается. Кросс-активное подтверждение должно проявиться в CNH, меди и связанных промышленных товарах, Hang Seng и офшорных циклических бумагах, а также в ожиданиях прибыли транснациональных компаний, привязанных к выручке из Китая.
Затем соседний пакет данных о промышленной прибыли 28 сентября станет первой жёсткой проверкой, конвертировался ли августовский рост промышленного производства на 5,2% в прибыль или только в давление запасов и цен. Неделе 39 не нужно ждать этого показателя, чтобы начать позиционирование, но прибыль следует рассматривать как следующий узел подтверждения, а не как нечто второстепенное.
Обзор недели 37: инфляция ускорилась, пока ЕЦБ ужесточал политику
Неделя 37, с 7 по 13 сентября, была последним завершённым недельным окном, доступным на момент отсечения производства 15 сентября. Её главное послание: траектория дезинфляции перестала быть достаточно чистой, чтобы доминировать в сентябрьской политической дискуссии.
Неделя открылась после Дня труда с возвращением инфляции в цепочке поставок в фокус. 10 сентября релиз PPI от BLS показал рост конечного спроса на 0,4%, товаров на 1,1% и энергетики на 4,2%, при этом дизельное топливо стало выдающимся драйвером с 24,1%. Это не был широкий прорыв в сфере услуг, но это было чёткое повторное ускорение товаров и энергетики после более мягких показателей середины лета. В тот же день ЕЦБ повысил ключевые ставки на 25 базисных пунктов, подняв депозитную ставку до 2,50%, подтвердив, что европейские политики всё ещё реагировали на связанные с войной и энергетикой риски ускорения инфляции, а не готовили лёгкий разворот.
Затем 11 сентября пришло потребительское подтверждение согласно сентябрьскому графику BLS. CPI вырос на 0,4% за месяц и удержался на 3,4% год к году. Базовая инфляция выросла на 0,3% и лишь умеренно замедлилась до 2,4% год к году. Бензин, жильё, авиабилеты и гостиничное размещение — всё это внесло вклад в более крепкий месячный профиль, тогда как медицинская помощь и автострахование ослабли. Реальные доходы вышли вместе с CPI, удерживая в поле зрения канал трудовых доходов после более сильного отчёта о занятости предыдущей завершённой недели.
Китайские ценовые данные ранее в неделе 37 также подросли из-за сырьевых издержек, укрепляя тему глобальной энергетической трансмиссии без восстановления внутреннего спроса. К концу недели рынки несли в незавершённый политический кластер недели 38 три одновременных послания: потребительская инфляция в США была достаточно «липкой», чтобы иметь значение, оптовые энергетические издержки снова ускорились, а ЕЦБ уже выбрал очередной шаг ужесточения.
Вывод недели 37 для недели 39 условен. Инфляционные свидетельства подняли планку для любого ралли облегчения, зависящего от простого голубиного прочтения FOMC. Шаг ЕЦБ снизил шансы на синхронное глобальное смягчение политики. Неделя 39 может улучшить широту рынка, только если доходности после FOMC стабилизируются, спрос наские товары не развернётся вниз, а ценовые или прибылевые сигналы Китая остановят дальнейшее расширение дисбаланса спроса и предложения.
Кросс-активная карта решений
| Комбинация недели 39 | Крипто | Акции | Сырьевые товары | Валюты и ставки |
|---|---|---|---|---|
| Доходности после FOMC стабилизируются, PMI удерживаются, ядро товаров длительного пользования остаётся крепким | Меньшая волатильность ставок и лучшая ликвидность могут поддержать BTC и ETH, если спотовый спрос подтвердит. | Широта может улучшиться, если циклические бумаги и акции, связанные с Азией, подключатся. | Промышленные металлы выигрывают от устойчивости заказов; золото зависит от реальных доходностей. | USD ослабляется избирательно; волатильность краткосрочных ставок угасает; CNH стабилизируется, если цены Китая охлаждаются. |
| Ястребиное похмелье после инфляции недели 37, слабый спрос на американские товары | Более высокие реальные доходности и более тесная ликвидность давят на маржинальные криптопозиции. | Акции с большой дюрацией и высокобетальные отстают; ведут качественные защитные бумаги. | Золото сталкивается с сопротивлением доходностей; промышленные металлы поглощают заказный риск. | Реальные доходности и USD растут; кривые могут медвежье уплощаться; CNH остаётся уязвимой. |
| Издержки Китая на сырьё растут, пока розница и инвестиции слабы | Азиатский уход от риска может ударить по высокобетальной крипте, даже если доходности США смешанные. | Чувствительные к Китаю транснациональные компании и промышленные экспортёры отстают. | Медь и связанные металлы слабеют на риске поглощения спроса; энергетика остаётся двусторонней. | CNH ослабляется; сырьевые валюты расходятся; спрос на защитный USD может сохраняться. |
| Рост замедляется в фазе переваривания, пока инфляция остаётся липкой | Надежды на снижение ставок помогают, только если делеверажинг не доминирует. | Центральными становятся пересмотры прибыли и риски маржи; защитные бумаги превосходят циклические. | Золото может опережать промышленные сырьевые товары. | Кривые могут искажаться; неопределённость политической траектории остаётся высокой по USD и EUR. |
Что подтвердит сигнал недели 39?
Базовый сценарий — волатильность переваривания, а не чистый односторонний тренд. Подтверждение недели 39 должно проявиться в совместномении реальных доходностей, доллара, динамики предварительных PMI, ядра товаров длительного пользования, CNH и промышленных металлов. Политический сигнал недели 38, движущий лишь одним классом активов, менее устойчив, чем синхронизированная корректировка, переживающая кластер данных 24–25 сентября.
Китаю нужен собственный чек-лист. Отчёт о ценах на средства производства 24 сентября следует читать против разрыва активности 15 сентября, а не изолированно. Стабильные или более холодные цены на промышленное сырьё без нового обвала розницы поддержали бы сценарий сдерживания. Новый импульс издержек на фоне слабого внутреннего спроса сохранит Азию как избирательный риск. Затем пакет данных о промышленной прибыли 28 сентября проверит, стала ли ускорение заводов прибылью. Устойчивый риск-он результат требует сдержанных доходностей после FOMC, не обрушивающихся обследований частного сектора, более крепкого спроса на американские капитальные товары и китайских сигналов, останавливающих доминирование дисбаланса спроса и предложения над глобальными циклическими активами.
Торгуйте с преимуществом
На быстроразвивающихся рынках исполнение значит не меньше, чем направление. Именно поэтому всё больше трейдеров обращаются к децентрализованным площадкам, таким как edgeX, для торговли бессрочными контрактами и спотом.
В отличие от традиционных централизованных платформ, edgeX построен вокруг самостоятельного хранения средств: вы сохраняете контроль над своими активами и сами авторизуете перемещение средств. Для активных трейдеров это даёт существенное преимущество: доступ к рынку без передачи custody бирже.
edgeX также сочетает ключевые преимущества DeFi с торговым опытом, рассчитанным на серьёзное исполнение. Платформа делает акцент на глубокой ликвидности, высокоскоростном матчинге ордеров и низком проскальзывании, помогая трейдерам оставаться отзывчивыми в волатильных условиях. Поддержка высокого плеча даёт опытным участникам рынка больше гибкости в том, как выражать макро-взгляды и управлять рисками.
Помимо исполнения, децентрализованная торговая инфраструктура может предложить структурные преимущества: большую прозрачность, верификацию на блокчейне и сниженную зависимость от централизованных посредников. Для трейдеров, которые хотят производительности без отказа от контроля, эта модель всё более убедительна.
edgeX создан именно для такого баланса: объединяя профессиональный торговый опыт с базовыми принципами децентрализованных рынков.
Трейдеры, желающие изучить более капиталоэффективный, самохранимый способ торговли, могут присмотреться к edgeX.
Часто задаваемые вопросы
Какое главное событие недели 39 глобальной макроэкономики?
Неделя 39 — это неделя подтверждения, а не неделя одного катализатора. Наиболее влиятельный кластер — отрезок 24–25 сентября: цены на средства производства Китая, международные операции BEA и заказы на товары длительного пользования США, прочитанные на фоне того послания FOMC и Банка Японии, которое оставит неделя 38.
Почему обзор недели 37, а не недели 38?
Производство закры 15 сентября, когда неделя 38 ещё продолжалась. Решение FOMC, заседание Банка Японии, розничные продажи и промышленное производство ещё не завершились как готовые недельные результаты. Неделя 37, с 7 по 13 сентября, была последним завершённым недельным окном и обозначена явно.
Почему китайский ценовой отчёт 24 сентября важен глобально?
Цены на средства производства связывают издержки промышленного сырья с заводскими маржами, CNH, промышленными товарами и прибылью транснациональных компаний. После того как в августе промышленное производство ускорилось, а розница и инвестиции ослабли, следующая ценовая контрольная точка проверит, стабилизируется ли дисбаланс спроса и предложения или ухудшается.
Как товары длительного пользования могут изменить пост-FOMC нарратив?
Ядро заказов на капитальные товары показывает, поглощает ли деловой спрос растущую стоимость финансирования после восстановления занятости и повторного ускорения инфляции. Мягкое ядерное значение может возродить оценки страхов за рост, даже если само политическое заявление не было голубиным.
Что неделя 37 изменила для перспектив недели 39?
Неделя 37 вернула энергетический инфляционный импульс, удержала CPI на 3,4% год к году и принесла очередное повышение ЕЦБ до депозитной ставки 2,50%. Эта комбинация подняла планку для простого политического облегчения и сделала подтверждение недели 39 зависимым от доходностей, спроса на товары и поглощения Китаем, а не только от надежд.
Каков конструктивный сценарий недели 39?
Конструктивная комбинация — сдержанная волатильность реальных доходностей после FOMC, предварительные PMI выше ясной границы сжатия, крепкое ядро товаров длительного пользования, более холодные или стабильные цены промышленного сырья Китая и отсутствие нового обвала поглощения спроса в Азии. Подтверждение должно проявиться в избирательном ослаблении доллара, расширении широты рынка акций и более ровных промышленных сырьевых товарах.

