Что предсказал немецкий временной спред на 2024 год?
Ключевые выводы
- •Десятилетний/трехмесячный спред доходности Германии, исторически надежный индикатор рецессии, инвертировался в декабре 2022 года, что базовая регрессия по спреду перевела в вероятность рецессии 70%.
- •Probit-модели на основе временного спреда и короткой ставки улавливают все рецессии, кроме спада 2020 года, при пороге вероятности 40%, но при этом фиксируют ложное срабатывание для 2024 года.
- •Включение коэффициента долговой службы повышает псевдо-R² с 0,19 до 0,33 и устраняет ложный сигнал 2024 года, тогда как добавление ожидаемых изменений безработицы практически не меняет прогнозы рецессии.
- •Официальная рецессия не объявлена, поскольку ключевые индикаторы достигали пиков в разное время: занятость — в 2024Q4, реальный ВВП — в 2022Q3, промышленное производство — в феврале 2023 года.
- •Итоговый вердикт по сигналу спреда от декабря 2022 года будет зависеть от будущих пересмотров данных по ВВП, занятости и промышленному производству, а также от последующих решений по датировке рецессии.
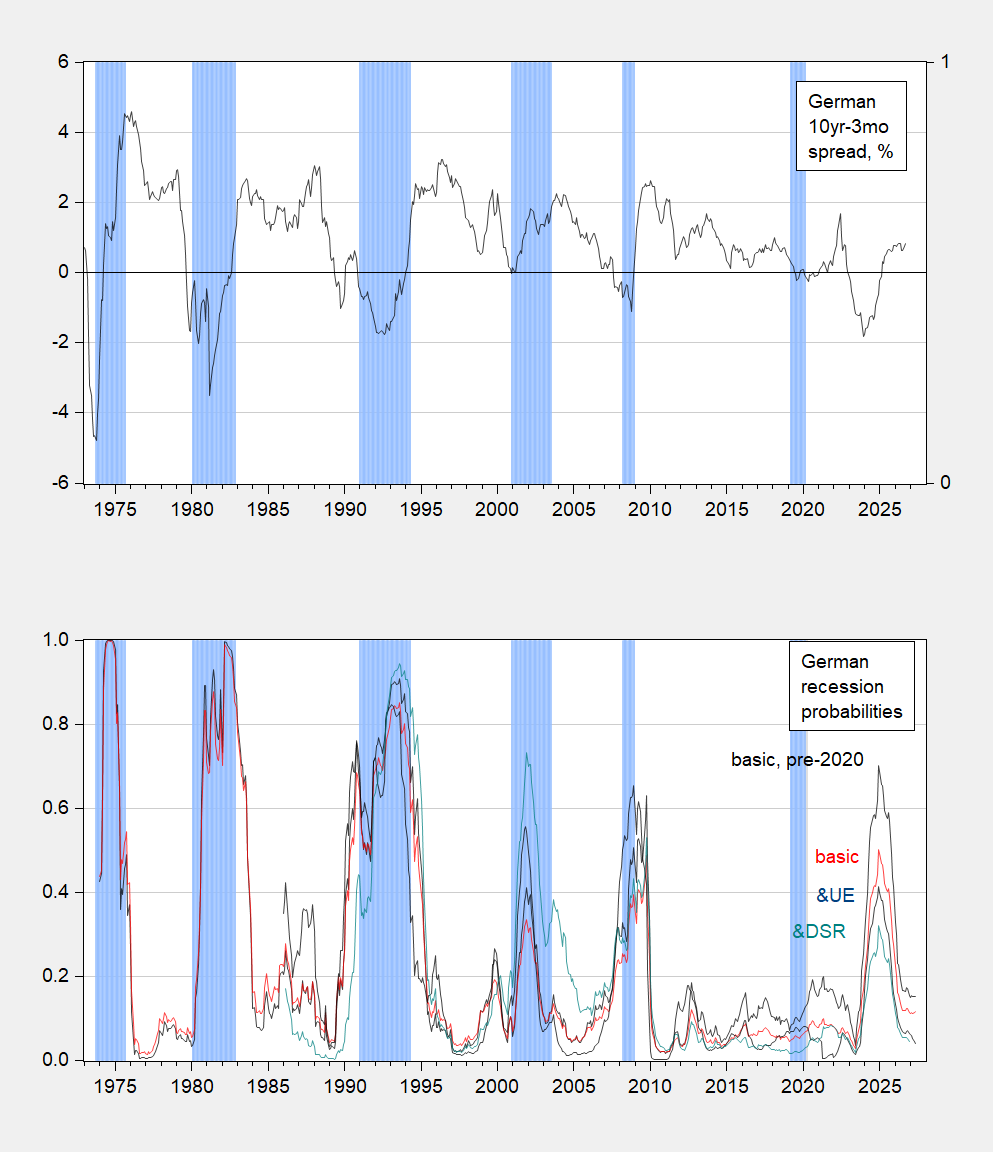
Десятилетний/трехмесячный спред доходности немецких гособлигаций, исторически надежный опережающий индикатор немецких рецессий по датировке ECRI, инвертировался в декабре 2022 года. Спред — разница между доходностями десятилетних и трехмесячных немецких государственных заимствований — становится отрицательным, то есть инвертируется, когда краткосрочные доходности превышают долгосрочные. В рамках простой регрессии по спреду инверсия подразумевала вероятность рецессии в 70%.
В работе Chinn and Ferrara (2026) представлены probit-оценки вероятностей рецессии в Германии, соответствующие временного спреда 10 лет–3 месяца, включая спецификацию, оцененную по декабрь 2019 года (черная линия на нижней панели рисунка 1). Probit-оценка преобразует значение спреда в расчетную вероятность того, что экономика находится в рецессии в данный момент времени.
Рисунок 1: Верхняя панель: временной спред Германии 10 лет–3 месяца, в процентах (черный). Нижняя панель: probit-оценки по регрессиям на спред и короткую ставку — допандемийная выборка (черная линия), полная выборка (красная), с добавлением ожидаемого изменения безработицы (синяя) и с добавлением коэффициента долговой службы (зеленая). Определенные ECRI даты рецессий от пика до дна выделены светло-голубым. Источник: OECD, Chinn and Ferrara (2026).
В Chinn and Ferrara (2026) авторы установили, что спецификации на основе временного спреда и короткой ставки объясняют относительно высокую долю вариации как в допандемийной, так и в полной выборке. Как показывает рисунок 1, при пороге вероятности в 40% отмечаются все рецессии, кроме спада 2020 года, однако тот же порог дает и ложное срабатывание для 2024 года. Этот промах имеет значение не только с точки зрения статистики, учитывая положение Германии как крупнейшей экономики еврозоны.
Добавление ожидаемого изменения безработицы несколько повышает объясненную долю вариации (0,29 против 0,19 для базовой спецификации, оцененной за тот же период выборки). Однако прогнозы рецессии практически не меняются: ложное срабатывание для 2024 года сохраняется при пороге в 40%.
Добавление коэффициента долговой службы — переменной, дающей заметно иные результаты для США, — повышает псевдо-R² до 0,33 против 0,19. Все коэффициенты имеют ожидаемые знаки и статистически значимы, включая коэффициент долговой службы. Что важнее всего, эта спецификация не фиксирует ложного срабатывания для 2024 года при пороге в 40%. Коэффициент долговой службы — процентные платежи плюс погашения основного долга относительно дохода — связывает сигнал кривой с реальным долговым бременем заемщиков.
Необходимо ли прибегать к коэффициенту долговой службы, чтобы вернуть временному спреду статус предиктора? Существует альтернативный аргумент: Германия действительно пережила рецессию в 2023–24 годах. Как пишет Кемп (2026): «Экономика Германии пережила выраженную рецессию в 2023–24 годах: реальный ВВП сокращался, а рост заметно отставал от остальной еврозоны». Однако ни ECRI — Институт исследований экономических циклов, ни Немецкий совет экономических экспертов — официальный консультативный орган правительства Германии по экономической политике — не объявляли о постпандемийной рецессии.
Причина становится очевидной из ключевых индикаторов:
Рисунок 2: Верхняя панель: занятость в Германии, лица от 15 лет и старше. Средняя панель: реальный ВВП Германии, в млрд евро 2010 года, SAAR. Нижняя панель: промышленное производство Германии без строительства (центрированное скользящее среднее за три месяца). Светло-зеленая заливка обозначает движения от пика до дна. Источник: OECD через FRED, OECD.
Периоды от пика до дна по этим показателям почти не согласуются между собой. Занятость достигла пика в 2024Q4, реальный ВВП — в 2022Q3, промышленное производство — в феврале 2023 года, а вероятность рецессии — в декабре 2024 года. Именно это расхождение объясняет, почему рецессия не была объявлена — при определении рецессии как широкомасштабного и устойчивого снижения экономической активности. Наиболее благоприятная интерпретация состоит в том, что временной спред уловил спад занятости, но не спады ВВП и промышленного производства. Для читателей, следящих за итоговой оценкой этого эпизода, ключевыми ориентирами являются пересмотры рядов ВВП, занятости и промышленного производства, а также любые будущие решения по датировке рецессии, влияющие на оценку сигнала спреда от декабря 2022 года.

