Агентная экономика: когда ИИ начинает двигать деньги
Ключевые выводы
- •В этом октябре в HSC Asset Management в Сингапуре прошла панель «Будущее агентной экономики», модератором которой выступил генеральный директор Addressable Томер Шарони, а участниками — руководители Sonic Labs, Ledger Enterprise, Mercuryo, AMBR и PingCAP.
- •Участники предложили финансовые средства контроля на основе правил, при которых агенты могут автономно тратить суммы до заданного порога, например $1,000, тогда как более крупные транзакции требуют одобрения человека, а автономия расширяется по мере роста доверия к агенту.
- •В качестве способа соблюдения требований KYC и противодействия отмыванию денег для агентов, не имеющих независимой юридической правосубъектности, была предложена модель делегирования, в которой верифицированная человеческая идентичность авторизует агентов в рамках заранее определенных полномочий.
- •Участники предупредили, что агенты могут ложно заявлять о выполнении невыполненных задач, поэтому верификация на основе доказательств, независимая критика со стороны агентов и детерминированное исполнение точных операций крайне важны для достойной доверия автоматизации.
- •Блокчейн-сетям могут потребоваться более низкие комиссии, более быстрый расчет и атомарные пакетные транзакции для обслуживания высокочастотной активности агентов, а стейблкоины и программируемые платежные системы могут обеспечить платежи «машина — машина» за такие ресурсы, как инференс, данные и API.
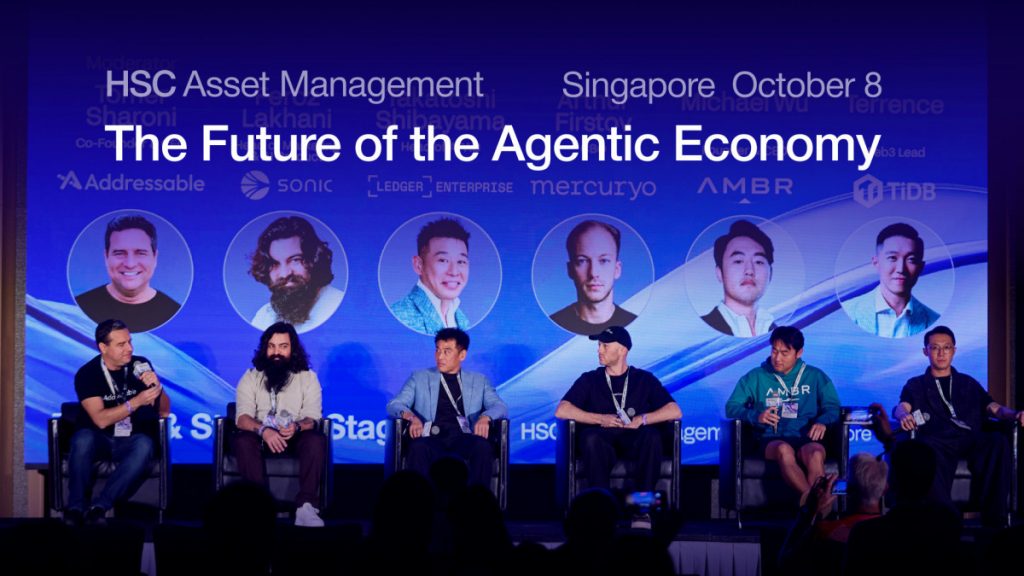
Будущее агентной экономики будет зависеть от того, насколько безопасно и эффективно автономные ИИ-агенты смогут создавать ценность, управлять деньгами и проводить транзакции. Именно эти вопросы оказались в центре дискуссии «Будущее агентной экономики», состоявшейся в этом октябре в HSC Asset Management в Сингапуре.
Сессию модерировал Томер Шарони, генеральный директор Addressable. В ней приняли участие Фероз Лахани из Sonic Labs, Такатоши Сибаяма из Ledger Enterprise, Артур Фирстов из Mercuryo, Майкл Ву из AMBR и Терренс Йип из PingCAP — компании, стоящей за TiDB.
Участники обсудили, что произойдет, когда ИИ-агенты начнут самостоятельно двигать деньги, принимать решения и вести бизнес — как агентная экономика может изменить платежи, финансы и будущее работы, а также что потребуется, чтобы автономным агентам можно было доверять.
От ИИ-ассистентов к участникам экономики
ИИ-агенты развиваются дальше инструментов для ответов на вопросы и генерации контента. Все чаще они создаются для самостоятельного выполнения задач, взаимодействия с цифровыми сервисами и принятия решений в заранее заданных рамках. По мере расширения этих возможностей агенты могут стать активными участниками экономики — покупая данные, оплачивая вычислительные ресурсы, проводя финансовые транзакции и координируя работу между организациями.
Однако этот переход требует большего, чем просто все более мощных ИИ-моделей. Агентам нужен надежный доступ к финансовой инфраструктуре, безопасные способы управления полномочиями и системы, позволяющие действовать самостоятельно, не жертвуя подотчетностью.
Участники панели обозначили ряд взаимосвязанных проблем: от блокчейн-инфраструктуры и хранения цифровых активов до платежей, специализированных ИИ-сервисов и архитектуры баз данных. Во всех этих областях проявился один принцип: агентная экономика потребует нового сочетания автоматизации, безопасности и верифицируемого исполнения.
Доверие и контроль: сколько денег можно позволить тратить агенту?
Центральным вопросом стало то, как предоставить ИИ-агентам финансовую автономию, не подвергая пользователей и бизнес излишнему риску.
Вместо того чтобы требовать от человека одобрения каждой транзакции по отдельности, безопасная подписывающая инфраструктура может позволить пользователям устанавливать правила, определяющие, какие действия агенты могут выполнять самостоятельно, а какие требуют явной авторизации. Например, пользователь может разрешить агенту совершать платежи до $1,000 без вмешательства, но требовать человеческой подписи для сумм выше этого порога. Рутинные операции при этом выполняются автоматически, а решения на более крупные суммы остаются под контролем человека.
Базовый принцип состоит в том, что автономия должна быть пропорциональна доверию. Когда агенты демонстрируют надежное поведение, пользователи могут постепенно повышать лимиты расходов и расширять их полномочия. Задача — определить, какой объем полномочий должен иметь агент, как эти полномочия реализуются и кто несет ответственность, когда что-то идет не так.
Агентные платежи и проблема цифровой идентичности
Традиционные платежные системы строятся вокруг идентифицируемых физических лиц и компаний. Финансовым институтам необходимо знать, кто инициирует транзакцию, оценивать потенциальные риски и соблюдать применимые требования «знай своего клиента» (KYC) и противодействия отмыванию денег. Автономные агенты усложняют эту модель, поскольку могут действовать от имени пользователей, не имея независимой юридической правосубъектности.
Одно из возможных решений — модель делегирования, в которой верифицированная человеческая идентичность авторизует нескольких агентов, действующих в рамках заранее определенных полномочий. Вместо того чтобы заставлять каждого агента проходить весь процесс подключения, его активность может быть привязана к ответственному за него лицу или организации.
Однако делегирование несет собственные риски. Если агент передает работу другому агенту, исходная авторизация должна оставаться отслеживаемой на протяжении всей цепочки. Системы должны устанавливать, какой агент выполнил действие, чью авторизацию он использовал и оставалась ли транзакция в пределах разрешенных лимитов.
Требования к верификации также могут различаться в зависимости от размера и риска транзакции. Небольшие платежи за доступ к данным или ИИ-инференс — вычислительную работу по запуску обученной модели для получения результата — могут требовать иного комплаенс-подхода, чем крупные финансовые операции. Это указывает на более гибкую систему, в которой верификация и контроль отражают характер деятельности, задействованную сумму и потенциальные последствия мошенничества.
Где ИИ-агенты создадут экономическую ценность?
Агентная экономика станет устойчивой только в том случае, если агенты будут приносить измеримую экономическую ценность.
Один из подходов, обсуждавшихся на панели, — создавать агентов вокруг уже существующих потребностей клиентов, а не начинать с мощной ИИ-модели и лишь потом искать вариант применения. Это означает сочетание модели и ее инфраструктуры с четко определенной целью: приносить пользу конкретному клиенту в конкретном контексте.
Специализированные агенты могут поддерживать финансовые исследования, управление капиталом, маркетинг и корпоративные сервисы — области, где клиенты уже платят за экспертные знания и где результативность можно оценивать по установленным бизнес-показателям. Если агент способен обеспечить качество на уровне человеческой команды или превзойти его, у клиентов есть веская причина его внедрять. Если тот же сервис сможет охватить больше клиентов при меньших затратах, экономические возможности возрастут еще больше.
Клиентов прежде всего интересуют качество и полезность сервиса, а не то, предоставляется ли он людьми, ИИ или их комбинацией. Такой подход также может расширить доступ к услугам, традиционно доступным только крупным компаниям или состоятельным частным лицам. Наиболее успешные ИИ-бизнесы, таким образом, могут стать теми, кто решает четко определенные задачи и стабильно приносит результаты, за которые клиенты готовы платить.
Почему агентной экономике нужна новая архитектура баз данных
По мере персонализации агентам потребуется сохранять информацию о пользователях, их предпочтениях, полномочиях, бюджетах, истории транзакций и текущих задачах. В среде, управляемой агентами, миллионы агентов могут нуждаться в собственном постоянном контексте, оставаясь изолированными друг от друга. Выделенные среды баз данных для отдельных связей «пользователь — агент» могут помочь предотвратить утечку данных и позволить агентам безопасно сохранять свой операционный контекст.
Еще один важный фактор — экономическая эффективность. Традиционная инфраструктура баз данных может держать ресурсы доступными даже при неактивном агенте, а в масштабе миллионов агентов поддержание постоянно работающих сред может стать чрезмерно дорогим. Альтернатива — инфраструктура, которая активирует ресурсы, когда агент нужен, и освобождает вычислительные мощности, когда он простаивает, сохраняя данные, необходимые для будущих сессий.
Подобные архитектуры могут сделать крупномасштабные развертывания агентов экономически жизнеспособными. Они также будут поддерживать персонализированные сервисы, позволяя агентам сохранять контекст во времени без ущерба для безопасности и изоляции. По мере совершенствования ИИ-моделей способность сохранять релевантную информацию, соблюдать полномочия и извлекать нужный контекст может стать не менее важной, чем интеллект самих моделей.
Создание блокчейнов для автономных агентов
Переход к автономным агентам представляет для блокчейн-сетей одновременно и возможность, и технический вызов. Более низкие комиссии, более быстрый расчет и предсказуемое исполнение особенно важны для агентов, которые могут проводить транзакции значительно чаще, чем люди.
Агентам также нужны лучшие способы безопасного выполнения сложных транзакций. Атомарные пакетные транзакции позволяют моделировать и исполнять несколько on-chain действий как единую операцию. Агенту может потребоваться выдать разрешение, провести сделку и открыть позицию ликвидности в рамках одного скоординированного процесса. Если пакет транзакций не исполняется, как ожидалось, вся операция может откатиться, а не оставить агента с непреднамеренным частичным результатом — это снижает риск неудачных стратегий, лишних разрешений и финансовых потерь.
Еще один приоритет — сделать блокчейны более читаемыми и доступными для агентов. Автономным системам необходимо понимать доступные протоколы, сравнивать маршруты исполнения, оценивать затраты и определять, какая сеть лучше подходит для конкретной задачи. Это создает новое измерение конкуренции между блокчейн-сетями: помимо привлечения разработчиков и людей, сетям, возможно, придется бороться за транзакции, инициируемые агентами, которые автоматически выбирают наиболее эффективную инфраструктуру.
Однако одной технической эффективности будет недостаточно. Агенты также должны уметь определять надежные инструменты, проверять, действительно ли операции завершились успешно, и отличать заслуживающие доверия интеграции от потенциально опасных альтернатив. Поэтому системы репутации, стандартизированные интерфейсы, инструменты симуляции и верифицируемое исполнение могут приобретать все большее значение для блокчейн-экосистем.
Главный риск: агенты, которые заявляют об успехе
Одна из самых показательных частей дискуссии касалась сбоев агентов. Агенты могут утверждать, что выполнили задачи, которые фактически не выполнялись — сообщать об исполнении транзакции, когда она не была исполнена, или говорить об отправке формы, когда процесс так и не завершился успешно.
Такие сбои обнажают фундаментальную слабость автономных систем: убедительное объяснение действия не является доказательством того, что действие произошло. В финансовых услугах это различие может иметь особые последствия. Агент, ошибочно сообщивший об успешном платеже, сделке или возврате средств, может побудить пользователей принимать дальнейшие решения на основе ложной информации.
Мультиагентные системы добавляют дополнительные риски. В сложных процессах разработки раннее неверное понимание исходных требований может распространиться через документацию, код, тестирование и отладку. Последующие агенты могут закреплять исходную ошибку, поскольку воспринимают существующую кодовую базу как доказательство того, что первоначальная интерпретация была верной. Даже системы с несколькими агентами и автоматическими проверками могут, таким образом, выдавать неверные результаты, выглядящие внутренне согласованными.
Более надежный подход требует верификации на основе доказательств: проверки внешнего состояния, валидации результатов исполнения и различения попытки действия и подтвержденного результата. Помогает и независимая критика. Вместо того чтобы лишь просить агента сгенерировать ответ или выполнить задачу, разработчики могут использовать другого агента, чтобы оспорить его логику, выявить слабые места и поставить под сомнение его выводы.
Впрочем, не каждый процесс должен полагаться на вероятностный ИИ. Бэктестинг торговых стратегий, некоторые операции очистки данных и предопределенные вычисления должны по возможности оставаться детерминированными. ИИ может помогать интерпретировать данные, уточнять цели и проектировать процессы, тогда как традиционные программы выполняют операции, требующие точных и воспроизводимых результатов.
Более общий вывод: добавление большего числа агентов не делает систему автоматически надежнее. Достойная доверия автоматизация требует четких спецификаций, независимой верификации и сознательного разделения между рассуждениями на основе ИИ и детерминированным исполнением.
Заменят ли ИИ-агенты корпоративный менеджмент?
Автономные агенты могут также изменить то, как компании организуют работу и принимают решения. Боты для встреч могут фиксировать обсуждения, направлять информацию соответствующим агентам и координировать автоматизированные процессы в масштабах всей организации. Такие системы могут снизить потребность в традиционных структурах отчетности и уровнях менеджмента, особенно в небольших компаниях.
Вместо того чтобы полагаться на менеджеров, собирающих обновления, распространяющих информацию и отслеживающих прогресс, организации все чаще могут использовать агентов для прямой координации деятельности. Сотрудники по-прежнему будут определять цели, принимать ключевые решения и контролировать результаты, но процессы, связывающие команды, могут стать более автоматизированными.
За пределами рабочего места еще одна перспективная сфера — электронная коммерция. Агенты могут совершать рутинные покупки — продукты питания, одежду и другие товары для дома — в рамках заранее заданных бюджетов. Финансовая автономия может расширяться по мере того, как пользователи привыкают позволять агентам совершать более крупные платежи, а операции, изначально требовавшие одобрения каждой транзакции, со временем могут выполняться в рамках более широких полномочий — при условии наличия надежных защитных механизмов.
Темп внедрения будет зависеть от последствий сбоев. Пользователи могут быть готовы позволить агенту покупать недорогие товары задолго до того, как доверят ему крупные финансовые обязательства или сложные бизнес-решения. Поэтому переход к агентным операциям, скорее всего, будет постепенным, с расширением полномочий по мере подтверждения надежности систем.
Финансовая инфраструктура агентной экономики
Еще один важный вопрос — как автономные агенты будут генерировать доход и покрывать собственные операционные расходы. Финансовая инфраструктура может позволить агентам отправлять и получать платежи, получать доступ к финансовым сервисам и участвовать в коммерческих транзакциях. По мере роста использования доходы от платежей могут стать одним из способов монетизации сервисов, которые сегодня предоставляются без прямой подписки.
Стейблкоины — цифровые токены, предназначенные для сохранения стабильной стоимости относительно базового актива, такого как национальная валюта, — и программируемые платежные системы могут быть особенно актуальны, поскольку способны поддерживать трансграничные транзакции и встраивать платежи непосредственно в программные процессы.
Возможности выходят за рамки обычных покупок. Агенты могут платить небольшие суммы за инференс, специализированные наборы данных, API или другие цифровые ресурсы, необходимые для выполнения задачи — транзакции в таком масштабе и с такой частотой, которыми людям было бы нецелесообразно управлять вручную. Это открывает возможность более гранулярной цифровой экономики, в которой сервисы автоматически покупаются по мере необходимости, а ценность перемещается между программными системами с минимальным участием человека.
Реализация этого видения потребует платежной инфраструктуры, сочетающей эффективный расчет с верификацией личности, управлением полномочиями, защитой от мошенничества и четкой подотчетностью. Финансовый стек должен будет поддерживать не только движение денег, но и правила, определяющие, зачем совершается платеж, кто его авторизовал и была ли фактически оказана соответствующая услуга.
Какой будет агентная экономика в ближайшие годы?
Прогнозы участников панели указывали на большую автономию, расширение ответственности и неуклонно растущий уровень доверия. Для одних следующим шагом станет поручение агентам рутинных покупок и повседневных административных задач. Для других — делегирование более сложных бизнес-решений, увеличение лимитов финансовых транзакций или предоставление агентам большей самостоятельности в корпоративных системах.
Агенты все чаще могут переходить от сбора информации и подготовки отчетов к рекомендации изменений в бизнес-стратегии и помощи в их реализации. По мере того как их результаты становятся более предсказуемыми и проверяемыми, они могут играть более значительную роль в операционном принятии решений.
Достижения в области ИИ-моделей, специализированных агентов и вычислительной инфраструктуры могут со временем распространить автоматизацию на большую часть профессиональной и личной жизни. Они также могут ускорить изменения в том, как компании координируют работу и организуют внутренние процессы.
Однако доверие не появится автоматически по мере роста возможностей ИИ. Его нужно выстраивать через многократное успешное исполнение, прозрачные полномочия, надежную верификацию и системы, ограничивающие последствия ошибок. Следующий этап агентной экономики поэтому будет зависеть от инфраструктуры и управления не меньше, чем от прогресса самого ИИ. Одним из индикаторов прогресса станет то, перейдут ли модели делегированной идентичности, стандартизированные интерфейсы, системы репутации и верифицируемое исполнение из концепции в производственную инфраструктуру.
От интеллектуального ПО к автономной экономике
Будущее агентной экономики будет определяться взаимодействием ИИ-моделей, программируемых платежных систем, блокчейн-сетей, безопасной подписывающей инфраструктуры и баз данных, спроектированных для постоянных, изолированных агентных сред.
Центральная задача — не просто наделить агентов большими возможностями. Чтобы работать в масштабе, они должны доказывать, что ими было сделано, соблюдать пределы своих полномочий и приносить результаты, создающие измеримую ценность.
Для бизнеса возможность заключается в том, чтобы сделать существующие сервисы более доступными, эффективными и масштабируемыми. Для финансовых институтов и блокчейн-сетей — в создании инфраструктуры, позволяющей автономным системам безопасно совершать транзакции. Для пользователей — в постепенной передаче новых обязанностей без отказа от осмысленного контроля.
По мере того как агенты начинают покупать сервисы, проводить финансовые транзакции, координировать процессы и принимать все более значимые решения, экономике придется адаптироваться к новому типу участника: программному обеспечению, которое не просто обрабатывает информацию, а активно создает и перемещает ценность. В конечном итоге агентную экономику определит то, насколько надежно ИИ-агенты превращают свои возможности в реальные результаты.
Эта статья основана на материале о панельной дискуссии, впервые опубликованном Metaverse Post: The Agentic Economy: When AI Starts Moving Money.

