Директора FlexPay арестованы по подозрению в хищении $242 000 на фоне многомесячных задержек возвратов средств клиентам
Ключевые выводы
- •DCI Кении арестовало директоров Flexitech Мартина Кариуки Майну и Джонсона Гитуму Мванги по подозрению в хищении 31 213 700,95 кенийских шиллингов ($242 345), принадлежащих крупной розничной сети.
- •Директора, выступавшие агентами ритейлера, предположительно получали платежи клиентов за товары, но присваивали средства вместо их передачи компании.
- •Клиенты платформы FlexPay сообщали о задержках возвратов на протяжении месяцев, несмотря на заявленную компанией политику возврата в течение 14 рабочих дней.
- •Основанная в 2013 году, FlexPay к сентябрю 2023 года имела более 200 000 клиентов и 600 партнёров-продавцов, а среди её инвесторов — Black Founders Fund от Google и LoftyInc.
- •Директорам предъявят обвинения по статье 283(b) Уголовного кодекса Кении, другие подозреваемые остаются в розыске.
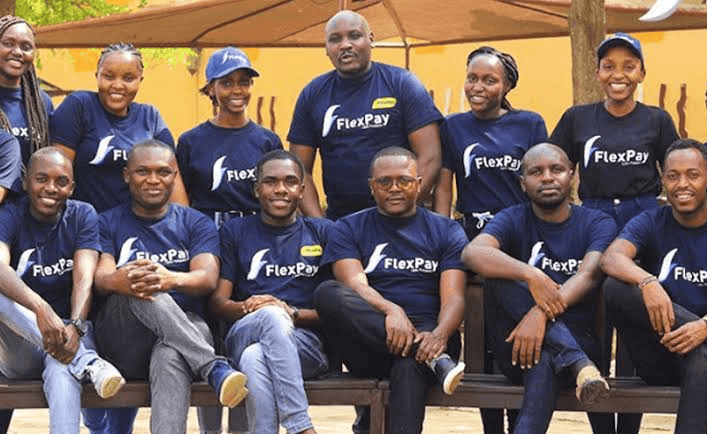
Задолго до того, как Управление уголовных расследований Кении (DCI) прибыло в Ройсамбу для ареста двух директоров Flexitech Group Limited, клиенты сберегательной платформы FlexPay уже выражали растущее недовольство задержками возврата средств.
В июле один из клиентов обратился к кенийскому блогеру в отчаянной надежде на помощь: он шесть недель ждал возврата 13 000 кенийских шиллингов ($100) от FlexPay — платформы, управляемой Flexitech и позволяющей клиентам накапливать средства на покупки. Он рассказал, что, несмотря на неоднократные обращения в компанию, ему постоянно отвечали, что возврат находится в обработке, не называя конкретных сроков.
К августу другая клиентка описала похожую ситуацию: она ждала возврата 24 700 кенийских шиллингов ($190) с июля. Из-за задержки она не смогла отправить ребёнка обратно в школу, а её звонки в службу поддержки оставались без ответа.
В среду полиция арестовала Мартина Кариуки Майну и Джонсона Гитуму Мванги, двух основателей Flexitech Group Limited. Им предъявлено обвинение в хищении 31 213 700,95 кенийских шиллингов ($242 345), принадлежащих не названной крупной розничной сети. Аресты произошли в ходе операции, проведённой детективами регионального офиса DCI в Найроби в районе Ройсамбу.
По данным DCI, подозреваемые, являющиеся директорами Flexitech, выступали агентами розничной сети. Следствие утверждает, что они получали средства от клиентов, купивших и забравших товары в нескольких отделениях ритейлера, однако вместо передачи денег компании направили их на личные нужды.
Директорам будут предъявлены обвинения в хищении агентом по статье 283(b) Уголовного кодекса Кении в суде Милимани. Другие лица, предположительно причастные к схеме, остаются в розыске. Арест или предъявление обвинения не означает вину; эти утверждения будут проверены в рамках судебного процесса в Кении.
Причина, по которой эта история выходит за рамки уголовного дела, — явная череда предупреждающих знаков, которые в значительной мере остались без внимания.
FlexPay работает как современная версия традиционной системы рассрочки (lay-by) — модели, получившей новое распространение в африканском финтехе, где платформы оцифровывают покупки в рассрочку для клиентов, которые могут не соответствовать критериям кредитования. Клиенты вносят деньги на платформу частями, пока не достигнут цели накоплений, после чего могут забрать купленные товары у партнёрских продавцов. Компания также предлагает продукты целевых сбережений и функцию групповых накоплений FlexPay Chama, опирающуюся на давнюю кенийскую традицию «чама» — неформальных сберегательных групп. FlexPay позиционирует себя как платформу для платёжного посредничества и сбережений, а не как кредитора.
Вся модель строится на доверии. Клиенты вносят деньги со временем, а платформа хранит их до момента покупки или вывода. В Кении платёжные сервис-провайдеры находятся под надзором Центрального банка Кении в рамках Национальной платёжной системы, то есть платформы, хранящие клиентские средства, действуют в регулируемом контуре. Когда доверие подорвано — как при задержках возвратов и отсутствии ответов службы поддержки — клиенты остаются без помощи и часто обращаются к соцсетям и блогерам, чтобы выразить недовольство, как видно из публикаций, например этой.
Подрыв доверия стал заметен в отзывах клиентов в Google Play, особенно к середине 2026 года. Пользователи последовательно сообщали, что заявки на вывод средств занимали гораздо больше времени, чем ожидалось, а ответы службы поддержки были явно недостаточными.
Один клиент рассказал, что с июня ждал возврата 15 000 кенийских шиллингов ($115), который к июлю так и не поступил. По условиям FlexPay возвраты должны обрабатываться в течение 14 рабочих дней исходным способом оплаты, однако многие клиенты сообщали о месяцах ожидания без решения вопроса.
DCI в настоящее время расследует утверждения о том, что деньги, собранные от имени ритейлера, так и не были ему переданы. Хотя DCI не подтвердило прямую связь между этим расследованием и жалобами клиентов на вывод средств, хронология вызывает обеспокоенность: она охватывает месяцы, в течение которых клиенты не могли получить доступ к собственным сбережениям, после чего полиция выяснила, что миллионы собранных средств, предположительно, так и не достигли адресатов. За тем, как развернётся судебный процесс и проявят ли регуляторы дальнейший интерес к обращению платформы с клиентскими средствами, будет интересно наблюдать в ближайшие месяцы.
FlexPay — не мимолётный стартап. Основанная в 2013 году Джонсоном Мванги и Ричардом Мачомбой, выпускниками Центра бизнес-инноваций и инкубации Чандария Университета Кеньятты, компания привлекла значительное внимание инвесторов и получила широкое признание в финтех-индустрии. К сентябрю 2023 года FlexPay сотрудничала более чем с 600 продавцами и обслуживала свыше 200 000 клиентов. Среди её инвесторов — Acacia Group, LoftyInc, Expert Dojo, Black Founders Fund от Google и Renew Capital. В 2023 году компания была отобрана в TechCrunch Startup Battlefield 200 и планировала расширение в Уганду и Нигерию.
Связь с Нигерией особенно примечательна. Если бы не недавние трудности, модель FlexPay могла бы вывести аналогичные продукты «накопи и купи» на нигерийский рынок, который остаётся во многом неосвоенным.
Ситуация также подчёркивает более широкую проблему, выходящую за пределы Кении. Когда финтех-платформа, управляющая сбережениями клиентов, сталкивается с трудностями — из-за плохого управления, мошенничества или того и другого вместе — сильнее всего страдают самые мелкие клиенты. Вспомним человека, с тревогой ожидающего 24 700 кенийских шиллингов (около $190), чтобы отправить ребёнка в школу. У таких клиентов, как правило, нет быстрого доступа к юристу или регулятору; вместо этого у них есть секция комментариев в блоге и телефон, на который никто не отвечает.
Недавний арест со стороны DCI не решает проблем этих клиентов. Расследование предполагаемого присвоения 31,2 млн кенийских шиллингов (около $240 345) и острый вопрос о том, когда обычные клиенты вернут свои деньги, — это два отдельных процесса, развивающихся одновременно.

