ФРС повышает ставку до 3,75%–4,00%: точечный график сигнализирует об еще одном повышении в этом году
Ключевые выводы
- •Комитет по открытым рынкам единогласно (12–0) повысил целевой диапазон ставки по федеральным фондам на 25 базисных пунктов до 3,75%–4,00%, сославшись на повышенную инфляцию и прогресс к цели в 2%.
- •Сводка экономических прогнозов ФРС подняла медианный прогноз ставки на конец 2026 года с 3,8% до 4,1%, что указывает на ожидание еще одного повышения на 25 базисных пунктов до конца года.
- •В заявлении описаны устойчивый экономический рост, стабильные расходы, значительные инвестиции в основной капитал, сильная производительность и почти неизменная безработица, что дает политикам возможность сосредоточиться на инфляции.
- •PPI в августе вырос на 5,4% год к году, а headline-CPI — на3,4%; подразумеваемая вероятность повышения на 25 базисных пунктов достигла 85% после выхода данных CPI.
- •Формулировка ФРС о продолжении политики изобильных резервов отражает устоявшуюся с 2019 года рамку реализации и не должна восприниматься как компенсация ужесточения или новая инъекция ликвидности.
Федеральная резервная система 16 сентября повысила базовую процентную ставку на 25 базисных пунктов, переместив целевой диапазон ставки по федеральным фондам с 3,50%–3,75% до 3,75%–4,00%. Комитет по открытым рынкам (FOMC) утвердил повышение на 25 базисных пунктов голосованием 12–0, согласно сентябрьскому заявлению ФРС.
Регулятор заявил, что инфляция остается повышенной и что повышение должно способствовать более быстрому возвращению к цели в 2%. Единогласный результат указывает на то, что политики согласились с необходимостью более жесткой политики, несмотря на сохраняющуюся неопределенность в отношении экономических перспектив. Само заявление не обещало дальнейшего повышения и не содержало графика последующих действий. Ответ дали отдельные прогнозы, опубликованные вместе с решением: они точнее указывают, на каком уровне чиновники ожидают ставку к концу года.
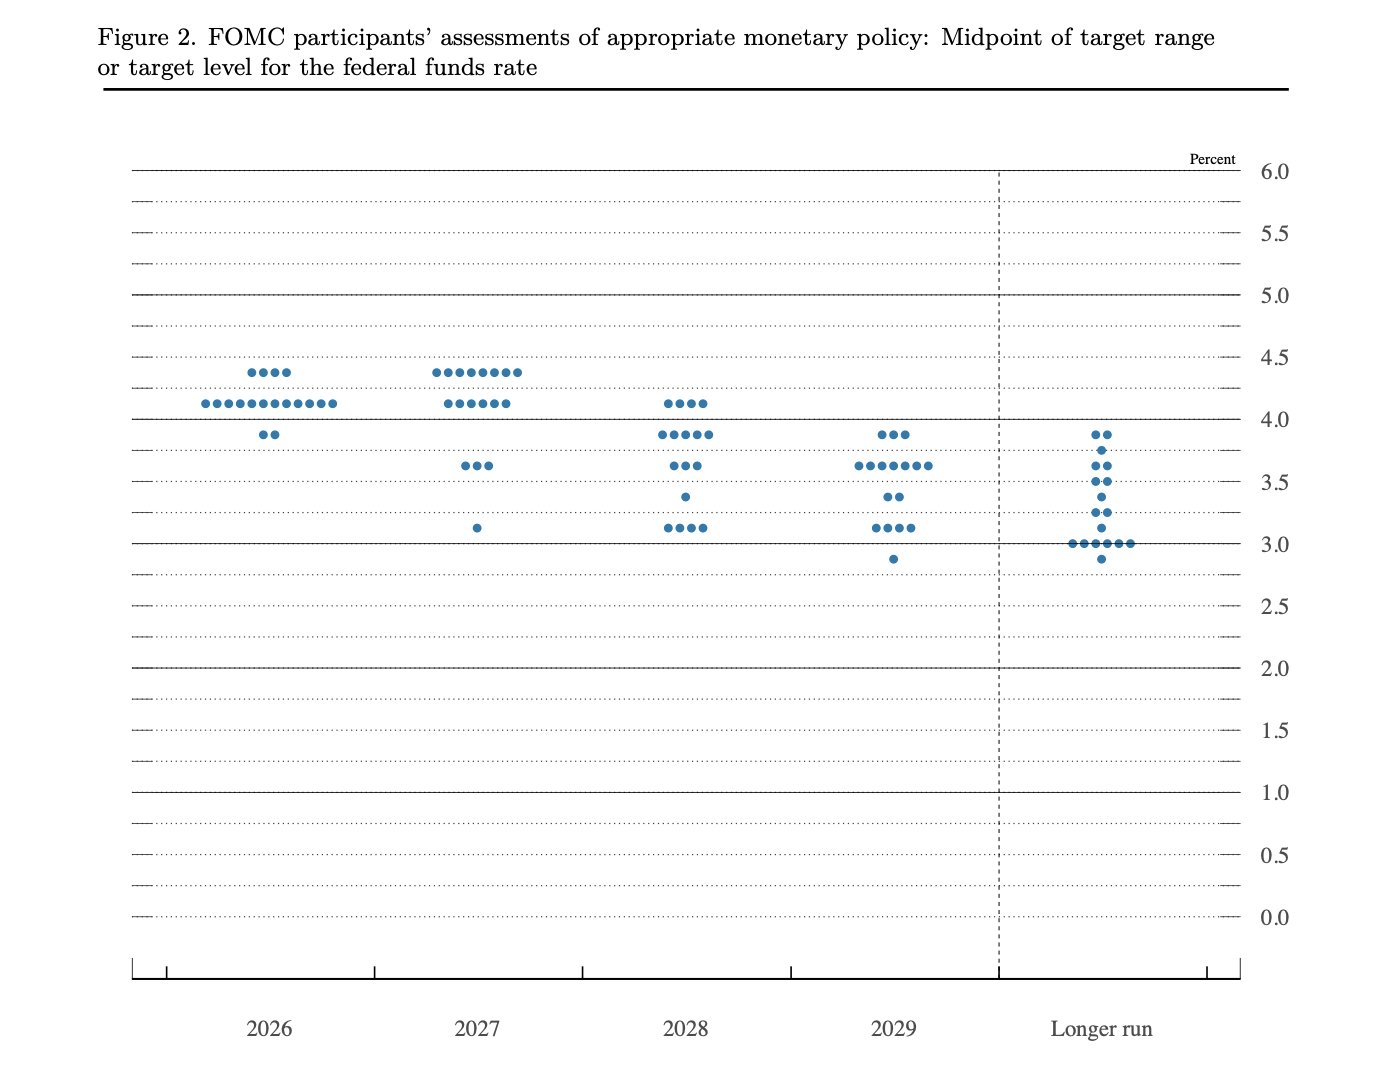
Точечный график повышает прогноз ставки на 2026 год до 4,1%
Медианный прогноз ставки по федеральным фондам на конец 2026 года вырос до 4,1% с 3,8% в июне, согласно Сводке экономических прогнозов ФРС. Поскольку прогнозы публикуются с точностью до одного знака после запятой, сдвиг с 3,8% до 4,1% означает увеличение ожидаемой траектории политики примерно на 25 базисных пунктов. Это указывает, что медианный чиновник теперь ожидает еще одно повышение на четверть процентного пункта до конца года.
Расчет начинается с середины целевого диапазона. Середина нового диапазона 3,75%–4,00% составляет 3,875%. Дополнительное повышение на 25 базисных пунктов довело бы диапазон до 4,00%–4,25% с серединой 4,125%. При округлении до одного знака это дает прогнозируемые 4,1%.
Точечный график не следует рассматривать как запланированное решение. Каждый участник представляет индивидуальный прогноз, основанный на траектории политики, которую он считает уместной при собственном экономическом прогнозе. ФРС описывает эту траекторию как «будущий путь политики, который каждый участник считает наиболее» отвечающим мандату центрального банка в области занятости и стабильности цен.
Хотя отдельные точки — это прогнозы, а не обязательства, Сводка экономических прогнозов публикуется лишь четыре раза в год — на мартовских, июньских, сентябрьских и декабрьских заседаниях. Таким образом, декабрь — следующая запланированная возможность для чиновников официально скорректировать медианную траекторию до конца года.
Внимание рынка теперь переключилось на пресс-конференцию главы ФРС Кевина Уорша в поисках подсказок о том, что может спровоцировать прогнозируемое второе повышение и какие данные могли бы убедить чиновников оставить ставку без изменений.
ФРС видит экономику, способную выдержать более жесткую политику
Комитет не охарактеризовал экономику как слабую. Согласно заявлению, экономическая активность продолжает расширяться устойчивыми темпами, внутренние расходы сохраняют устойчивость, а инвестиции в основной капитал находятся на высоком уровне. Рост производительности также был описан как сильный.
Состояние рынка труда не давало явных оснований откладывать повышение. По словам ФРС, рост занятости поспевает за увеличением рабочей силы, а уровень безицы почти не изменился.
Такая оценка помогает объяснить единогласное решение. Повышать стоимость заимствований сложнее, когда занятость или расходы резко сокращаются, поскольку ужесточение условий может усугубить спад. Описание ФРС, напротив, указывает, что спрос и занятость остаются достаточно прочными, чтобы политики сосредоточились на инфляции.
В заявлении признана повышенная неопределенность, отчасти обусловленная геополитическими событиями. Тем не менее комитет не счел эту неопределенность достаточной причиной откладывать повышение — выбор, согласующийся с его мнением, что рост и занятость выдержат более жесткие условия.
Изобильные резервы не отменяют повышения ставки
Наряду с решением по ставке ФРС заявила, что продолжит поддерживать изобильные резервы в банковской системе. Эта формулировка описывает, как центральный банк проводит денежно-кредитную политику; это не отдельное решение о смягчении финансовых условий.
Рамка изобильных резервов дает банкам достаточно резервных остатков, чтобы краткосрочные процентные ставки оставались под контролем ФРС без необходимости конкурировать за дефицитные резервы. Она не отменяет повышение целевого диапазона ставки по федеральным фондам и не объявляет новую программу покупки активов. Комитет определяет изобильные резервы как предполагаемую рамку реализации политики с 2019 года, поэтому формулировка отражает устоявшуюся процедуру, а не смену курса.
Для криптовалютных рынков наиболее значимым изменением остается более высокая ставка. Формулировка о резервах касается повседневной работы банковской системы, а не новой инъекции спекулятивной ликвидности, и не должна восприниматься как компенсация ужесточения.
PPI и CPI уже сдвинули ожидания в сторону повышения
ФРС действовала после двух отчетов по инфляции, которые поддерживали более жесткую политику, но не преподнесли крупных сюрпризов относительно прогнозов.
PPI измеряет цены, которые внутренние производители получают за свою продукцию — на одну ступень раньше в цепочке поставок, чем CPI. Цены производителей в августе выросли на 0,4% к июлю и на 5,4% год к году. Месячный результат совпал с ожиданиями, при этом энергоносители стали основной причиной давления на цены товаров. Услуги выросли скромнее — на 0,1%, не позволив headline-показателю отразить равномерное ускорение по всей экономике. Анализ Coindoo отчета по PPI за август показал, что рост, обусловленный энергоносителями, усилил аргументы в пользу осторожности, но оставил потребительскую инфляцию более четким сигналом для политики.
Headline-CPI впоследствии вырос на 0,4% в августе и на 3,4% год к, совпав с прогнозами. Годовая базовая инфляция замедлилась с 2,5% до 2,4%, однако месячное базовое значение достигло 0,3% — выше оценки в 0,2%.
Подразумеваемая вероятность повышения на 25 базисных пунктов выросла до 85% после выхода данных CPI. Как объяснялось в обзоре Coindoo рыночной реакции после CPI, инвесторы сочли отчет достаточно убедительным, чтобы поддержать одно повышение, но не определились, последует ли еще одно. Новый точечный график теперь включает это второе повышение в медианный прогноз политики.
Базовый сценарий JPMorgan учитывал повышение, но не более высокий путь
До решения JPMorgan считал консенсусным сценарием повышение на 25 базисных пунктов без явных ориентиров на будущее. Банк оценивал, что S&P 500 может вырасти на 0,25%–0,75%, если ФРС осуществит ожидаемый шаг, не взяв обязательств существенно более высокого пути ставок.
Повышение совпало с ожидаемым размером, но новый точечный график делает весь пакет более «ястребиным», чем одиночное повышение без ориентиров. Пояснения Уорша покажут, насколько твердо чиновники настроены на прогнозируемое второе повышение.
JPMorgan также рассмотрел сценарий, в котором ФРС утверждает, что нейтральная процентная ставка, часто называемая R-star, выше, чем предполагалось ранее. Более высокая нейтральная ставка означала бы, что новый диапазон 3,75%–4,00% менее ограничителен, чем думали инвесторы. Банк оценил, что такая интерпретация могла бы опустить S&P 500 на 0,25%–1%.
Наиболее негативный сценарий предполагал заявление Уорша о том, что ставки должны стать существенно выше, что JPMorgan связывал с потенциальным падением акций на 1%–2%. Эти прогнозы касаются S&P 500, а не криптовалют. Они остаются значимыми для крипторынка через влияние ожиданий по ставкам на доходности казначейских облигаций, доллар и спрос на риск. Полный анализ был подготовлен Investing.com.
За чем следить криптотрейдерам после повышения
С состоявшимся решением и заложенным в точечный график вторым шагом криптотрейдерам стоит отслеживать конкретный набор индикаторов:
- Доходность двухлетних казейских облигаций: Резкий рост указывал бы, что рынки придают большую вероятность прогнозируемому второму повышению.
- Доходность десятилетних казначейских облигаций: Рост может отражать более сильные инфляционные ожидания или более высокую ожидаемую нейтральную ставку.
- Индекс доллара США: Более сильный доллар создал бы более сложные условия для рисковых активов, котируемых в долларах.
- Оценки ставок на октябрь и декабрь: Фьючерсы на ставку по федеральным фондам покажут, какое заседание трейдеры считают более вероятной точкой нового повышения.
- Спотовый спрос и позиции на деривативах: Движения, поддержанные спотовыми объемами, как правило, имеют больший вес, чем обусловленные в основном ликвидациями или плечевыми фьючерсами.
Эти индикаторы следует рассматривать в совокупности. Если краткосрочные доходности растут, а фьючерсы повышают вероятность нового повышения, рынки рассматривают прогноз в 4,1% как вероятную траекторию политики. Если эти показатели остаются стабильными, трейдеры считают его условным — зависящим от того, ухудшится ли инфляция.
Бремя доказательства теперь переходит к данным по инфляции
Новый прогноз меняет вопрос перед рынками. Вместо вопроса о том, возможно ли еще одно повышение, трейдеры должны оценить, что может помешать ФРС осуществить дополнительное повышение на четверть процентного пункта, уже заложенное в ее медианной траектории. На практике это переносит вес доказательств на предстоящие данные по инфляции и экономической активности.
Более мягкая инфляция и более слабый спрос могли бы снизить необходимость нового шага. Устойчивое ценовое давление, особенно если оно распространится за пределы энергоносителей, усилило бы аргументы в пользу повышения диапазона до 4,00%–4,25% до конца года.
Эта статья предоставлена исключительно в информационных целях и не является финансовой или инвестиционной рекомендацией. Прогнозы Федеральной резервной системы носят условный характер и не гарантируют дальнейшего повышения ставки.

