Данные ЕЦБ показывают, что европейские компании не привлекают долги для финансирования ИИ
Ключевые выводы
- •В блоге ЕЦБ на основе обследования SAFE, опубликованном 2 октября, отмечается, что компании еврозоны финансируют инвестиции в ИИ в основном без долгов, в отличие от активно использующих кредитное плечо американских коллег.
- •Пять крупнейших американских технологических компаний, по исследованию Nikkei, на которое ссылается Fortune, имеют около 1,65 трлн долларов скрытого внебалансового долга плюс 1,35 трлн долларов на балансах — рост примерно в восемь раз за четыре года.
- •Гиперскейлеры и связанные компании, такие как Nvidia, выпустили в 2026 году облигаций на 225 млрд долларов, а Goldman Sachs прогнозирует рост долга гиперскейлеров еще на 60% до рекордных 420 млрд долларов в 2027 году.
- •Спрос инвесторов на облигации гиперскейлеров ослабел: по данным Торстена Слока из Apollo Global, объем заявок на доллар упал ниже двухкратного в июле с почти пятикратного в феврале.
- •Бывший президент ЕЦБ Марио Драги оценивает, что в ЕС размещено менее 5% мировых вычислительных мощностей для ИИ против 75% в США, а дефицит предложения может вырасти до 14 гигаватт к 2030 году.
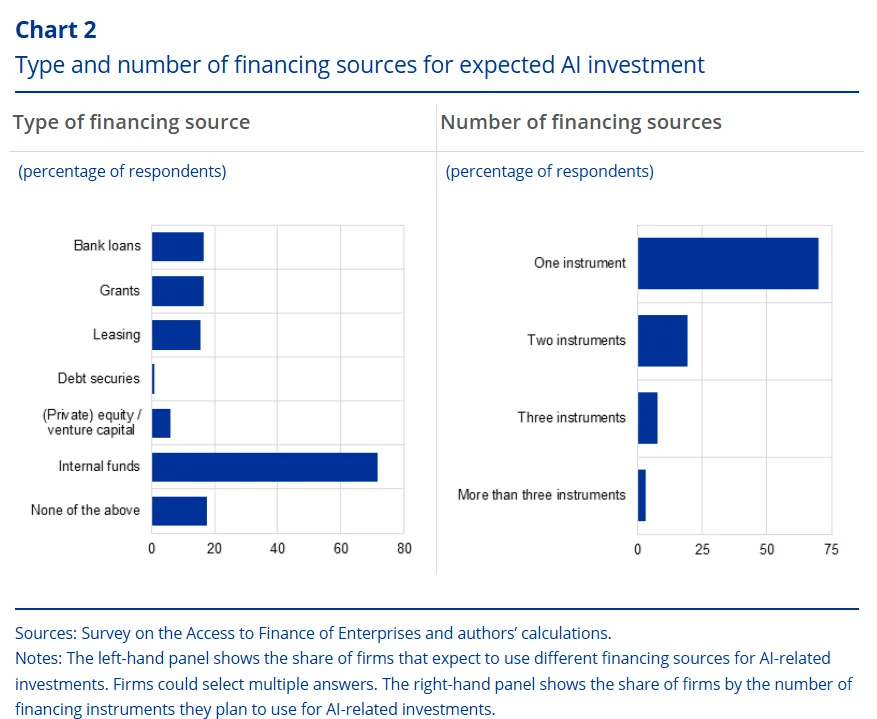
Европейский центральный банк установил, что компании еврозоны финансируют инвестиции в искусственный интеллект без привлечения долгов в сколько-нибудь сопоставимом с США масштабе, где создание ИИ-инфраструктуры опирается на триллионы долларов заемных средств.
Эти выводы изложены в блоге ЕЦБ, «How firms plan to finance AI investment», опубликованном 2 октября и основанном на данных обследования доступа предприятий к финансированию (SAFE) — многолетнего опроса Евросистемы о том, как компании в регионе получают финансирование.
Обследование ставит вопрос о том, стоит ли наблюдателям беспокоиться о том, что компании еврозоны, которые уже тратят на ИИ значительно меньше американских коллег, к тому же отказываются сокращать разрыв за счет заимствований. Способ финансирования важен, поскольку он определяет, кто понесет убытки, если доходность ИИ разочарует, — кредиторы в случае заемных средств или собственные балансы компаний в случае внутренних средств.
Америка финансирует бум ИИ на заемные деньги
Пять крупнейших американских технологических компаний имеют 1,65 трлн долларов скрытого долга — обязательств, не отражаемых напрямую на их балансах, — и 1,35 трлн долларов долга на балансах, согласно исследованию Nikkei, на которое ссылается Fortune. Эта цифра означает рост примерно в восемь раз всего за четыре года.
По отдельной оценке Moody's, внебалансовые сделки составляют 1,2 трлн долларов, из которых более 820 млрд долларов приходится на центры обработки данных, которые еще даже не готовы. Компании также берут долги для покрытия долгосрочных обязательств, таких как чипы, серверы и аренда у операторов дата-центров.
Гиперскейлеры — компании, управляющие крупнейшими в мире облачными сетями и дата-центрами, — и связанные с ними структуры, такие как Nvidia, выпустили в 2026 году облигаций на 225 млрд долларов, по данным S&P Global, — рост на 973,7% к середине года. Ожидается, что к концу года эта цифра приблизится к 400 млрд долларов. Goldman Sachs прогнозирует, что долг гиперскейлеров вырастет еще на 60% в 2027 году, достигнув рекордных 420 млрд долларов.
Инвесторы уже не так увлечены ИИ-долг
Масштаб заимствований начал привлекать внимание в отдельных кругах Уолл-стрит. По состоянию на сентябрь рынок первоклассных корпоративных кредитов банков и промышленных компаний набирал темп, тогда как аналогичные размещения ИИ-компаний двигались в противоположном направлении.
«Мы очень избирательны в том, как инвестируем в долг гиперскейлеров», — сказала Колби Стилсон, глава подразделения с фиксированной доходностью Brown Advisory в Лондоне, в интервью Reuters.
Торстен Слок из Apollo Global подтвердил масштаб сдвига в спросе, сообщив, что объем заявок инвесторов на доллар облигаций гиперскейлеров к июлю упал ниже двухкратного по сравнению с почти пятикратным в феврале.
Европе еще нужно наверстать отставание в вычислениях
Нежелание Европы занимать сталкивается с ее инвестиционной проблемой. По прогнозам Oxford Economics, расходы американских компаний на аппаратное обеспечение и инфраструктуру ИИ вырастут в реальном выражении на 40% с 2021 года до конца 2027 года, против всего 12% для еврозоны, согласно данным, опубликованным Cryptopolitan в августе.
Банк международных расчетов предупредил, что темпы США могут закончиться «инвестиционным крахом», однако отставание по-прежнему беспокоит европейских экономистов.
Бывший президент ЕЦБ Марио Драги описал масштаб ставки в колонке в Financial Times в сентябре, отметив, что в Евросоюзе размещено менее 5% мировых вычислительных мощностей для ИИ против 75% у США, и что разрыв между спросом и установленными мощностями может вырасти до 14 гигаватт к 2030 году.
«Быть отрезанным от ИИ, когда экономика работает на нем, будет похоже на отключение от финансовой системы США. Последствия были бы катастрофическими», — написал Драги. Его предложение состоит в том, чтобы европейские компании объединяли закупочную мощь в контракты, достаточно крупные для финансирования новых дата-центров.
Будущие раунды обследования SAFE покажут, останутся ли компании еврозоны на пути минимальных заимствований, а то, как континент ответит на предложения вроде драгиевских, поможет определить, сократится ли его вычислительный разрыв.

