Следующая фаза роста криптовалют может строиться на долларах, а не на биткоине
Ключевые выводы
- •21 сентября Circle запустила сервис, позволяющий соответствующим критериям институциональным клиентам занимать USDC под залог обеспеченного биткоином cirBTC через сторонние рынки, включая Morpho на момент запуска.
- •Mastercard расширяет возможности регулируемых стейблкоин-расчётов, начав с USDC на отдельных рынках и добавляя через сетевых партнёров поддержку PYUSD, RLUSD и SoFiUSD в рамках поэтапного расширения.
- •По данным Visa Onchain Analytics, за 12 месяцев по 31 августа скорректированный объём стейблкоин-транзакций вырос на 58%, а число транзакций — на 35%.
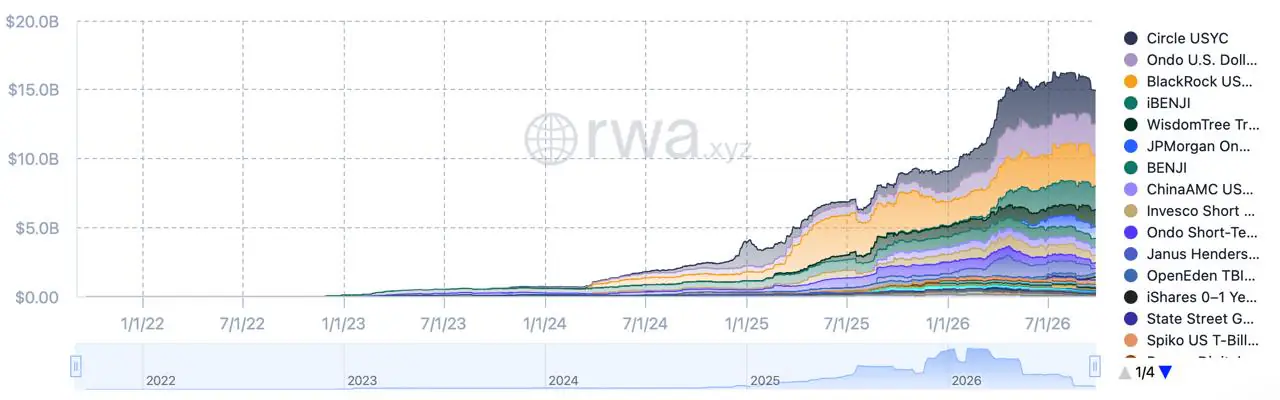
- •Токенизированные казначейские продукты показали около 14,94 млрд долларов распределённой стоимости на 26 сентября, а временная Innovation Exemption SEC открыла условный маршрут для пермиссионированной торговли отдельными токенизированными американскими акциями.
- •Продукты с номиналом в долларах могут углублять ончейн-инфраструктуру, не создавая спроса на биткоин и другие волатильные активы, а стейблкоины остаются подвержены рискам, связанным с резервами эмитентов, правами на погашение и юридическими гарантиями.
На протяжении большей части истории криптовалют участие начиналось с одного решения: покупать ли биткоин. Сегодня эта точка входа уже не единственная. Компания или инвестор может войти в ту же финансовую систему через долларовый баланс, расчётный процесс, кредит под залог биткоина или токенизированный фонд — не занимая заранее позицию по цене BTC.
Этот сдвиг лежит в основе иной модели роста. Продукты с номиналом в долларах могут привлекать пользователей, компании и капитал в ончейн через привычные финансовые задачи. Они могут углублять инфраструктуру вокруг криптовалют, но сами по себе не создают спроса на биткоин, эфир или любой другой волатильный актив.
Почему ончейн-финансам нужен долларовый рабочий баланс
Биткоин может выступать инвестиционным активом, резервным активом или залогом, однако в качестве единицы по умолчанию для зарплат, счетов и краткосрочного управления денежными средствами он неудобен. Его цена может существенно измениться, прежде чем продавец, заёмщик или казначейская команда завершит транзакцию. Токен, привязанный к доллару — так называемый стейблкоин — решает другую задачу: он сохраняет привычную единицу учёта, переводя процесс передачи и расчётов на блокчейн-рельсы.
Запуск Circle 21 сентября иллюстрирует это разделение ролей. Согласно официальному анонсу, соответствующие критериям клиенты Circle Mint могут предоставлять обеспеченный BTC токен cirBTC в качестве залога для заимствования USDC через сторонние рынки, включая Morpho на момент запуска. Заёмщик сохраняет экспозицию к биткоину; долларовый токен — это ликвидность, которую он может использовать, учитывать или размещать. Кредитование под залог как механизм традиционным финансам уже знакомо — привлечение ликвидности под актив без его продажи — поэтому новым является не механизм, а площадка. Это остаётся институциональным продуктом с ограничениями по допускам — а не свидетельством массового принятия кредитования, — но он показывает, как два актива могут играть разные роли в одной транзакции.
Расчётные рельсы выходят за пределы криптобирж
Платёжные сети проверяют ту же идею рабочего баланса, но со стороны расчётов. Mastercard сообщает, что расширяет возможности регулируемых стейблкоин-расчётов, начав с USDC на отдельных рын и добавляя через сетевых партнёров поддержку PYUSD, RLUSD, SoFiUSD и других токенов — выпущенных PayPal, Ripple и SoFi соответственно. Практический сценарий — бэкенд-расчёты: участвующие финансовые компании могут проверять, могут ли отдельные обязательства проводиться вне традиционных банковских дедлайнов. Mastercard описывает поэтапное расширение, а не глобальный полноценный запуск, поэтому то, какие токены, рынки и партнёры будут добавлены далее, покажет, превратится ли эта функция из пилота в промышленное решение.
На практике ончейн-долларовый рабочий баланс можно использовать, чтобы:
- отправлять или проводить платежи;
- держать краткосрочную денежную наличность;
- занимать под залог криптоактивов;
- покупать токенизированные финансовые активы.
Данные об использовании указывают в ту же сторону. По данным Visa Onchain Analytics, скорректированный объём стейблкоин-транзакций вырос на 58%, а число транзакций — на 35% за 12 месяцев по 31 августа. Скорректированные показатели информативнее сырых блокчейн-сумм, поскольку они стремятся отфильтровать активность, способную завышать итоговые цифры.
От долларовых балансов к ончейн-рынкам
Цифровой доллар становится полезнее, когда он может проводить расчёты по инвестициям, а не просто ждать следующей криптотрейдовой сделки. Именно поэтому токенизированные казначейские облигации, фонды и отдельные ценные бумаги важны для истории стейблкоинов: они дают ончейн-наличности применение за пределами переводов и ликвидности криптобирж.
Дашборд RWA.xyz по токенизированным казначейским облигациям показывал около 14,94 млрд долларов распределённой стоимости на 26 сентября. Эта сумма остаётся ничтожной по сравнению с традиционным рынком казначейских облигаций, но её достаточно, чтобы токенизированное управление денежными средствами закрепилось как работающая категория. Более сложный тест — могут ли инвесторы надёжно входить и выходить из этих продуктов на вторичных рынках, а не только покупать новые выпуски.
Комиссия по ценным бумагам и биржам США также открыла узкий маршрут, связывающий вопрос расчётов с инвестиционными продуктами. Её временная Innovation Exemption позволяет соответствующим требованиям площадкам добиваться условного разрешения для пермиссионированной торговли отдельными токенизированными американскими акциями; рамки открыты для публичных комментариев. Доступ, кастодиальность и права акционеров остаются центральными условиями; токен, отслеживающий цену акции, автоматически не равен владению этой акцией. Анализ Coindoo маршрута SEC для токенизированных акций объясняет, почему эта система остаётся контролируемым рыночным тестом.
Где рвётся связь со спросом на криптоактивы
Мост от использования доллара к более широкому крипторынку является косвенным. Долларовые продукты могут выводить компании в ончейн; регулярные балансы могут оправдать улучшение кошельков, кастодиальных и комплаенс-систем; а более глубокая инфраструктура может облегчить доступ к другим активам. Последний шаг всё равно зависит того, решат ли пользователи направить эту ликвидность в волатильные токены, токенизированные ценные бумаги или кредитные рынки.
Именно поэтому рост стейблкоинов может оставаться преимущественно внутри долларового контура. Компания может использовать USDC для платежа в выходной день, а инвестор — держать токенизированные казначейские облигации ради доходности; ни одно из этих действий не обязательно увеличивает спрос на биткоин. Более убедительный сценарий принятия предполагал бы, что пользователи и институции перемещаются между платежами, денежными продуктами, залогами и регулируемыми инвестиционными рынками — а не просто держат больший баланс в стейблкоинах.
Есть и методологическая причина для осторожности. McKinsey предупреждала, что итоговые суммы стейблкоин-транзакций могут преувеличивать реальное экономическое использование, поскольку в данных смешаны трейдинг, внутренние переводы и автоматизированная активность. Рост объёма может быть значимым, не доказывая, что блокчейн-платежи стали массовой потребительской привычкой.
Даже если платёжное и инвестиционное использование расширится, остаётся отдельный вопрос: какие юридические требования, право на погашение и операционную защиту фактически даёт держателю каждый ончейн-доллар?
Рост не устраняет новые риски
Перевод долларов в ончейн не делает их безрисковыми. Стейблкоины по-прежнему зависят от резервов эмитента, механизмов погашения, юридических требований и доступа к банковской системе. Токенизированные активы могут добавлять ограничения на передачу, низкую ликвидность и права, отличающиеся от прав на актив, на который они ссылаются. Банк международных расчётов утверждал, что программируемые деньги могут улучшить расчёты и движение залогов, оставляя открытыми сложные вопросы погашения, совместимости, добросовестности и роли эмитентов.
Полезное сравнение, таким образом, — не «крипто против банков». Вопрос в том, предлагает ли конкретный ончейн-продукт более понятный, дешёвый или гибкий сервис, чем существующая альтернатива, и ясны ли его юридические и операционные гарантии до того, как что-то пойдёт не так.
Что показало бы, что сдвиг реален?
Доказательства должны заключаться в большем, чем растущая капитализация стейблкоинов или сильная свеча биткоина. Устойчивое изменение проявилось бы сразу в нескольких местах:
- Более высокое качество транзакций: платёжная, зарплатная, расчётная и корпоративная активность растёт вместе с торговыми потоками;
- Промышленное использование: карточные, банковские и казначейские продукты выходят за рамки ограниченных пилотов и анонсов;
- Вторичная ликвидность: токенизированные казначейские облигации, фонды и акции становится проще покупать и продавать;
- Институциональное поведение: компании используют ончейн-доллары для обычных казначейских и залоговых операций;
- Более ясные гарантии: работоспособные правила погашения, кастодиальности, раскрытия информации и прав инвесторов.
Следующая точка входа может не выглядеть как крипто
Биткоин может оставаться центральной частью будущего расширения, не будучи продуктом, с которого оно начнётся. Следующий пользователь может прийти через корпоративный расчётный инструмент, регулируемый фонд, долларовый баланс в кошельке или кредит под залог уже имеющихся активов.
Если цифровые доллары станут обычным инструментом платежей, расчётов, управления денежными средствами и инвестиций, рост криптовалют будет строиться на долларах, а не на биткоине. Поддержит ли этот фундамент впоследствии спекулятивный спрос на волатильные токены — зависит от склонности к риску и инвестиционных решений. Решающий тест наступает раньше: превратится ли ончейн-долларовый баланс в повторяемую финансовую активность, а не просто в больший объём предложения стейблкоинов.
Первоисточник статьи — Coindoo.*

